单选题
税法
题号 #5835582
某副食品商店为增值税小规模纳税人。2019年8月销售副食品取得含税销售额86950元,销售自己使用过的固定资产取得含税销售额17098元。该商店应缴纳的增值税为( )元。
参考答案
A
答案解析
小规模纳税人销售自己使用过的固定资产,减按2%征收率征收增值税。该商店应缴纳的增值税=86950÷(1+3%)×3%+17098÷(1+3%)×2%=2532.52+332=2864.52(元)
本题的解题步骤如下。
第一步:判断纳税人身份。
本题为增值税小规模纳税人。
第二步:针对条件。确定每项业务适用的税率或征收率。
(1)2019年8月销售副食品取得含税销售额86950元,适用征收率3%:
(2)销售自己使用过的固定资产取得含税销售额17098元,适用征收率3%减按2%减税优惠政策。
第三步:计算应纳增值税.注意价税分离。
该商店应缴纳的增值税=86950÷(1+3%)×3%+17098÷(1+3%)×2%=2864.52(元)
【私教点拨】
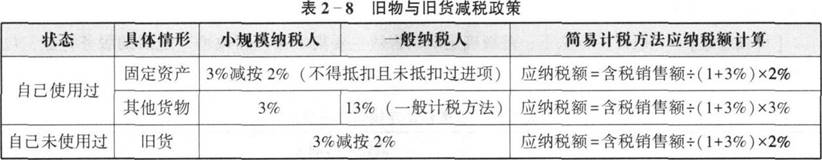
(1)一般纳税人销售自己使用过的不得抵扣且未作进项税抵扣的固定资产,适用按简易办法依3%征收率减按2%征收增值税;纳税人销售自己使用过的固定资产,适用简易办法依照3%征收率减按2%征收增值税政策的,可以放弃减税,按照简易办法依照3%征收率缴纳增值税,并可以开具增值税专用发票。
(2)小规模纳税人销售自己使用过的固定资产,减按2%的征收率征收增值税。
(3)纳税人销售旧货,按照简易办法依照3%征收率减按2%征收增值税。
所称旧货,指进入二次流通的具有部分使用价值的货物,不包括自己使用过的物品;自己使用过的物品叫“旧物”。
旧物与旧货减税政策归纳见表2—8。
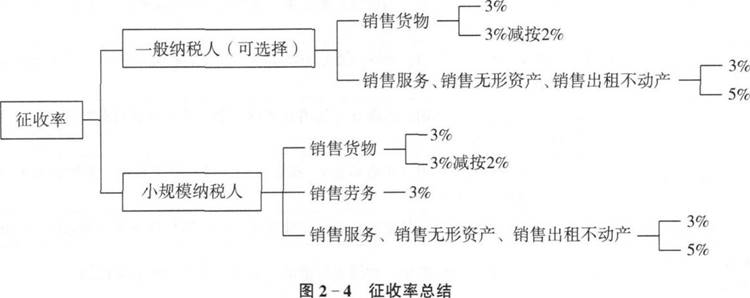
综上,关于征收率总结见图2—4。
本题的解题步骤如下。
第一步:判断纳税人身份。
本题为增值税小规模纳税人。
第二步:针对条件。确定每项业务适用的税率或征收率。
(1)2019年8月销售副食品取得含税销售额86950元,适用征收率3%:
(2)销售自己使用过的固定资产取得含税销售额17098元,适用征收率3%减按2%减税优惠政策。
第三步:计算应纳增值税.注意价税分离。
该商店应缴纳的增值税=86950÷(1+3%)×3%+17098÷(1+3%)×2%=2864.52(元)
【私教点拨】
(1)一般纳税人销售自己使用过的不得抵扣且未作进项税抵扣的固定资产,适用按简易办法依3%征收率减按2%征收增值税;纳税人销售自己使用过的固定资产,适用简易办法依照3%征收率减按2%征收增值税政策的,可以放弃减税,按照简易办法依照3%征收率缴纳增值税,并可以开具增值税专用发票。
(2)小规模纳税人销售自己使用过的固定资产,减按2%的征收率征收增值税。
(3)纳税人销售旧货,按照简易办法依照3%征收率减按2%征收增值税。
所称旧货,指进入二次流通的具有部分使用价值的货物,不包括自己使用过的物品;自己使用过的物品叫“旧物”。
旧物与旧货减税政策归纳见表2—8。
综上,关于征收率总结见图2—4。
你可能感兴趣的试题
A.商业银行提供贷款服务
B.企业逾期未收回包装物不再退还押金
C.转让金融商品
D.直销员将从直销企业购买的货物销售给消费者
A.10127
B.9100
C.9490
D.9709.73