多选题 税法
题号 #5835599

下列金融业务中,免征增值税的有(  )。

进入在线模考

参考答案

A,C,D

答案解析

本题考查增值税税收优惠。
选项AC
D.金融机构间的转贴现业务、商业银行提供国家助学贷款业务、人民银行对金融机构
提供贷款业务,均享受免税优惠,选项ACD正确。
选项B,对于融资租赁公司从事的融资性售后回租业务,按照贷款服务6%税率缴纳增值税,选项B错误。
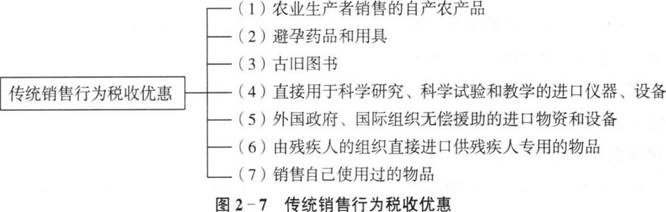
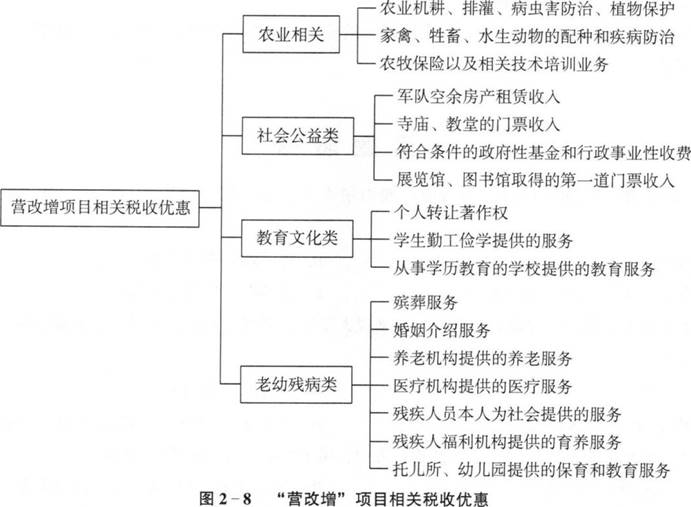
【私教点拨】常见增值税税收优惠总结如图2—7、图2—8所示。
你可能感兴趣的试题

1 位于县城[1]的某文化创意企业为增值税一般纳税人[2],2019年8月经营业务如下:
(1)向境内客户提供广告服务[3],不含增值
税总价款为200万元,采取分期收款结算方式[3],按照书面合同约定当月客户应支付60%的价款,款项未收到,未开具发票。
(2)为境内客户提供创意策划服务[3],采取直接收款结算[4]方式,开具的增值税专用发票上注明价款为3000万元,由于对方资金紧张,当月收到价款的50%。
(3)购买办公楼一栋,订立的产权转移书据所载金额1000万元,取得增值税专用发票注明金额1000万元,税额90万元,该办公楼的1/4用于集体福利,其余为企业管理部门使用[5]。购买计算机一批.取得增值税专用发票注明金额100万元,税额13万元.其中的20%奖励给员工,剩余的用于企业经营[6]。
(4)为客户支付境内机票款,取得注明旅客身份信息的航空电子客票行程单[7],票价2万元,燃油附加费0.18万元、机场建设费0.03万元。
(5)员工境内出差,取得注明旅客身份信息的铁路客票[8],票面金额5.995万元,另取得未注明旅客身份的出租车客票[8]1.03万元。
(6)取得银行贷款200万元,支付与该笔贷款直接相关的手续费用2万元[9];支付与贷款业务无关的银行咨询费10.6万元(含增值税),并取得增值税专用发票;支付实际应酬费5万元和餐饮费2万元。
(7)进口小汽车一辆用于接待客户[10],小汽车的关税完税价格为44万元,取得海关进口增值税专用缴款书。
(8)期初“加计抵减”余额[11]10万元。
(其他相关资料:产权转移书据印花税税率0.5%。,进口小汽车关税税率15%,消费税税率12%,上述业务所涉及的进项税相关票据均已申报抵扣;该企业符合“加计抵减”政策的相关要求[11]。)
要求:根据上述资料。按下列顺序计算回答问题,如有计算需计算出合计数。
(1)计算业务(1)的销项税额。
(2)计算业务(2)的销项税额。
(3)计算业务(3)该企业购买办公楼应缴纳的印花税。
(4)计算业务(3)当期允许抵扣的进项税额。
(5)判断业务(4)该企业为客户支付境内机票款是否属于“国内旅客运输服务”允许抵扣进项税额的范围,并说明理由。
(6)计算业务(5)该企业当期允许抵扣的进项税额。
(7)计算业务(6)该企业当期允许抵扣的进项税额。
(8)计算业务(7)该企业进1:3小汽车应缴纳的车辆购置税。
(9)计算业务(7)该企业进口小汽车应缴纳的增值税。
(10)计算该企业可抵减的加计抵减额。
(11)计算该企业当期应向主管税务机关缴纳的增值税。
(12)计算该企业当期应缴纳的城市维护建设税、教育费附加和地方教育附加。
2 某市[1]一家进出口公司为增值税一般纳税人,2019年7月[2]发生以下业务:
(1)从国外进口中档护肤品一批,该批货物在国外的买价为250万元人民币,由进出口公司支付的购货佣金10万元人民币,运抵我国海关卸货前发生的运输费为30万元人民币,保险费无法确定[3]。该批货物已报关,取得海关开具的增值税专用缴款书。
(2)从境内某服装公司采购服装一批,增值税专用发票上注明的价款和税金分别为80万元和10.4万元。当月将该批服装全部出口[4],离岸价格为150万元人民币。
(3)将2017年购置的一处位于外省的房产出租[5],取得收入(含增值税)[6]110万元。
(4)在公司所在地购置房产一处,会计上按固定资产核算,取得的增值税专用发票上注明的价款为1500万元[7]。
(5)从某境外公司承租仪器一台,支付租金(含增值税)174万元人民币。该境外公司所属国未与我国签订税收协定[8],且未在我国设有经营机构,也未派人前来我国[9]。
(6)当月将业务(1)购进的护肤品98%销售,取得不含增值税的销售收入300万元,2%作为本公司职工的福利并发放[10]。
(其他相关资料:出口的退税率为13%,进口护肤品的关税税率为10%,期初留抵税额为0,相关票据均已比对认证。)
要求:根据上述资料,按照下列顺序计算回答问题,如有计算需计算出合计数。
(1)计算业务(1)应缴纳的进口关税。
(2)计算业务(1)应缴纳的进口环节增值税。
(3)计算业务(2)的出口退税额。
(4)计算业务(3)在不动产所在地应预缴的增值税和应预缴的城市维护建设税。
(5)计算业务(4)当月允许抵扣的进项税额。
(6)计算业务(5)应扣缴的增值税。
(7)计算业务(5)应扣缴的企业所得税。
(8)计算业务(6)的增值税销项税额。
(9)计算当月允许抵扣的进项税额。
(10)计算当月合计缴纳的增值税(不含预缴或扣缴的增值税)。
3 位于甲省某市区[1]的一家建筑企业为增值税一般纳税人[2],在乙省某市区[3]提供写字楼和桥梁建造业务,2019年10月[2]具体经营业务如下:
(1)该建筑企业对写字楼建造业务[3]选择一般计税方法,按照工程进度及合同约定,本月取得鱼税金额5000万元[4]并给业主开具了增值税专用发票。由于该建筑企业将部分业务进行了分包,本月支付分包含税金额1200万元[5],取得分包商(采用一般计税方法)开具的增值税专用发票[5]。
(2)桥梁建造业务为甲供工程[6],该建筑企业对此项目选择了简易计税方法[6]。本月收到含税金额4000万元并开具了增值税普通发票[7],该建筑企业将部分业务进行了分包[8],本月支付分包含税金额1500万元,取得分包商开具的增值税普通发票。
(3)从国外进口[9]一台机器设备,国外买价折合人民币80万元,运抵我国人关前支付的运费折合人民币4.2万元,保险费折合人民币3.8万元,取得海关进口增值税专用缴款书。入关后运抵企业所在地,取得运输公司开具的增值税专用发票注明运费1万元、税额0.09万元,该进口设备既用于一般计税项目也用于简易计税项目,该企业未分开核算[10]。
(4)购进一栋办公大楼[11]在建工程,取得增值税专用发票注明税额180万元。
(5)发生外地出差住宿费支出[12]价税合计6.36万元,取得增值税一般纳税人开具的增值税专用发票;发生餐饮费[13]支出价税合计3万元,取得增值税普通发票:购进国内旅客运输服务[14],取得注明旅客身份信息的航空运输电子客票行程单5张,每张注明的票价4500元.民航发展基金50元,燃油附加费120元。
(其他相关资料:假定关税税率为10%.上述业务涉及的相关票据均已通过主管税务机关比对认证。)
要求:根据上述资料,按照下列顺序计算回答问题,如有计算需计算出合计数。
(1)计算业务(1)企业在乙省应预缴[15]的增值税。
(2)计算业务(1)的销项税额。
(3)计算业务(2)企业在乙省应预缴[15]的增值税。
(4)分别计算业务(3)企业应缴纳的关税、增值税。
(5)计算业务(4)可抵扣的增值税进项税额。
(6)计算业务(5)可抵扣的增值税进项税额。
(7)计算企业当月增值税应纳税额。
(8)计算企业应向总部机构所在地主管税务机关缴纳的增值税[16]。
(9)计算企业应向总部机构所在地主管税务机关缴纳的城市维护建设税、教育费附加和地方教育费附加[17]。
找试题 · 找答案 · 找资料 在线模考