多选题
税法
题号 #5835646
消费税纳税人销售货物一并收取的下列款项中,应计入消费税计税依据的有( )。
参考答案
C,D
答案解析
本题考查消费税计税依据。
选项A,销售额为纳税人销售应税消费品向购买方收取的全部价款和价外费用,不包括增值税,选项A错误。
选项BD,价外费用是指价外向购买方收取的基金、集资费、返还利润、补贴、违约金、延期付款利息、手续费、包装费、优质费、代收款项、代垫款项以及其他各种性质的价外收费。但同时符合以下条件的代垫运输费用不包括在内:①承运部门的运输费用发票开具给购买方的;②将该项发票转交给购买方的。选项B错误,选项D正确。
选项C,对销售啤酒、黄酒外的其他酒类产品而收取的包装物押金,无论是否返还以及会计上如何核算,均应当并入当期销售额征税,选项C正确。
【私教点拨】
(1)不同消费品的包装物押金在消费税和增值税中纳税义务发生时间区分见表3—3。
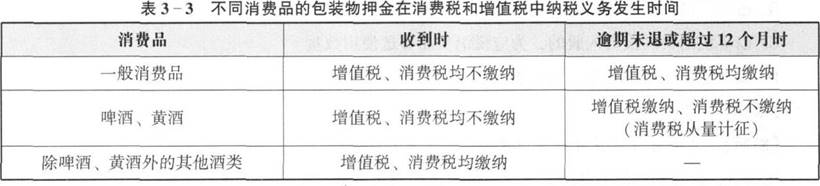
(2)包装物租金属于价外费用,后续不会退回,所以收到时就计入计税依据缴纳税款,而包装物押金可能会退回给购买方,所以一般收到时不缴纳税款;但是酒类(除啤酒、黄酒外)价值比较高,包装物押金相对较低,且白酒等酒类的包装物一般无需退还,故收到时就计入计税依据缴纳税款。
(3)啤酒分为甲类啤酒和乙类啤酒,其中每吨出厂价3000元以上的(含3000元,不含增值
税),属于甲类啤酒,每吨出厂价3000元以下的,属于乙类啤酒,在计算每吨出厂价属于甲类还是乙类啤酒时需要包含包装物及包装物押金,而计算消费税时,不需要考虑,因为啤酒从量计征消费税,用销售数量乘以定额税率即可。
选项A,销售额为纳税人销售应税消费品向购买方收取的全部价款和价外费用,不包括增值税,选项A错误。
选项BD,价外费用是指价外向购买方收取的基金、集资费、返还利润、补贴、违约金、延期付款利息、手续费、包装费、优质费、代收款项、代垫款项以及其他各种性质的价外收费。但同时符合以下条件的代垫运输费用不包括在内:①承运部门的运输费用发票开具给购买方的;②将该项发票转交给购买方的。选项B错误,选项D正确。
选项C,对销售啤酒、黄酒外的其他酒类产品而收取的包装物押金,无论是否返还以及会计上如何核算,均应当并入当期销售额征税,选项C正确。
【私教点拨】
(1)不同消费品的包装物押金在消费税和增值税中纳税义务发生时间区分见表3—3。
(2)包装物租金属于价外费用,后续不会退回,所以收到时就计入计税依据缴纳税款,而包装物押金可能会退回给购买方,所以一般收到时不缴纳税款;但是酒类(除啤酒、黄酒外)价值比较高,包装物押金相对较低,且白酒等酒类的包装物一般无需退还,故收到时就计入计税依据缴纳税款。
(3)啤酒分为甲类啤酒和乙类啤酒,其中每吨出厂价3000元以上的(含3000元,不含增值
税),属于甲类啤酒,每吨出厂价3000元以下的,属于乙类啤酒,在计算每吨出厂价属于甲类还是乙类啤酒时需要包含包装物及包装物押金,而计算消费税时,不需要考虑,因为啤酒从量计征消费税,用销售数量乘以定额税率即可。
你可能感兴趣的试题
A.酒厂将自产的白酒赠送给客户
B.烟厂将自产的烟丝用于连续生产卷烟
C.汽车制造厂将自产的小汽车用于工厂内部的行政部门
D.原油加工厂将自产的柴油用于调和生产生物柴油
A.外购已税烟丝生产的卷烟
B.外购已税白酒加香生产的白酒
C.外购已税手表镶嵌钻石生产的手表
D.外购已税实木素板涂漆生产的实木地板
A.某酒厂销售葡萄酒20箱,直接收取价款4800元,其纳税义务发生时间为收款当天
B.某汽车厂自产自用3台小汽车,其纳税义务发生时间为使用人实际使用的当天
C.某烟花企业采用托收承付结算方式销售焰火,其纳税义务发生时间为发出焰火并办妥托收手续的当天
D.某化妆品厂采用赊销方式销售化妆品,合同规定收款日期为6月23日,7月20日收到货款,纳税义务发生时间为6月份