多选题 税法
题号 #5835685

下列关于企业股权收购重组的一般性税务处理的表述中,正确的有(  )。

进入在线模考

参考答案

A,B,D

答案解析

本题考查企业重组中一般性税务处理。
根据企业重组的一般性税务处理办法,股权收购、资产收购重组交易,相关交易应按以下规定处理:
(1)被收购方应确认股权、资产转让所得或损失(选项A);
(2)收购方取得股权或资产的计税基础应以公允价值为基础确定(选项D);
(3)被收购企业的相关所得税事项原则上保持不变(选项B)。
因此.选项ABD正确。
【私教点拨】关于特殊性税务处理,基本所得税处理见表4—7。
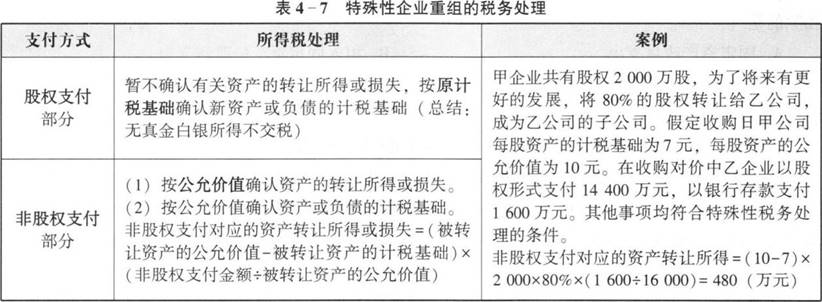
一般性税务处理按公允价值确认资产的转让所得或损失,按公允价值确认资产或负债的计税基础,体现的是公允价值;特殊性税务处理中的股权支付部分,暂不确认资产的转让所得或损失,仍按原有计税基础确认新资产或负债的计税基础,而非股权支付部分同一般性税务处理,仍体现公允价值。

你可能感兴趣的试题

1 位于市区的医药行业[1]上市公司甲为增值税一般纳税人。2019年甲企业实现营业收入100000万元、投资收益5100万元;发生营业成本55000万元、税金及附加4200万元、管理费用5600万元、销售费用26000万元、财务费用2200万元、营业外支出800万元,甲企业自行计算会计利润为11300万元。
2020年2月甲企业进行2019年所得税汇算清缴时聘请了某会计师事务所进行审核,发现如下事项:
(1)5月接受母公司捐赠[2]的原材料用于生产应税药品,取得增值税专用发票,注明价款1000万元、税款130万元,进项税额已抵扣,企业将1130万元计入资本公积,赠与双方无协议约定[2]。
(2)6月采用支付手续费方式[3]委托乙公司销售药品.不含税价格为3000万元,成本为2500万元,药品已经发出[3];截至2019年12月31日未收到代销清单[3],甲企业未对该业务进行增值税和企业所得税相应处理。
(3)投资收益中包含直接投资居民企业[4]分回的股息4000万元、转让成本法核算的非上市公司股权的收益[5]1100万元。
(4)9月对甲企业50名高管授予限制性股票[6],约定服务期满1年后每人可按6元/股购买1000股股票,授予日股票公允价值为10元/股。12月31日甲企业按照企业会计准则进行如下会计处理:
借:管理费用   500000
    贷:资本公积   500000
(5)成本费用中含实际发放员工工资25000万元;另根据合同约定支付给劳务派遣公司[7]800万元,由其发放派遣人员工资。
(6)成本费用中含发生职工福利费1000万元、职工教育经费2200万元、拨缴工会经费400万元.工会经费取得相关收据。
(7)境内自行研发产生的研发费用为2400万元[8],委托非关联企业进行研发[9],支付研发费用1600万元。
(8)发生广告费和业务宣传费22000万元,业务招待费[10]600万元。
(其他相关资料:2019年各月月末“应交税费——应交增值税”科目均无借方余额。[11])
要求:根据上述资料,按照下列顺序计算回答问题,如有计算需计算出合计数。
(1)回答业务(1)中计入资本公积的处理是否正确并说明理由。
(2)判断业务(2)中企业增值税和所得税处理是否正确并说明理由。
(3)计算业务(2)应调整的增值税应纳税额,城市维护建设税额、教育费附加及地方教育附加。
(4)计算业务(3)应调整的企业所得税应纳税所得额。
(5)计算业务(4)应调整的企业所得税应纳税所得额。
(6)回答支付给劳务派遣公司的费用能否计入企业的工资薪金总额基数并说明理由。
(7)计算职工福利费、职工教育经费、工会经费应调整的企业所得税应纳税所得额。
(8)回答委托研发产生的研发费用能否加计扣除,并计算研发费用应调整的企业所得税应纳税所得额。
(9)计算广告和业务宣传费应调整的企业所得税应纳税所得额。
(10)计算业务招待费应调整的企业所得税应纳税所得额。
(11)计算调整后的会计利润(不考虑税收滞纳金)。
(12)计算应缴纳的企业所得税额。
2 甲制造企业为增值税一般纳税人.自2017年起被认定为高新技术企业[1]。其2019年度的生产经营情况如下:
(1)当年销售货物实现销售收入8000万元,对应的成本为5000万元。
(2)12月购入专门用于研发的新设备[2],取得增值税普通发票上注明的金额为600万元[2],当月投入使用。会计上作为固定资产核算并按照5年计提折旧。
(3)通过其他业务收入[3]核算转让5年以上非独占许可使用权[4]收入700万元,与之相应的成本及税费[3]为100万元。
(4)当年发生管理费用800万元,其中含新产品研究开发费用[5]400万元、业务招待费80万元。
(5)当年发生销售费用1800万元,其中含广告费1500万元。
(6)当年发生财务费用200万元。
(7)取得国债利息收入150万元,企业债券利息收入[6]180万元。
(8)全年计入成本、费用[7]的实发合理工资总额400万元(含残疾职工工资[8]50万元),实际发生职工福利费120万元,职工教育经费33万元,拨缴工会经费18万元。
(9)当年发生营业外支出共计130万元,其中违约金5万元,税收滞纳金[9]7万元,补缴高管个人所得税[10]15万元。
(10)当年税金及附加科目共列支200万元。
(其他相关资料:各扣除项目均已取得有效凭证.相关优惠已办理必要手续。)
要求:根据上述资料,按照下列顺序计算回答问题,如有计算需计算出合计数。
(1)判断购进新设备的成本能否一次性税前列支并说明理由。
(2)计算当年的会计利润。
(3)计算业务(3)中转让非独占许可使用权应纳税所得额调整金额。
(4)计算业务(4)中研究开发费及业务招待费应纳税所得额调整金额。
(5)计算业务(5)中广告费应纳税所得额调整金额。
(6)计算业务(7)涉及的应纳税所得额调整金额。
(7)计算业务(8)中工资、职工福利费、工会经费、职工教育经费应纳税所得额调整金额。
(8)计算业务(9)涉及的应纳税所得额调整金额。
(9)计算当年该企业的企业所得税应纳税所得额。
(10)计算当年该企业应缴纳的企业所得税。
3 某电器生产企业为增值税一般纳税人,2019年度会计自行核算取得营业收入25000万元、营业外收入3000万元、投资收益1000万元,应扣除的营业成本12000万元、营业外支出1000万元、税金及附加300万元、管理费用6000万元、销售费用5000万元、财务费用2000万元,企业自行核算实现年度利润总额2700万元。
2020年年初聘请某会计师事务所进行审计,发现如下问题:
(1)2月28日企业签订租赁合同将一处价值600万元的仓库对外出租.取得不含税租金收入30万元.未计算缴纳房产税和印花税[1]。
(2)与境内关联企业签订资产交换协议[2],以成本300万元,不税售价400万元的中央空调换人等值设备一台,会计上未做收入核算[2],未计算缴纳印花税[3]。
(3)管理费用和销售费用中含业务招待费500万元,广告费3000万元。
(4)上年结转未抵扣的广告费[4]850万元。
(5)管理费用中含新产品研究开发费用2000万元。
(6)计入成本、费用的实发工资8000万元。拨缴职工工会经费150万元,发生职工福利费1200万元、职工教育经费690万元。
(7)该企业接受境内关联企业甲公司[5]权益性投资金额2000万元。2019年以年利率6%向甲公司借款[5]5000万元,支付利息300万元计入财务费用,金融机构同期同类贷款利率为5%,该企业实际税负高于甲公司[5],并无法提供资料证明其借款活动符合独立交易原则[5]。
(8)营业外支出中含通过中国青少年发展基金会[6]援建希望小学捐款400万元,并取得合法票据。
(9)购进属于《安全生产专用设备企业所得税优惠目录》规定的安全生产专用设备[7],取得增值税专用发票[8],注明价款500万元[8]、进项税额65万元。
(其他相关资料:当地房产余值减除比例为30%,购销合同印花税税率0.3‰,财产租赁合同印花税税率为1‰,各扣除项目均已取得有效凭证,相关优惠已办理必要手续。)
要求:根据上述资料,按照下列顺序计算回答问题,如有计算需计算出合计数。
(1)计算业务(1)应缴纳的房产税和印花税。
(2)计算业务(2)应缴纳的印花税。
(3)计算该企业2019年度的会计利润总额。
(4)计算广告费支出应调整的应纳税所得额。
(5)计算业务招待费支出应调整的应纳税所得额。
(6)计算研发费用应调整的应纳税所得额。
(7)计算工会经费、职工福利费和职工教育经费应调整的应纳税所得额。
(8)计算利息支出应调整的应纳税所得额。
(9)计算公益性捐赠应调整的应纳税所得额。
(10)计算该企业2019年度的应纳税所得额。
(11)计算该企业2019年度应缴纳的企业所得税税额。
找试题 · 找答案 · 找资料 在线模考