简答题
税法
题号 #5835787
居民个人张某为独生子女,父母均已年满65周岁,其独生子就读于某小学。2019年张某收入及部分支出如下。
(1)每月从单位领取扣除社保费用和住房公积金后的工资10000元,截至11月底累计已预扣预缴个人所得税款330元。
(2)取得年终奖60000元,选择单独计税。
(3)利用业余时间为某公司设计图纸取得劳务报酬20000元。
(4)每月按首套住房贷款利率偿还房贷5000元。
(其他相关资料:以上专项附加扣除均由张某100%扣除。)
要求:根据上述资料,按照下列序号回答问题,如有计算需计算出合计数。
(1)计算2019年12月张某取得的工资应预扣预缴的个人所得税额。
(2)计算张某取得的年终奖应缴纳的个人所得税额。
(3)计算张某取得的劳务报酬应预扣预缴的个人所得税额。
(4)计算张某取得的2019年综合所得应缴纳的个人所得税额。
(5)计算张某就2019年综合所得向主管税务机关办理汇算清缴时,应补缴的税款或申请的应退税额。
参考答案
暂无
答案解析
(1)2019年12月张某取得的工资应预扣预缴[1]的个人所得税额=(10000×12-5000×12-1000×12—2000×12一1000×12)×3%一330=30(元)
(2)60000+12=5000(元),适用按月换算后的综合所得税率表,税率为10%,速算扣除数为210。
张某取得的年终奖应缴纳的个人所得税额=60000×10%一210=5790(元)
(3)张某取得的劳务报酬所得应预扣预缴的个人所得税额=20000×(1-20%)×20%=3200(元)
(4)张某取得的2019年综合所得应缴纳的个人所得税额[2]=[10000×12+20000×(1-20%)一5000×12—2000×12—1000×12—1000×12]×3%=840(元)
(5)840—330—30—3200=一2720(元)
张某就2019年综合所得向主管税务机关办理汇算清缴时申请的应退税额为2720元。
【答案解读】
『1]计算工资薪金的预扣预缴的个人所得税额,解题步骤如下。
第一步:确定专项扣除、专项附加扣除。
已知扣除社保费用和住房公积金后的工资10000元,已考虑专项扣除。
专项附加扣除:
(1)赡养老人:张某为独生子女,父母均已年满65周岁,独生子女2000元/月;
2019年可扣除2000×12=24000(元)
(2)子女教育:独生子就读于某小学,每个子女1000元/月;
2019年可扣除1000×12=12000(元)
(3)住房贷款:每月按首套住房贷款利率偿还房贷,扣除标准为1000元/月。
2019年可扣除1000×12=12000(元)
2019年累计专项附加扣除=24000+12000+12000=48000(元)
第二步:计算累计应预扣预缴税额。
王某累计预扣预缴应纳税所得额=10000×12—5000×12—48000=12000(元)。适用3%的税率,速算扣除数为0。
第三步:计算当月应预扣预缴税额。
本期应预扣预缴税额=累计预扣预缴应纳税额一累计减免税额一累计已预扣预缴税额
『2]计算综合所得应缴纳的个人所得税额,解题步骤如下。
第一步:计算并入综合所得的收入。
此处年终奖选择单独计税,不并入综合所得。
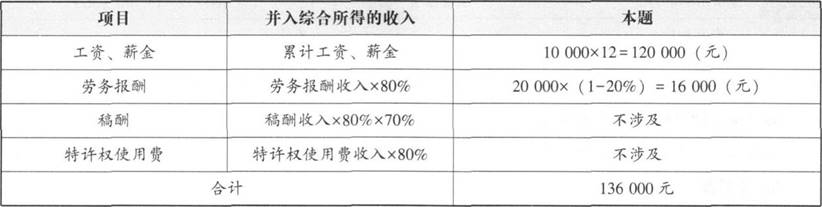
第二步:计算可以扣除的项目。
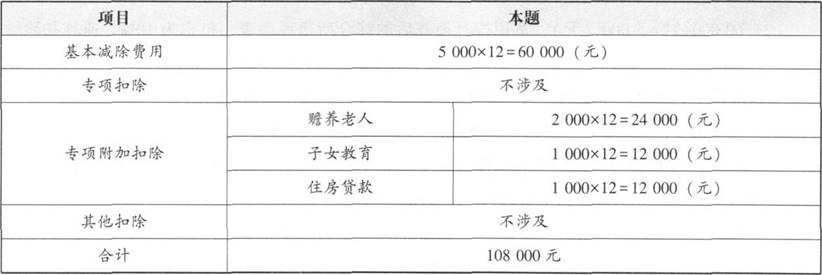
第三步:计算综合所得应纳税额。
张某取得的2019年综合所得应缴纳的个人所得税额=(136000—108000)×3%=840(元)
(2)60000+12=5000(元),适用按月换算后的综合所得税率表,税率为10%,速算扣除数为210。
张某取得的年终奖应缴纳的个人所得税额=60000×10%一210=5790(元)
(3)张某取得的劳务报酬所得应预扣预缴的个人所得税额=20000×(1-20%)×20%=3200(元)
(4)张某取得的2019年综合所得应缴纳的个人所得税额[2]=[10000×12+20000×(1-20%)一5000×12—2000×12—1000×12—1000×12]×3%=840(元)
(5)840—330—30—3200=一2720(元)
张某就2019年综合所得向主管税务机关办理汇算清缴时申请的应退税额为2720元。
【答案解读】
『1]计算工资薪金的预扣预缴的个人所得税额,解题步骤如下。
第一步:确定专项扣除、专项附加扣除。
已知扣除社保费用和住房公积金后的工资10000元,已考虑专项扣除。
专项附加扣除:
(1)赡养老人:张某为独生子女,父母均已年满65周岁,独生子女2000元/月;
2019年可扣除2000×12=24000(元)
(2)子女教育:独生子就读于某小学,每个子女1000元/月;
2019年可扣除1000×12=12000(元)
(3)住房贷款:每月按首套住房贷款利率偿还房贷,扣除标准为1000元/月。
2019年可扣除1000×12=12000(元)
2019年累计专项附加扣除=24000+12000+12000=48000(元)
第二步:计算累计应预扣预缴税额。
王某累计预扣预缴应纳税所得额=10000×12—5000×12—48000=12000(元)。适用3%的税率,速算扣除数为0。
第三步:计算当月应预扣预缴税额。
本期应预扣预缴税额=累计预扣预缴应纳税额一累计减免税额一累计已预扣预缴税额
『2]计算综合所得应缴纳的个人所得税额,解题步骤如下。
第一步:计算并入综合所得的收入。
此处年终奖选择单独计税,不并入综合所得。
第二步:计算可以扣除的项目。
第三步:计算综合所得应纳税额。
张某取得的2019年综合所得应缴纳的个人所得税额=(136000—108000)×3%=840(元)