单选题
税法
题号 #5835902
某工厂2019年2月自建的厂房和独立地下室竣工并投入使用,所有房产的原值共8000万元,其中用于储存物资的独立地下室为800万元,假设房产原值的减除比例为30%,地下室应税原值为房产原值的60%。该企业2019应缴纳房产税( )。
参考答案
C
答案解析
本题考查房产税应纳税额的计算。
2叭9年该企业应缴纳的房产税=(8000-800)×(1—30%)×1.2%×10/12+800×60%×(1—30%)×1.2%×10/12=53.76(万元)
本题的解题步骤如下。
第一步:判断地下建筑物是否属于单独建造。确定其计税依据。
本题指明是单独建造的地下建筑物,地下室应税原值为房产原值的60%。
房产税按年计算,分期缴纳,因此需要考虑纳税义务发生时间,本题2月自建的厂房竣工并投入使用,自建成之次月从价计算缴纳房产税。
地下建筑物房产税=800×60%×(1—30%)×1.2%×10/12=3.36(万元)
第二:步:计算地上房产的房产税。
地上建筑物房产税=(8000—800)×(1—30%)×1.2%×10/12=50.4(万元)
第三步:计算合计税额。
综上,当年合计缴纳房产税=3.36+50.4=53.76(万元)
【私教点拨】房产税和城镇土地使用税均有涉及地下建筑物的征税方法见表10—2。
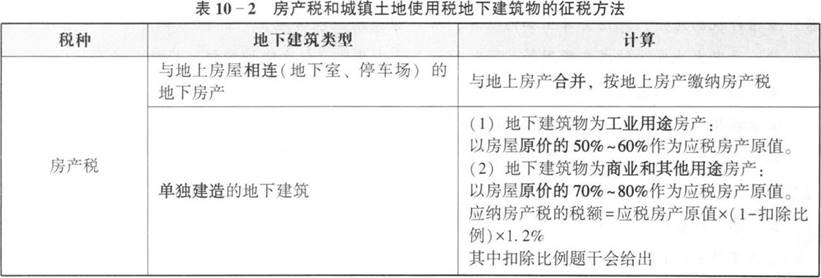
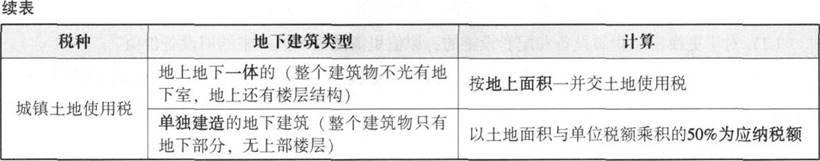
值得注意的是,具体是否是单独建造,题目一般会指明。
2叭9年该企业应缴纳的房产税=(8000-800)×(1—30%)×1.2%×10/12+800×60%×(1—30%)×1.2%×10/12=53.76(万元)
本题的解题步骤如下。
第一步:判断地下建筑物是否属于单独建造。确定其计税依据。
本题指明是单独建造的地下建筑物,地下室应税原值为房产原值的60%。
房产税按年计算,分期缴纳,因此需要考虑纳税义务发生时间,本题2月自建的厂房竣工并投入使用,自建成之次月从价计算缴纳房产税。
地下建筑物房产税=800×60%×(1—30%)×1.2%×10/12=3.36(万元)
第二:步:计算地上房产的房产税。
地上建筑物房产税=(8000—800)×(1—30%)×1.2%×10/12=50.4(万元)
第三步:计算合计税额。
综上,当年合计缴纳房产税=3.36+50.4=53.76(万元)
【私教点拨】房产税和城镇土地使用税均有涉及地下建筑物的征税方法见表10—2。
值得注意的是,具体是否是单独建造,题目一般会指明。
你可能感兴趣的试题
A.42万元
B.48.72万元
C.50.4万元
D.54.6万元
A.288
B.340
C.348
D.360