单选题
税法
题号 #5835945
某企业2019年8月进口载货汽车1辆;9月在国内市场购置载货汽车2辆,支付全部价款为75万元(不含增值税),由汽车销售公司并具“机动车销售统一发票”另支付车辆购置税7.5万元、车辆牌照费0.1万元、代办保险费2万元;10月受赠小汽车1辆。上述车辆全部为企业自用。下列关于该企业计缴车辆购置税计税依据的表述中,正确的是( )。
参考答案
C
答案解析
本题考查车辆购置税的计税依据。
选项AB.购买自用应税车辆的计税依据为纳税人实际支付给销售者的全部价款(不包括增值税),依据纳税人购买应税车辆时相关凭证载明的价格确定;本题中,支付的全部价款为75万元由汽车销售公司开具“机动车销售统一发票”,所以计税依据为75万元。选项AB错误。
选项C,进口自用应税车辆的计税依据为关税完税价加上关税和消费税;本题中,进口的是载货汽车,不需要缴纳消费税,所以计税依据=关税完税价+关税。选项C正确。
选项D,受赠方式取得自用应税车辆的计税依据为购置应税车辆时相关凭证载明的价格(不包括增值税)。选项D错误。
【私教点拨】不同取得方式下,车辆购置税计税依据见表11—1。
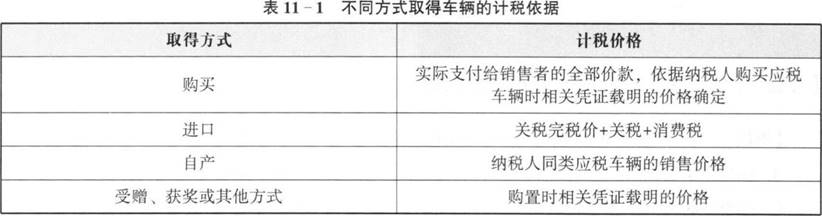
值得注意的是,不论哪种方式取得,计税价格都不包括增值税。
选项AB.购买自用应税车辆的计税依据为纳税人实际支付给销售者的全部价款(不包括增值税),依据纳税人购买应税车辆时相关凭证载明的价格确定;本题中,支付的全部价款为75万元由汽车销售公司开具“机动车销售统一发票”,所以计税依据为75万元。选项AB错误。
选项C,进口自用应税车辆的计税依据为关税完税价加上关税和消费税;本题中,进口的是载货汽车,不需要缴纳消费税,所以计税依据=关税完税价+关税。选项C正确。
选项D,受赠方式取得自用应税车辆的计税依据为购置应税车辆时相关凭证载明的价格(不包括增值税)。选项D错误。
【私教点拨】不同取得方式下,车辆购置税计税依据见表11—1。
值得注意的是,不论哪种方式取得,计税价格都不包括增值税。
你可能感兴趣的试题
A.20000元
B.20707.96元
C.20512.82元
D.24000元
A.商用货车按“每辆”作为计税单位
B.摩托车按“排气量”作为计税单位
C.游艇按“净吨位每吨”作为计税单位
D.专用作业车按“整备质量每吨”作为计税单位