简答题
税法
题号 #5835995
我国居民企业甲在境外进行了投资,相关投资结构及持股比例如下。
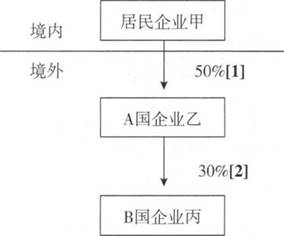
2019年经营及分配状况如下。
(1)B国企业所得税税率为30%,预提所得税税率为12%,丙企业应纳税所得总额800万元,丙企业将部分税后利润按持股比例进行了分配[3]。
(2)A国企业所得税税率为20%,预提所得税税率为10%。乙企业应纳税所得总额(该应纳所得税总额已包含投资收益还原计算的间接税款[4])1000万元.其中来自丙企业的投资收益为100万元,按照12%的税缴纳B国预提所得税12万元[5];乙企业在A国享受税收抵免后实际缴纳的税额180万元,乙企业将全部税后利润[7]按持股比例进行了分配。
(3)居民企业甲适用的企业所得税税率25%,其中来自境内的应纳税所得额[8]为2400万元。
要求:
(1)简述居民企业可适用境外所得税收抵免的税额范围。
(2)判断企业丙分回企业甲的投资收益能否适用间接抵免优惠政策并说明理由。
(3)判断企业乙分回企业甲的投资收益能否适用间接抵免优惠政策并说明理由。
(4)计算企业乙所纳税额属于由企业甲负担的税额。
(5)计算企业甲取得来源于企业乙投资收益的抵免限额。
(6)计算企业甲取得来源于企业乙投资收益的实际抵免额。
参考答案
暂无
答案解析
(1)居民企业可以就其取得的境外所得直接缴纳和间接负担的境外企业所得性质的税额进行抵免。
(2)丙不适用间接抵免优惠政策。甲持有丙的比例50%×30%=15%,低于20%。
(3)乙适用间接抵免优惠政策。甲持有乙的比例为50%,大于20%。
(4)乙所纳税额属于企业甲负担的税额=(180+12)×50%=96(万元)
(5)甲境外税后股息=(1000—180—12)×50%=404(万元)
来自A国的税前应纳税所得额=404+96=500(万元)抵免限额=500×25%=125(万元)
(6)甲企业在A国实际缴纳税款=96+404×10%=136.4(万元)
抵免限额为125万元。当年实际可抵免的税额为125万元。
【私教点拨】自2017年1月1日起,企业在境外取得的股息所得,在按规定计算该企业境外股息所得的可抵免所得税额和抵免限额时,由该企业直接或者间接持有20%以上股份的外国企业,限于按照规定持股方式确定的五层外国企业。
第一层:企业直接持有20%以上股份的外国企业。
第二层至第五层:单一上一层外国企业直接持有20%以上股份,且由该企业直接持有或通过一个或多个符合规定持股方式的外国企业间接持有总和达到20%以上股份的外国企业。
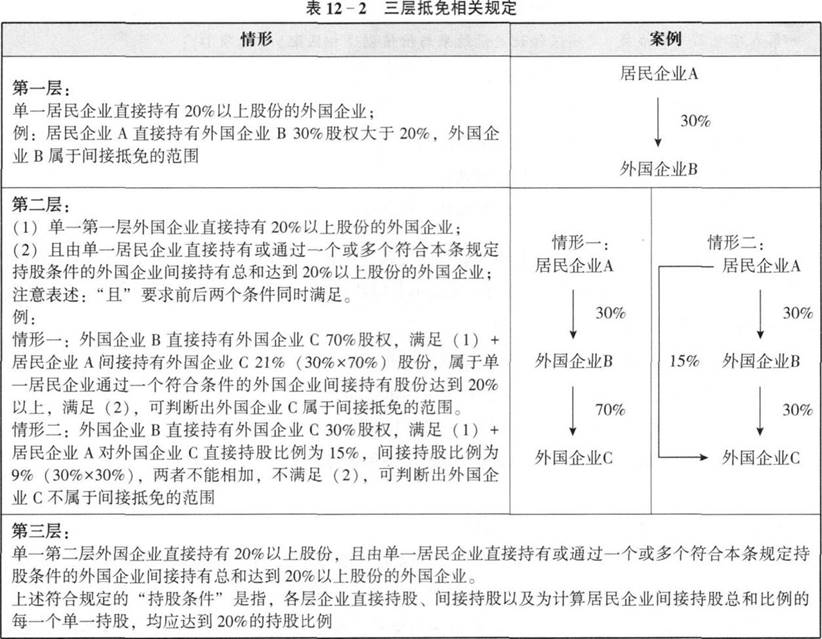
由于教材收录的案例仍属于三层抵免,且三层抵免的计算相对复杂且计算量大,因此下表列式三层抵免的情形,并着重讲解前两层抵免。其相关规定见表12—2。
(2)丙不适用间接抵免优惠政策。甲持有丙的比例50%×30%=15%,低于20%。
(3)乙适用间接抵免优惠政策。甲持有乙的比例为50%,大于20%。
(4)乙所纳税额属于企业甲负担的税额=(180+12)×50%=96(万元)
(5)甲境外税后股息=(1000—180—12)×50%=404(万元)
来自A国的税前应纳税所得额=404+96=500(万元)抵免限额=500×25%=125(万元)
(6)甲企业在A国实际缴纳税款=96+404×10%=136.4(万元)
抵免限额为125万元。当年实际可抵免的税额为125万元。
【私教点拨】自2017年1月1日起,企业在境外取得的股息所得,在按规定计算该企业境外股息所得的可抵免所得税额和抵免限额时,由该企业直接或者间接持有20%以上股份的外国企业,限于按照规定持股方式确定的五层外国企业。
第一层:企业直接持有20%以上股份的外国企业。
第二层至第五层:单一上一层外国企业直接持有20%以上股份,且由该企业直接持有或通过一个或多个符合规定持股方式的外国企业间接持有总和达到20%以上股份的外国企业。
由于教材收录的案例仍属于三层抵免,且三层抵免的计算相对复杂且计算量大,因此下表列式三层抵免的情形,并着重讲解前两层抵免。其相关规定见表12—2。
你可能感兴趣的试题
A.0
B.600万元
C.500万元
D.100万元