简答题
会计
题号 #5836587
甲公司2×13年度实现账面净利润15000万元,其2×13年度财务报表于2×14年2月28日对外报出。该公司2×14年度发生的有关交易或事项以及相关的会计处理如下:
(1)甲公司于2×14年3月26日依据法院判决向银行支付连带保证责任赔款7200万元,并将该事项作为会计差错追溯调整了2×13年度财务报表。甲公司上述连带保证责任产生于2×11年。根据甲公司、乙公司及银行三方签订的合同,乙公司向银行借款7000万元,除以乙公司拥有的一栋房产向银行提供抵押外,甲公司作为连带责任保证人,在乙公司无力偿付借款时承担连带保证责任。2×13年10月,乙公司无法偿还到期借款。2×13年12月26日,甲公司、乙公司及银行三方经协商,一致同意以乙公司用于抵押的房产先行拍卖抵偿借款本息。按当时乙公司抵押房产的市场价格估计,甲公司认为拍卖价款足以支付乙公司所欠银行借款本息7200万元。为此,甲公司在其2×13年度财务报表附注中对上述连带保证责任进行了说明,但未确认与该事项相关的负债。2×14年3月1日,由于抵押的房产存在产权纠纷,乙公司无法拍卖。为此,银行向法院提起诉讼,要求甲公司承担连带保证责任。2×14年3月20日,法院判决甲公司承担连带保证责任。假定税法规定,企业因债务担保产生的损失不允许税前扣除。
(2)甲公司于2×14年3月28日与丙公司签订协议,将其生产的一台大型设备出售给丙公司。合同约定价款总额为14000万元,签约当日支付价款总额的30%,之后30日内支付30%,另外40%于签约后180日内支付。甲公司于签约当日收到丙公司支付的4200万元款项。根据丙公司提供的银行账户余额情况,甲公司估计丙公司能够按期付款。为此,甲公司在2×14年第1季度财务报表中确认了该笔销售收入14000万元,并结转相关成本10000万元。2×14年9月,因自然灾害造成生产设施重大毁损,丙公司遂通知甲公司,其无法按期支付所购设备其余40%款项。甲公司在编制2×14年度财务报表时,经向丙公司核实,预计丙公司所欠剩余款项在2×17年才可能收回,2×14年12月31日按未来现金流量折算的现值金额为4800万元。甲公司对上述事项调整了第1季度财务报表中确认的收入,但未确认与该事项
相关的所得税影响。
借:主营业务收入 5600
贷:应收账款 5600
(3)2×14年4月20日,甲公司收到当地税务部门返还其2×13年度已交所得税款的通知,4月30日收到税务部门返还的所得税款项720万元。甲公司在对外提供2×13年度财务报表时,因无法预计是否符合有关的税收优惠政策,故全额计算交纳了所得税并确认了相关的所得税费用。税务部门提供的税收返还款凭证中注明上述返还款项为2×13年的所得税款项,为此,甲公司追溯调整了已对外报出的2×13年度财务报表相关项目的金额。
(4)2×14年10月1日,甲公司董事会决定将其管理用固定资产的折旧年限由10年调整为20年,该项变更自2×14年1月1日起执行。董事会会议纪要中对该事项的说明如下:考虑到公司对某管理用固定资产的实际使用情况发生变化,将该固定资产的折旧年限调整为20年,这更符合与固定资产相关的经济利益预期消耗方式。
上述管理用固定资产系甲公司于2×11年12月购入,原值为3600万元,甲公司采用年限平均法计提折旧,预计净残值为零。税法规定该固定资产的计税年限最低为15年,甲公司在计税时按照15年计算确定的折旧在所得税税前扣除。在2×14年度财务报表中,甲公司对该固定资产按照调整后的折旧年限计算的年折旧额为160万元,与该固定资产相关的递延所得税资产余额为40万元。
其他相关资料:甲公司适用的所得税税率为25%,在本题涉及的相关年度甲公司预计未来期间能够取得足够的应纳税所得额用来抵减可抵扣暂时性差异的所得税影响。甲公司2×14年度实现盈利,按照净利润的10%提取法定盈余公积。
要求:根据资料(1)至(4),逐项说明甲公司的会计处理是否正确,并说明理由。对于不正确的会计处理,编制更正的会计分录。(答案中的金额单位用万元表示)
参考答案
暂无
答案解析
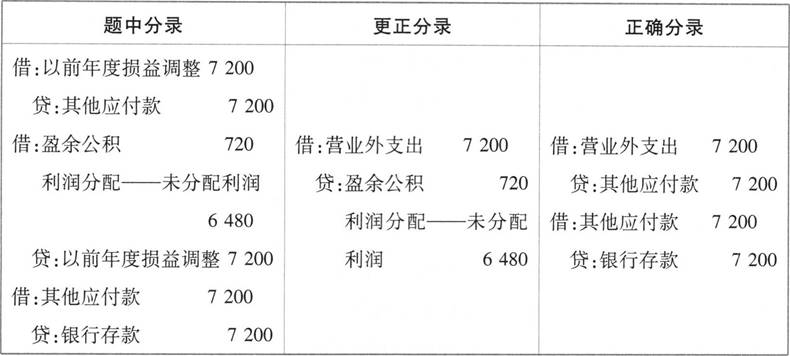
(1)甲公司的账务处理不正确。
理由:法院判决甲公司承担连带保证责任时,甲公司2×13年的财务报告已经对外报出,因此该事项不属于资产负债表日后事项,甲公司无需对2×13年的财务报表进行追溯调整。另外,2×13年年末甲公司认为乙公司房产拍卖款足以偿还负债,所以并没有确认预计负债,这是基于当时情形作出的正确处理,因此也不能作为差错更正处理,支付的赔偿款7200万元应直接计入当期损益。
(2)甲公司的账务处理不正确。
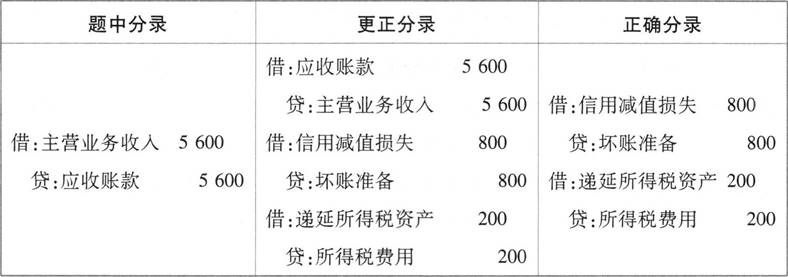
理由:2×14年3月28日,设备的控制权已经转移给丙公司,且甲公司估计丙公司能够按期付款,符合收入确认条件。2×14年9月,因丙公司陷人财务困难,剩余应收款项的预计未来现金流量现值减少,说明应收款项发生了减值,对应收账款计提减值即可,不能冲减前期已确认的收入。
应收账款减值金额=14000×40%一4800=800(万元)。
(3)甲公司的账务处理不正确。
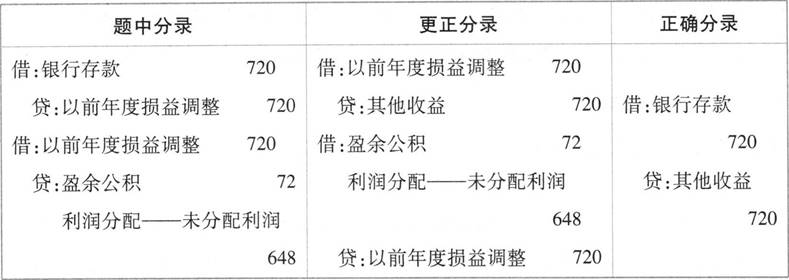
理由:企业收到的税收返还,发生在财务报表报出之后,因此不属于资产负债表日后调整事项,无需对2×13年的财务报表进行追溯调整,应于实际收到时计入当期损益。
(4)甲公司的账务处理不正确。
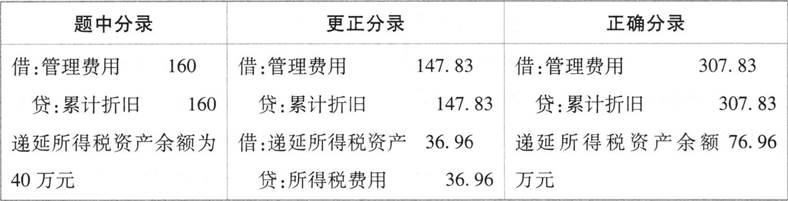
理由:固定资产折旧年限的变更属于会计估计变更,应采用未来适用法处理,甲公司不能根据董事会决议的规定将该项变更应用于批准变更之前的期间。
2×14年1—9月折旧额=3600÷10×9÷12=270(万元)。
2×14年10—12月折1日额=(3600—3600+10×2—270)÷(20×12—2×12—9)×3=
2610+207×3=37.83(万元)。
2×14年1~12月应计折旧额=270+37.83=307.83(万元)。
2×14年12月31日账面价值=3600-3600÷10×2-307.83=2572.17(万元)。
2×14年12月31日计税基础=3600-3600÷15×3=2880(万元)。
固定资产的账面价值小于计税基础,形成可抵扣暂时性差异=2880-2572.17=307.83(万元),应确认的递延所得税资产余额=307.83×25%=76.96(万元)。
理由:法院判决甲公司承担连带保证责任时,甲公司2×13年的财务报告已经对外报出,因此该事项不属于资产负债表日后事项,甲公司无需对2×13年的财务报表进行追溯调整。另外,2×13年年末甲公司认为乙公司房产拍卖款足以偿还负债,所以并没有确认预计负债,这是基于当时情形作出的正确处理,因此也不能作为差错更正处理,支付的赔偿款7200万元应直接计入当期损益。
(2)甲公司的账务处理不正确。
理由:2×14年3月28日,设备的控制权已经转移给丙公司,且甲公司估计丙公司能够按期付款,符合收入确认条件。2×14年9月,因丙公司陷人财务困难,剩余应收款项的预计未来现金流量现值减少,说明应收款项发生了减值,对应收账款计提减值即可,不能冲减前期已确认的收入。
应收账款减值金额=14000×40%一4800=800(万元)。
(3)甲公司的账务处理不正确。
理由:企业收到的税收返还,发生在财务报表报出之后,因此不属于资产负债表日后调整事项,无需对2×13年的财务报表进行追溯调整,应于实际收到时计入当期损益。
(4)甲公司的账务处理不正确。
理由:固定资产折旧年限的变更属于会计估计变更,应采用未来适用法处理,甲公司不能根据董事会决议的规定将该项变更应用于批准变更之前的期间。
2×14年1—9月折旧额=3600÷10×9÷12=270(万元)。
2×14年10—12月折1日额=(3600—3600+10×2—270)÷(20×12—2×12—9)×3=
2610+207×3=37.83(万元)。
2×14年1~12月应计折旧额=270+37.83=307.83(万元)。
2×14年12月31日账面价值=3600-3600÷10×2-307.83=2572.17(万元)。
2×14年12月31日计税基础=3600-3600÷15×3=2880(万元)。
固定资产的账面价值小于计税基础,形成可抵扣暂时性差异=2880-2572.17=307.83(万元),应确认的递延所得税资产余额=307.83×25%=76.96(万元)。
你可能感兴趣的试题
A.拟于近期出售的指定为以公允价值计量且其变动计入到其他综合收益的金融资产
B.采用成本模式进行后续计量的投资1生房地产,企业已经签订了不可撤销的转让合同
C.董事会已作出决议将老旧生产线对外转让,但目前尚未找到意向购买者
D.使用寿命到期,董事会批准报废的固定资产
A.甲公司与A公司签订不可撤销的销售协议,约定将一台正在更新改造的设备完工后转让给A公司,设备完工时间无法确定
B.乙公司2019年10月1日与B公司达成销售协议,约定于2020年12月31日将一栋自用办公楼出售给B公司
C.丙公司与C公司签订一项不可撤销的销售协议,约定于次月1日将一条生产线出售给C公司,尚未完成的客户订单一并移交
D.丁公司2019年1月1日与D公司达成协议,计划将于次年2月10日将一台生产设备转让给D公司,但尚未签订正式的书面协议
A.买方或其他方意外设定导致出售延期,但预计能够自延期时起1年内顺利化解延期因素
B.发生了罕见情况导致出售未能在1年内完成,但企业在最初1年内及时采取必要措施,使其重新满足划分为持有待售条件
C.有充分证据表明该非流动资产或处置组的出售属于非关联方交易
D.有充分证据表明该非流动资产或处置组的出售属于关联方交易