简答题 会计
题号 #5836688

甲公司适用的所得税税率为25%,预计以后期间不会变更,未来期间有足够的应纳税所得额用以抵扣可抵扣暂时性差异;2×15年年初递延所得税资产的账面余额为100万元,递延所得税负债的账面余额为零,不存在其他未确认暂时性差异影响所得税的事项。2×15年,甲公司发生的下列交易或事项,其会计处理与所得税法规规定存在差异:
(1)甲公司持有乙公司30%股权并具有重大影响,采用权益法核算,其初始投资成本为1000万元,截至2×15年12月31日,甲公司该股权投资的账面价值为1900万元。其中,因乙公司2×15年实现净利润,甲公司按持股比例计算确认增加的长期股权投资账面价值300万元;因乙公司持有其他债权投资产生的其他综合收益增加,甲公司按持股比例计算确认增加的长期股权投资账面价值80万元。其他长期股权投资账面价值的调整系按持股比例计算享有乙公司以前年度的净利润,甲公司计划于2×16年出售该项股权投资,但出售计划尚未经董事会和股东大会批准。税法规定,符合条件的居民企业间的股息、红利免税。
(2)1月4日,甲公司经股东大会批准,授予其50名管理人员每人10万份股份期权,每份期权于到期日可以6元/股的价格购买甲公司1股普通股,但被授予股份期权的管理人员必须在甲公司工作满3年才可行权。甲公司因该股权激励于当年确认了550万元的股份支付费用。税法规定,行权时股份公允价值与实际支付价款之间的差额,可在行权期间计算应纳税所得额时扣除。甲公司预计该股份期权行权时可予税前抵扣的金额为1600万元,预计因该股权激励计划确认的股份支付费用合计数不会超过可税前抵扣的金额。
(3)2×15年,甲公司发生与生产经营活动有关的业务宣传费支出1600万元。税法规定,不超过当年销售收入15%的部分准予税前全额扣除,超过部分,准予在以后纳税年度结转扣除。甲公司2×15年销售收入为9000万元。
(4)甲公司2×15年利润总额4500万元,以前年度发生的可弥补亏损400万元尚在税法允许结转以后年度产生的所得抵扣的期限内。假定,除上述事项外,甲公司不存在其他纳税调整事项,甲公司和乙公司均为境内居民企业,不考虑中期财务报告及其他因素。甲公司于年末进行所得税会计处理。
要求:(1)根据资料(1),说明甲公司长期股权投资权益法核算下的账面价值与计税基础是否产生暂时性差异;如果产生暂时性差异,说明是否应当确认递延所得税负债或资产,并说明理由。
(2)分别计算甲公司2×15年12月31日递延所得税负债或资产的账面余额,以及甲公司2×15年应交所得税、所得税费用,编制相关的会计分录。(答案中的金额单位用万元表示)

进入在线模考

参考答案

暂无

答案解析

(1)甲公司长期股权投资账面价值为1900万元,计税基础为1000万元,账面价值与计税基础存在暂时性差异900万元,但不应当确认递延所得税负债。
理由:按相关准则规定,对于采用权益法核算的长期股权投资,其账面价值与计税基础产生的有关暂时性差异是否应确认相关的所得税影响,应考虑该项投资的持有意图,如果企业拟长期持有该投资,则不确认递延所得税,在持有意图由长期持有转变为拟近期出售的情况下,应确认由此产生的所得税影响。在本题中,甲公司持有的该项长期股权投资,虽然拟于2×16年出售,但因出售计划未经董事会批准,尚不满足确认递延所得税负债的条件。
(2)资料(2),2×15年甲公司根据会计准则规定当期确认的成本费用为550万元,但预计未来期间可税前扣除的金额为1600万元,超过了该公司当期确认的成本费用。根据企业会计准则的规定,超过部分的所得税额影响直接计入所有者权益。企业应确认递延所得税资产的金额=1600×25%=400(万元)。
借:递延所得税资产              400.0
贷:资本公积——其他资本公积(1600-550)×25%     262.5
  所得税费用(550×25%)              137.5
资料(3),应确认递延所得税资产金额=(1600-9000×15%)×25%=62.5(万元),对应所得税费用。
借:递延所得税资产   62.5
  贷:所得税费用      62.5
资料(4),递延所得税资产转回金额=400×25%=100(万元),对应所得税费用。
借:所得税费用     100
  贷:递延所得税资产     100
综上所述,递延所得税负债余额为0,递延所得税资产余额=100+400+62.5—100=462.5(万元)。
应交所得税=[(4500—400—300+550)+(1600—9000×15%)]×25%=1150(万元)。
所得税费用=1150+(-137.5-62.5+100)=1050(万元)。
借:所得税费用     1150
  贷:应交税费——应交所得税     1150
你可能感兴趣的试题

1 甲公司适用的企业所得税税率为25%,经当地税务机关批准,甲公司自2×11年2月取得第一笔生产经营收入所属纳税年度起,享受“三免三减半”的税收优惠政策,即2×11年至2×13年免交企业所得税,2×14年至2×16年减半,按照12.5%的税率交纳企业所得税。甲公司2×13年至2×17年有关会计处理与税收处理不一致的交易或事项如下:
(1)2×12年12月1013,甲公司购入一台不需要安装即可投人使用的行政管理用A设备,成本6000万元,该设备采用年数总和法计提折旧,预计使用5年,预计无净残值。税法规定,固定资产按照年限平均法计提的折旧准予在税前扣除。假定税法规定的A设备预计使用年限及净残值与会计规定相同。
(2)甲公司拥有一栋五层高的B楼房,用于本公司行政管理部门办公。迁往新建的办公楼后,甲公司2×17年1月1日与乙公司签订租赁协议,将B楼房租赁给乙公司使用。租赁合同约定,租赁期为3年,租赁期开始日为2×17年1月1日,年租金为240万元,于每月月末分期支付。B楼房转换为投资性房地产前采用年限平均法计提折旧,预计使用50年,预计无净残值;转换为投资性房地产后采用公允价值模式进行后续计量。转换日,B楼房原价为800万元,已计提折旧为400万元,公允价值为1300万元。2×17年12月31日,B楼房的公允价值为1500万元。税法规定,企业的各项资产以历史成本为基础计量;固定资产按照年限平均法计提的折旧准予在税前扣除。假定税法规定的8楼房使用年限及净残值与其转换为投资性房地产前的会计规定相同。
(3)2×17年7月1日,甲公司以1000万元的价格购入国家同日发行的国债,款项已用银行存款支付。该债券的面值为1000万元,期限为3年,年利率为5%(与实际利率相同),利息于每年6月30日支付,本金到期一次付清。甲公司根据其管理该国债的业务模式和该国债的合同现金流量特征,将购入的国债分类为以摊余成本计量的金融资产。税法规定,国债利息收入免交企业所得税。
(4)2×17年9月3日,甲公司向符合税法规定条件的公益性社团捐赠现金600万元。税法规定,企业发生的公益性捐赠支出不超过年度利润总额12%的部分准许扣除。其他相关资料:
第一,2×17年度,甲公司实现利润总额4500万元。
第二,2×13年年初,甲公司递延所得税资产和递延所得税负债均无余额,无未确认递延所得税资产的可抵扣暂时性差异和可抵扣亏损,除上面所述外,甲公司2×13年至2×17年无其他会计处理与税收处理不一致的交易或事项。
第三,2×13年至2×17年各年年末,甲公司均有确凿证据表明未来期间很可能获得足够的应纳税所得额用来抵扣可抵扣暂时性差异。第四,不考虑除所得税以外的其他税费及其他因素。
要求:
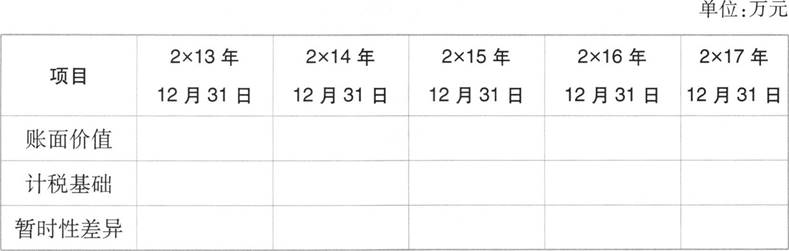
(1)根据资料(1),分别计算甲公司2×13年至2×17年各年A设备应计提的折旧,并填写完成下列表格。

(2)根据资料(2),编制甲公司2×17年与8楼房转换为投资性房地产及其后续公允价值变动相关的会计分录。
(3)根据资料(3),编制甲公司2×17年与购入国债及确认利息相关的会计分录。
(4)根据上述资料,计算甲公司2×13年至2×16年各年年末的递延所得税资产或负债余额。
(5)根据上述资料,计算甲公司2×17年的应交所得税和所得税费用,以及2×17年年末递延所得税资产或负债余额,并编制相关会计分录。(答案中的金额单位用万元表示)
2 注册会计师在对甲股份有限公司(以下简称“甲公司”)2×14年财务报表进行审计时,对其当年度发生的下列交易事项的会计处理提出疑问,希望能与甲公司财务部门讨论:
(1)1月2日,甲公司自公开市场以2936.95万元购入乙公司于当日发行的一般公司债券30万张,该债券每张面值为100元,票面年利率为5.5%;该债券为5年期,分期付息(于下一年的1月2日支付上一年利息)、到期还本。甲公司拟长期持有该债券以获得本息流入。因现金流充足,甲公司预计不会在到期前出售。甲公司对该交易事项的会计处理如下(单位:万元,下同):
借:债权投资——成本     3000.00
  贷:银行存款        2936.95
    财务费用        63.05
借:应收利息     165
  贷:投资收益     165
(2)7月20日,甲公司取得当地财政部门拨款1860万元,用于资助甲公司2×14年7月开始进行的一项研发项目的前期研究。该研发项目预计周期为两年,预计将发生研究支出3000万元。项目自2×14年7月开始启动,至年末累计发生研究支出1500万元(全部以银行存款支付)。
甲公司采用总额法核算政府补助,甲公司对该交易事项的会计处理如下:
借:银行存款     1860
  贷:其他收益     1860
借:研发支出——费用化支出     1500
  贷:银行存款          1500
借:管理费用      1500
  贷:研发支出——费用化支出     1500
(3)甲公司持有的乙公司200万股股票于2×13年2月以12元/股购入,且对乙公司不具有重大影响,甲公司将其指定为以公允价值计量且其变动计入其他综合收益的金融资产。2×13年12月31日,乙公司股票市价为14元/股。自2×14年3月开始,乙公司股票价格持续下跌。至2×14年12月31日,已跌至4元/股。甲公司对该交易或事项的会计处理如下:
借:信用减值损失      2000
  贷:其他综合收益——损失准备   2000
(4)8月26日,甲公司与其全体股东协商,由各股东按照持股比例同比例增资的方式解决生产线建设资金需求(尚未变更工商登记)。8月30日,股东新增投入甲公司资金3200万元,甲公司将该部分资金存人银行存款账户。9月1日,生产线工程开工建设,并于当日及12月1日分别支付建造承包商工程款600万元和800万元。甲公司将尚未动用增资款项投资货币市场,月收益率0.4%。甲公司对该交易事项的会计处理如下:
借:银行存款     3200
  贷:资本公积     3200
借:在建工程     1400
  贷:银行存款     1400
借:银行存款     38.4
  贷:在建工程     38.4
其中,冲减在建工程的金额=2600×0.4%×3+1800×0.4%×1=38.4(万元)。
其他相关资料:(P/4,5%,5)=4.3295,(P/A,6%,5)=4.2124,(P/F,5%,5)=0.7835,(P/F,6%,5)=0.7473。
要求:
判断甲公司对有关交易事项的会计处理是否正确,对于不正确的,说明理由并编制更正的会计分录(无需通过“以前年度损益调整”科目)。(答案中的金额单位用万元表示)
3 注册会计师在对甲公司2×18年度财务报表进行审计时,关注到甲公司对前期财务报表进行了追溯调整,具体情况如下:
(1)甲公司于2×17年1月1日开始进行某项新技术的研发,截至2×17年12月31日,累计发生研究支出300万元,开发支出200万元。在编制2×17年度财务报表时,甲公司考虑到相关技术尚不成熟,能否带来经济利益尚不确定,将全部研究和开发费用均计入当期损益。2×18年12月31日,相关技术的开发取得重大突破,管理层判断其未来能够带来远高于研发成本的经济利益流入,且甲公司有技术、财务和其他资源支持其最终完成该项目。甲公司将本年发生的原计入管理费用的研发支出100万元全部转入“开发支出”项目,并对2×17年已费用化的研究和开发支出进行了追溯调整,相关会计处理如下(单位:万元,下同):
借:研发支出——资本化支出   600
  贷:以前年度损益调整      500
管理费用100
(2)2×17年7月1日,甲公司向乙公司销售产品,增值税专用发票上注明的销售价格为1000万元,增值税税款130万元,并于当日取得乙公司转账支付的1130万元。销售合同中还约定:2×18年6月30日甲公司按1100万元的不含增值税价格回购该批商品,商品一直由甲公司保管,乙公司不承担商品实物灭失或损失的风险。在编制2×17年财务报表时,甲公司将上述交易作为一般的产品销售处理,确认了销售收入1000万元,并结转销售成本600万元。
2×18年6月30日,甲公司按约定支付回购价款1100万元和增值税税款143万元,并取得增值税专用发票。甲公司重新审阅相关合同,认为该交易实质上是抵押借款,上年度不应作为销售处理,相关会计处理如下:
借:以前年度损益调整(2×17年营业收入)     1000
  贷:其他应付款                1000
借:库存商品      600
  贷:以前年度损益调整(2×17年营业成本)     600
借:其他应付款              1000
  财务费用              100
  应交税费——应交增值税(进项税额)   143
  贷:银行存款              1243
(3)甲公司2×17年因合同纠纷被起诉。在编制2×17年度财务报表时,该诉讼案件尚未判决,甲公司根据法律顾问的意见,按最可能发生的赔偿金额100万元确认了预计负债。2×18年7月,法院判决甲公司赔偿原告150万元。甲公司决定接受判决,不再上诉。据此,甲公司相关会计处理如下:
借:以前年度损益调整   50
  贷:预计负债      50
(4)甲公司某项管理用固定资产系2×15年6月30日购入并投入使用。该设备原值1200万元,预计使用年限12年,预计净残值为零,按年限平均法计提折旧。
2×18年6月,市场出现更先进的替代资产,管理层重新评估了该资产的剩余使用年限,预计其剩余使用年限为6年,预计净残值仍为零(折旧方法不予调整)。甲公司2×18年的相关会计处理如下:
借:以前年度损益调整   83.33
  管理费用      133.33
  贷:累计折旧        216.66
其他相关资料:不考虑所得税等相关税费的影响,以及以前年度损益调整结转的会计处理。
要求:
根据资料(1)至(4),判断甲公司对相关事项的会计处理是否正确,并说明理由;对于不正确的事项,编制更正有关会计处理的调整分录。(答案中的金额单位用万元表示)
找试题 · 找答案 · 找资料 在线模考