简答题
会计
题号 #5836693
甲公司为境内上市公司,其2×15年度财务报告于2×16年3月20日经董事会批准对外报出。2×15年甲公司发生的部分交易或事项以及相关的会计处理如下:
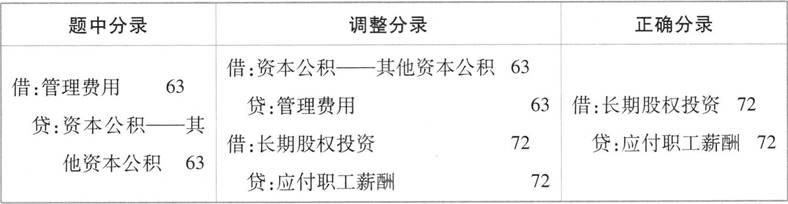
(1)2×15年7月1日,甲公司实施一项向乙公司(甲公司的子公司)20名高管人员每人授予20000份股票期权的股权激励计划。甲公司与相关高管人员签订的协议约定,每位高管人员自期权授予之日起在乙公司连续服务4年,即可以从甲公司购买20000股乙公司股票,购买价格为每股8元,该股票期权在授予日(2×15年7月1日)的公允价值为14元/份,2×15年12月31日的公允价值为16元/份,截至2×15年年末,20名高管人员中没有人离开乙公司,估计未来3.5年内将有2名高管人员离开乙公司。甲公司的会计处理如下(单位:万元,下同):
借:管理费用 63
贷:资本公积——其他资本公积 63
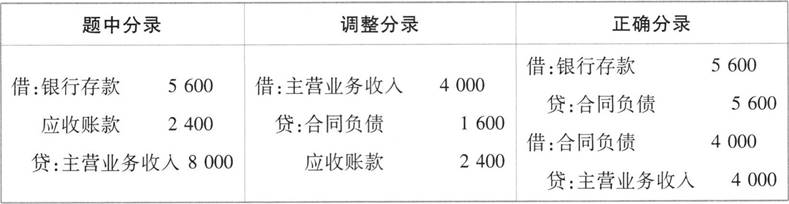
(2)2×15年6月20日,甲公司与丙公司签订广告发布合同。合同约定,甲公司在其媒体上播放丙公司的广告,每日发布8秒,播出期限为1年,自2×15年7月1日起至2×16年6月30日止;广告费用为8000万元,自合同签订第二天支付70%的价款,若因故终止合同,甲公司有权就已履约部分收取款项。合同签订第二天,甲公司收到丙公司按合同约定支付的70%价款,另外30%价款于2×16年1月支付,截至2×15年12月31日,甲公司按合同履行其广告服务义务。甲公司的会计处理如下:
借:银行存款 5600
应收账款 2400
贷:主营业务收入 8000
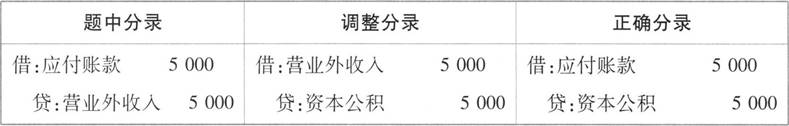
(3)为支持甲公司开拓新兴市场业务,2×15年12月4日,甲公司与其控股股东P公司签订债务重组协议,协议约定P公司豁免甲公司所欠5000万元货款。甲公司的会计处理如下:
借:应付账款 5000
贷:营业外收入 5000
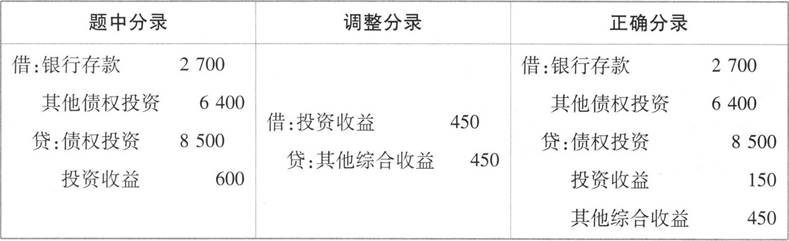
(4)2×15年12月20日,因流动资金短缺,甲公司将以摊余成本计量的丁公司债券出售30%,出售所得价款2700万元已通过银行收取。同时,甲公司改变了该金融资产的业务模式,将所持丁公司债券的剩余部分重分类为以公允价值计量且其变动计入其他综合收益的金融资产,并计划于2×16年年初出售。该以摊余成本计量的金融资产于出售30%之前的账面摊余成本为8500万元,未计提减值准备。预计剩余债券的公允价值为6400万元。甲公司的会计处理如下:
借:银行存款 2700
其他债权投资 6400
贷:债权投资 8500
投资收益 600
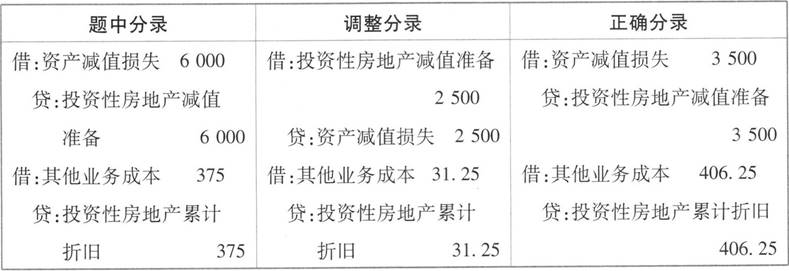
(5)由于出现减值迹象,2×15年6月30日,甲公司对一栋专门用于出租给子公司戊公司的办公楼进行减值测试。该出租办公楼采用成本模式进行后续计量,原值为45000万元,已计提折旧9000万元,以前年度未计提减值准备,预计该办公楼的未来现金流量现值为30000万元,公允价值减去处置费用后的净额为32500万元,甲公司的会计处理如下:
借:资产减值损失 6000
贷:投资性房地产减值准备 6000
甲公司对该办公楼采用年限平均法计提折旧,预计使用50年,截至2×15年6月30日,已计提折旧10年,预计净残值为零。2×15年7月至12月,该办公楼收取租金400万元,计提折旧375万元。甲公司的会计处理如下:
借:银行存款 400
贷:其他业务收入 400
借:其他业务成本 375
贷:投资性房地产累计折旧 375
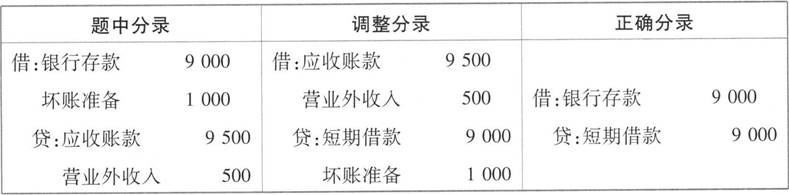
(6)2×15年12月31日,甲公司与己银行签订应收账款保理协议,协议约定,甲公司将应收大华公司账款9500万元出售给己银行,价格为9000万元,如果己银行无法在应收账款信用期过后6个月内收回款项,则有权向甲公司追索。合同签订当日,甲公司将应收大华公司账款的有关资料交付己银行,并书面通知大华公司,己银行向甲公司支付了9000万元。转让时,甲公司已对该应收账款计提了1000万元的坏账准备。甲公司的会计处理如下:
借:银行存款 9000
坏账准备 1000
贷:应收账款 9500
营业外收入 500
假定不考虑相关税费及其他因素;不考虑提取盈余公积等利润分配因素。
要求:
(1)根据上述资料,逐项判断甲公司的会计处理是否正确,并说明理由;如果甲公司的会计处理不正确,编制更正的会计分录(无需通过“以前年度损益调整”科目)。
(2)根据资料(1),判断甲公司合并财务报表中该股权激励计划的类型,并说明理由。
(3)根据资料(5),判断甲公司合并财务报表中该办公楼应划分的资产类别(或报表项目),并说明理由。(答案中的金额单位用万元表示)
参考答案
暂无
答案解析
(1)①资料(1)的会计处理不正确。
理由:母公司甲对子公司的员工实施股权激励,母公司应确认为长期股权投资;因为授予的是乙公司的股票,站在甲公司的角度,属于以集团内其他方权益工具结算,应作为现金结算的股份支付进行处理。
2×15年应确认的长期股权投资的金额=(20—2)×2×16×1÷4×6÷12=72(万元)。
②资料(2)的会计处理不正确。
理由:甲公司向丙公司提供的广告播放服务,具有不可替代用途,且若合同因故终止,甲公司有权就已履约部分收取款项,说明该广告服务属于某一时段内履行的履约义务,应在播出的1年内分期确认收入。
截至2×15年12月31日,甲公司应确认主营业务收入=8000×6÷12=4000(万元)。
③资料(3)的会计处理不正确。
理由:P公司豁免甲公司所欠5000万元货款,实质上是控股股东(P公司)对甲公司的资本性投人,子公司甲应将豁免债务全额计入资本公积。
④资料(4)的会计处理不正确。
理由:甲公司将一项以摊余成本计量的金融资产重分类为以公允价值计量且其变动计入其他综合收益的金融资产的,应当按照该金融资产在重分类日的公允价值进行计量。原账面价值与公允价值之间的差额计入其他综合收益。
处置部分应确认投资收益=2700-8500×30%=150(万元)。
剩余部分公允价值与账面价值的差额=6400-8500×70%=450(万元),应确认其他综合收益。
⑤资料(5)的会计处理不正确。
理由:减值测试前,投资性房地产的账面价值=45000—9000=36000(万元),可收回金额为预计未来现金流量的现值与公允价值减去处置费用后的净额中的较高者,即32500万元。投资性房地产账面价值高于可收回金额,应计提减值准备=36000—32500=3500(万元)。2×15年7月至12月投资性房地产应计提的折旧金额=32500÷(50—10)×6÷12=406.25(万元)。
⑥资料(6)的会计处理不正确。
理由:协议约定,如果己银行无法在应收账款信用期过后6个月内收回款项,则有权向甲公司追索,表明此应收账款不满足终止确认的条件,甲公司应将收到的款项确认为短期借款。
(2)根据资料(1)可知,甲公司合并财务报表中该股权激励计划属于现金结算股份支付。
理由:站在合并主体角度,集团整体是接受服务一方,需要先回购少数股权(乙公司股票)再进行结算,实际上付出现金,应作为现金结算的股份支付处理。
(3)甲公司合并财务报表中该办公楼应该作为固定资产列示。
理由:站在集团整体角度看,母公司甲将自有固定资产出租给子公司戊的交易属于母、子公司内部交易事项,合并财务报表需要将租赁抵销,该项资产仍然作为集团固定资产列报。
理由:母公司甲对子公司的员工实施股权激励,母公司应确认为长期股权投资;因为授予的是乙公司的股票,站在甲公司的角度,属于以集团内其他方权益工具结算,应作为现金结算的股份支付进行处理。
2×15年应确认的长期股权投资的金额=(20—2)×2×16×1÷4×6÷12=72(万元)。
②资料(2)的会计处理不正确。
理由:甲公司向丙公司提供的广告播放服务,具有不可替代用途,且若合同因故终止,甲公司有权就已履约部分收取款项,说明该广告服务属于某一时段内履行的履约义务,应在播出的1年内分期确认收入。
截至2×15年12月31日,甲公司应确认主营业务收入=8000×6÷12=4000(万元)。
③资料(3)的会计处理不正确。
理由:P公司豁免甲公司所欠5000万元货款,实质上是控股股东(P公司)对甲公司的资本性投人,子公司甲应将豁免债务全额计入资本公积。
④资料(4)的会计处理不正确。
理由:甲公司将一项以摊余成本计量的金融资产重分类为以公允价值计量且其变动计入其他综合收益的金融资产的,应当按照该金融资产在重分类日的公允价值进行计量。原账面价值与公允价值之间的差额计入其他综合收益。
处置部分应确认投资收益=2700-8500×30%=150(万元)。
剩余部分公允价值与账面价值的差额=6400-8500×70%=450(万元),应确认其他综合收益。
⑤资料(5)的会计处理不正确。
理由:减值测试前,投资性房地产的账面价值=45000—9000=36000(万元),可收回金额为预计未来现金流量的现值与公允价值减去处置费用后的净额中的较高者,即32500万元。投资性房地产账面价值高于可收回金额,应计提减值准备=36000—32500=3500(万元)。2×15年7月至12月投资性房地产应计提的折旧金额=32500÷(50—10)×6÷12=406.25(万元)。
⑥资料(6)的会计处理不正确。
理由:协议约定,如果己银行无法在应收账款信用期过后6个月内收回款项,则有权向甲公司追索,表明此应收账款不满足终止确认的条件,甲公司应将收到的款项确认为短期借款。
(2)根据资料(1)可知,甲公司合并财务报表中该股权激励计划属于现金结算股份支付。
理由:站在合并主体角度,集团整体是接受服务一方,需要先回购少数股权(乙公司股票)再进行结算,实际上付出现金,应作为现金结算的股份支付处理。
(3)甲公司合并财务报表中该办公楼应该作为固定资产列示。
理由:站在集团整体角度看,母公司甲将自有固定资产出租给子公司戊的交易属于母、子公司内部交易事项,合并财务报表需要将租赁抵销,该项资产仍然作为集团固定资产列报。