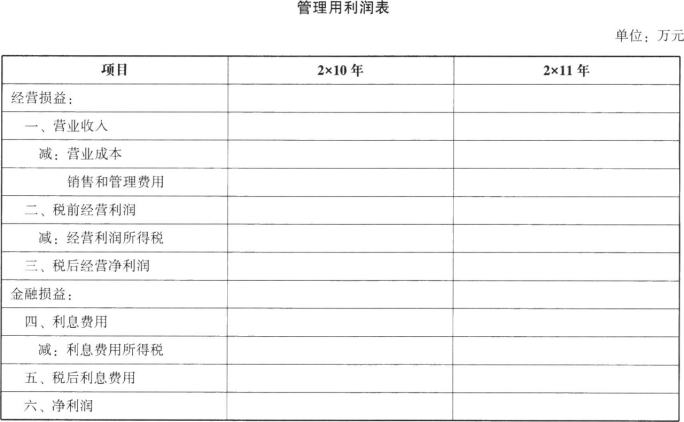
甲公司为一家制衣公司,2×12年计划销售增长率为25%,该增长率超出公司正常的增长水平较多,为了预测融资需求,安排超常增长所需资金,财务经理请你协助安排有关的财务分析工作,该项分析需要依据管理用财务报表进行,相关资料如下:资料一:
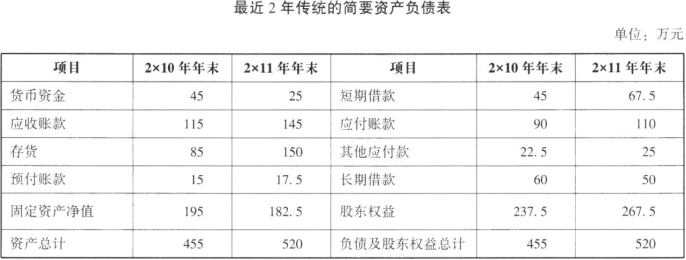
除银行借款外,其他资产负债表项目均为经营性质。
资料二:
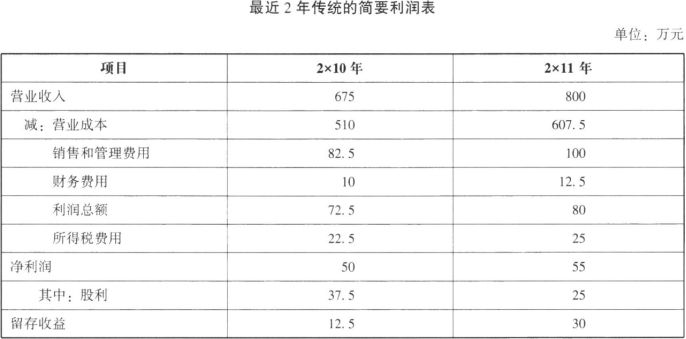 经营损益所得税和金融损益所得税根据当年实际负担的平均所得税税率进行分摊。
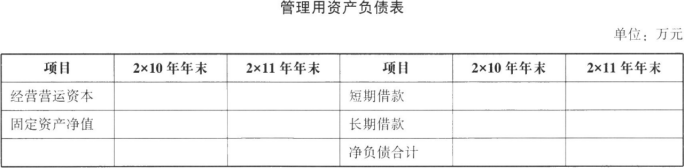
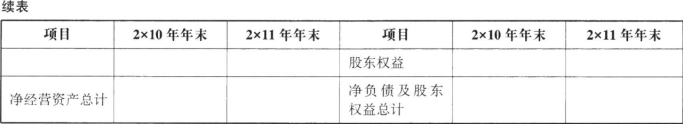
要求:(1)编制管理用资产负债表。
 (2)编制管理用利润表。
 (3)按照改进的财务分析体系要求,计算下列财务比率:税后经营净利率、净经营资产周转次数、净经营资产净利率、税后利息率、经营差异率、净财务杠杆、杠杆贡献率、权益净利率。根据计算结果,识别驱动2×11年权益净利率变动的有利因素包括()。
A.税后经营净利率
B.净经营资产周转次数
C.税后利息率
D.净财务杠杆
(4)计算下列财务比率:销售净利率、净经营资产周转次数、净经营资产权益乘数、利润留存率、可持续增长率、实际增长率。
根据计算结果,识别2×11年超常增长的原因是()的变动。
A.营业净利率
B.净经营资产周转次数
C.净经营资产权益乘数
D.利润留存率
(5)为实现2×12年销售增长25%的目标,需要增加多少净经营资产(不改变经营效率)?
(6)如果2× 12年通过增加权益资本筹集超常增长所需资金(不改变经营效率和财务政策),需要增发多少权益资本?
(7)如果2×12年通过增加借款筹集超常增长所需资金(不增发新股或回购股票、不改变股利政策和经营效率),净财务杠杆将变为多少?
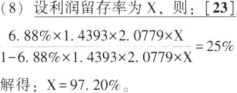
(8)如果2×12年通过提高利润留存率筹集超常增长所需资金(不增发新股或回购股票、不改变经财务杠杆和经营效率),利润留存率将变为多少?
参考答案
答案解析
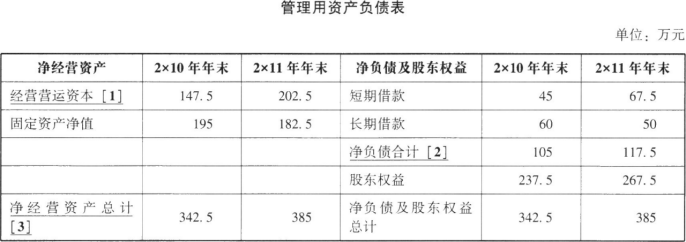
【答案解读】[1]除固定资产外其余都是经营性流动资产,故2×10年经营性流动资产=455—195=260(万元)。题干的信息告知除银行借款外其余都是经营性的负债,故2×10年经营性流动负债=90+22.5=112.5(万元),2×10年经营营运资本=经营性流动资产一经营性流动负债=260-112.5=147.5(万元)。同理计算2×11年经营营运资本=520—182.5—110—25=203.5(万元)。
- 短期借款和长期借款属于金融负债,无金融资产,故2×10年净负债=2× 10年金融负债一2×10年金融资产=2×10年金融负债=45+60=105(万元);同理计算2×11年净负债=67.5+50=117.5(万元)。
[3]2×10年净经营资产=2×10年经营营运资本+2×10年净经营性长期资产=147.5+195=342.5(万元),同理计算2×11年净经营资产=202.5+182.5=385(万元)。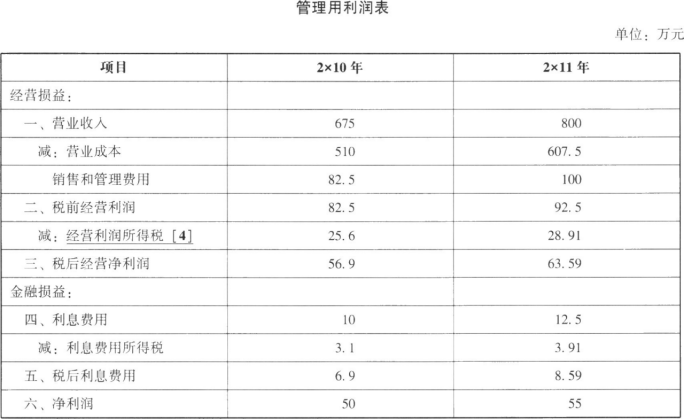
【答案解读】续[4]2×10年经营利润所得税=82.5×22.5/72.5=25.6(万元),2×11年经营利润所得税=92.5×25/80=28.91(万元)。(3)B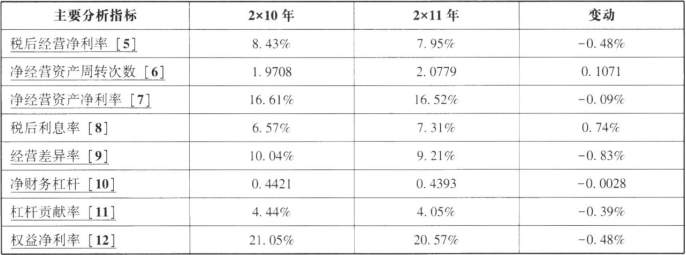
【答案解读】续
[5]税后经营净利率=税后经营净利润÷营业收入
[6]净经营资产周转次数=营业收入÷净经营资产
[7]税后利息率=税后利息费用÷净负债
[8]经营差异率=净经营资产净利率一税后利息率
[9]净财务杠杆=净负债÷股东权益
[10]杠杆贡献率=经营差异率×净财务杠杆
[11]权益净利率=净经营资产净利率+杠杆贡献率=净利润÷股东权益根据依次替代计算各个因素对权益净利率影响程度。从变动的结果可以推断出对权益净利率变动的有利因素是净经营资产周转次数。
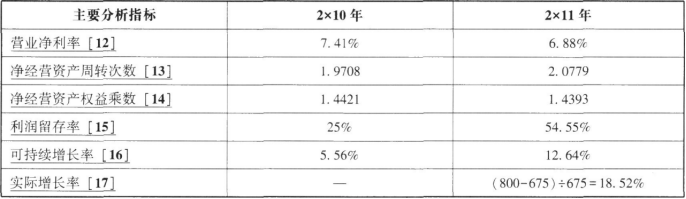
(4) BD
【答案解读】续
[12]营业净利率=净利润÷营业收入
[13]净经营资产周转次数=营业收入÷净经营资产
[14]净经营资产权益乘数=净经营资产÷股东权益
[15]利润留存率=留存收益÷净利润
[16]可持续增长率=本期留存收益÷(期末净经营资产一本期留存收益)
[17]实际增长率=(本年营业收入一上年营业收入)÷上年营业收入
(5)净经营资产周转次数不变,净经营资产增长率=25%
增加的净经营资产=385×25%=96.25(万元)
(6)由于不改变经营效率和财务政策,故所有者权益增长率=25%[19]
所有者权益增加=267.5×25%=66.88(万元)
2×12年预计收入=800×(1+25%)=1000(万元)
留存收益增加=1000×6.88%×54.55%=37.53(万元)
增发的权益资本=66.88—37.53=29.35(万元)[20]
(7)由于不增发新股或回购股票,故有:预计股东权益=267.5+37.53=305.03(万元)[21]由于净经营资产周转次数不变.故预计净经营资产=800×(1+25%)÷2.0779=481.26(万元)预计净负债=481.26—305.03=176.23(万元)
净财务杠杆=176.23+305.03=0.5777[22]
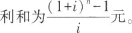 如果改为每年年初存款,存款期数不变,n年后的本利和应为()元。


