单选题
审计
题号 #5840329
对于下列应收账款认定,通过实施函证程序,注册会计师认为最可能证实的是( )。
参考答案
C
答案解析
本题考查函证应收账款所获取的审计证据与具体认定的关系,具体分析如下:
选项A,函证不可以为准确性、计价与分摊认定提供审计证据,不选;
选项B,函证不可以为分类认定提供审计证据,不选;
选项C,函证可以为存在认定提供充分、适当的审计证据,即最可能证实,当选;
选项D,函证可以为完整性认定提供部分审计证据,不选。
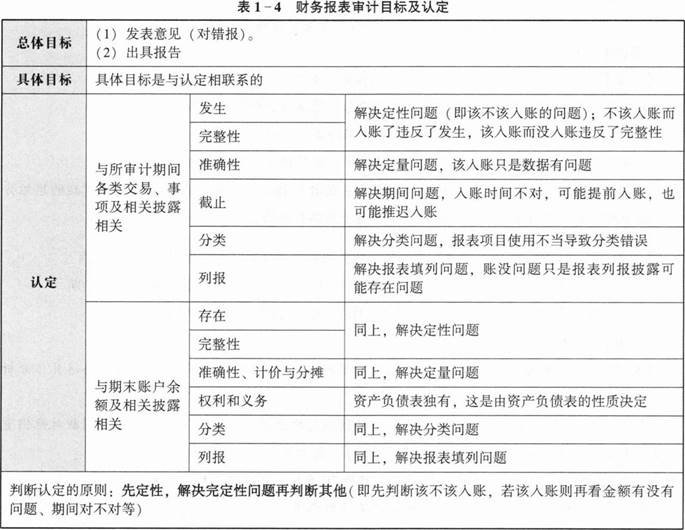
【私教点拨】有关财务报表审计目标及认定的总结,见表1—4。
选项A,函证不可以为准确性、计价与分摊认定提供审计证据,不选;
选项B,函证不可以为分类认定提供审计证据,不选;
选项C,函证可以为存在认定提供充分、适当的审计证据,即最可能证实,当选;
选项D,函证可以为完整性认定提供部分审计证据,不选。
【私教点拨】有关财务报表审计目标及认定的总结,见表1—4。
你可能感兴趣的试题
A.保持职业怀疑是注册会计师的必备技能
B.注册会计师应当在整个审计过程中保持职业怀疑
C.保持职业怀疑是保证审计质量的关键要素
D.保持职业怀疑可以使注册会计师发现所有由于舞弊导致的错误
A.固有风险和控制风险与被审计单位的风险相关.独立于财务报表审计而存在
B.财务报表层次和认定层次的重大错报风险可以细分为固有风险和控制风险
C.注册会计师无法单独对固有风险和控制风险进行评估
D.固有风险始终存在,而运行有效的内部控制可以消除控制风险