多选题
审计
题号 #5840396
下列有关在实施实质性分析程序时确定可接受差异额的说法中,正确的有( )。
参考答案
A,B,C
答案解析
本题考查影响可接受差异额的因素,具体分析如下:
选项A,评估的重大错报风险影响可接受的差异额,评估的重大错报越高,可接受的差异额越低,当选。
选项B,重要性水平越高,可接受的差异额越高,当选;
选项C。一项错报单独或连同其他错报导致财务报表发生重大错报的可能性会影响可接受差异额,当选;
选项D,需要从实质性分析程序中获取的保证程度越高,可接受差异额应当越低,不选。
【私教点拨】
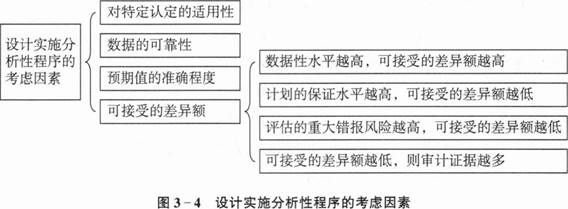
1.设计实施分析性程序的考虑因素(见图3—4)(按照程序实施顺序记忆)
(1)先考虑分析性程序有没有效果(对特定认定的适用性)。
(2)分析程序是用来分析数据的(数据的可靠性)。
(3)分析结束后要和预期值做比较(预期值的准确度)。
(4)比较结束评价差异(可接受的差异额)。
2.可接受的差异额的影响因素
(1)重要性水平是指用金额额度表示的会计信息错报与舞弊的严重程度,重要性水平越高,可接受的差异额越高。
(2)计划的保证水平越高,也就意味着要将审计风险压得越低,对获取的审计证据的质量要求越高,可接受的差异额越低。
(3)评估的重大错报风险越高,越需要获取有说服力的审计证据,因此可接受的差异额越低。
选项A,评估的重大错报风险影响可接受的差异额,评估的重大错报越高,可接受的差异额越低,当选。
选项B,重要性水平越高,可接受的差异额越高,当选;
选项C。一项错报单独或连同其他错报导致财务报表发生重大错报的可能性会影响可接受差异额,当选;
选项D,需要从实质性分析程序中获取的保证程度越高,可接受差异额应当越低,不选。
【私教点拨】
1.设计实施分析性程序的考虑因素(见图3—4)(按照程序实施顺序记忆)
(1)先考虑分析性程序有没有效果(对特定认定的适用性)。
(2)分析程序是用来分析数据的(数据的可靠性)。
(3)分析结束后要和预期值做比较(预期值的准确度)。
(4)比较结束评价差异(可接受的差异额)。
2.可接受的差异额的影响因素
(1)重要性水平是指用金额额度表示的会计信息错报与舞弊的严重程度,重要性水平越高,可接受的差异额越高。
(2)计划的保证水平越高,也就意味着要将审计风险压得越低,对获取的审计证据的质量要求越高,可接受的差异额越低。
(3)评估的重大错报风险越高,越需要获取有说服力的审计证据,因此可接受的差异额越低。