多选题
审计
题号 #5840593
下列做法中,可以提高审计程序的不可预见性的有( )。
参考答案
A,B,C
答案解析
解答本题的关键点在于掌握“增加不可预见性”的特征,具体分析如下:
选项A,针对销售收入和销售退回延长截止测试期间属于改变了审计程序的时间,可以提高审计程序的不可预见性,当选。
选项B,向以前没有询问过的被审计单位员工询问属于改变了审计程序的范围,可以提高审计程序的不可预见性,当选;
选项C,对以前通常不测试的金额较小的项目实施实质性程序属于改变了审计程序的范围。可以提高审计程序的不可预见性,当选。
选项D,对被审计单位银行存款年末余额实施函证,每年都要做的程序,那么就是可预见的而非是不可预见的。不选。
【私教点拨】
11五项总体应对措施(见图8—1)
【记忆口诀】一个督导、两个人、两个程序。
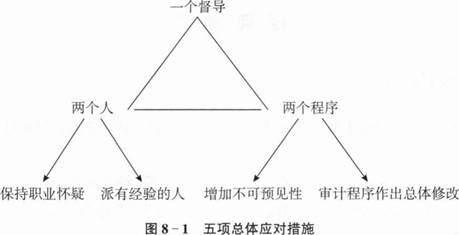
一个督导:
(1)提供更多的督导。
两个人:
(2)向项目组强调保持职业怀疑的必要性。
(3)指派更有经验或具有特殊技能的审计人员,或利用专家的工作。
两个程序:
(4)在选择拟实施的进一步审计程序时融入更多的不可预见的因素。
(5)对拟实施审计程序的性质时间安排或范围作出总体修改。
2.增加不可预见性的方式
(1)对某些未测试过的低于设定的重要性水平或风险较小的账户余额和认定实施实质性程序。
(2)调整实施审计程序的时间,使被审计单位不可预期。
(3)采取不同的审计抽样方法,使当期抽取的测试样本与以前有所不同。
(4)选取不同的地点实施审计程序,或预先不告知被审计单位所选定的测试地点。
总结:
(1)正向思考:改变审计程序的性质、时间安排和范围。(以前没做的今年做,以前也做的今
年换着花样做)
(2)反向思考:每年都要做的程序,那么就是可预见的而非是不可预见的。
选项A,针对销售收入和销售退回延长截止测试期间属于改变了审计程序的时间,可以提高审计程序的不可预见性,当选。
选项B,向以前没有询问过的被审计单位员工询问属于改变了审计程序的范围,可以提高审计程序的不可预见性,当选;
选项C,对以前通常不测试的金额较小的项目实施实质性程序属于改变了审计程序的范围。可以提高审计程序的不可预见性,当选。
选项D,对被审计单位银行存款年末余额实施函证,每年都要做的程序,那么就是可预见的而非是不可预见的。不选。
【私教点拨】
11五项总体应对措施(见图8—1)
【记忆口诀】一个督导、两个人、两个程序。
一个督导:
(1)提供更多的督导。
两个人:
(2)向项目组强调保持职业怀疑的必要性。
(3)指派更有经验或具有特殊技能的审计人员,或利用专家的工作。
两个程序:
(4)在选择拟实施的进一步审计程序时融入更多的不可预见的因素。
(5)对拟实施审计程序的性质时间安排或范围作出总体修改。
2.增加不可预见性的方式
(1)对某些未测试过的低于设定的重要性水平或风险较小的账户余额和认定实施实质性程序。
(2)调整实施审计程序的时间,使被审计单位不可预期。
(3)采取不同的审计抽样方法,使当期抽取的测试样本与以前有所不同。
(4)选取不同的地点实施审计程序,或预先不告知被审计单位所选定的测试地点。
总结:
(1)正向思考:改变审计程序的性质、时间安排和范围。(以前没做的今年做,以前也做的今
年换着花样做)
(2)反向思考:每年都要做的程序,那么就是可预见的而非是不可预见的。
你可能感兴趣的试题
A.注册会计师可以针对不同认定采用不同的审计方案
B.注册会计师可以采用综合性方案或实质性方案应对重大错报风险
C.注册会计师应当采用实质性方案应对特别风险
D.注册会计师应当采用与前期审计一致的审计方案,除非评估的重大错报风险发生重大变化
A.如果被审计单位的控制环境良好,注册会计师可以更多地在期中实施进一步审计程序
B.注册会计师在确定何时实施进一步审计程序时需要考虑能够获取相关信息的时间
C.对于被审计单位发生的重大交易,注册会计师应当在期末或期末以后实施实质性程序
D.如果评估的重大错报风险为低水平,注册会计师可以选择资产负债表日前适当日期为截止日实施函证