简答题
审计
题号 #5840600
资料三:
A注册会计师在审计工作底稿中记录了审计计划,部分内容摘录如下:
A注册会计师认为仅实施实质性程序不能获取与成本核算相关的充分、适当的审计证据[1],因此,拟实施综合性方案[2]:测试相关内部控制在2×17年1月至10月期间的运行有效性,并对2×17年11月至12月的成本核算实施细节测试。[3]
要求:
针对上述事项,假定不考虑其他条件,逐项指出审计计划的内容是否恰当。如不恰当,请简要说明理由。
参考答案
暂无
答案解析
不恰当。注册会计师还应当对内部控制在剩余期间的运行有效性获取审计证据:细节测试的总体应当是全年的成本核算/还应对1月至10月的成本核算实施细节测试。
【私教点拨】实施控制测试的情形以及如何理解,相关总结见表8—2。
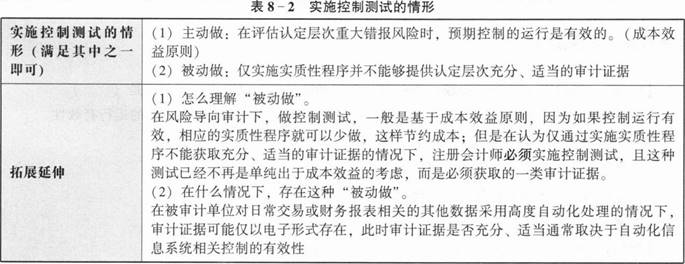
【私教点拨】实施控制测试的情形以及如何理解,相关总结见表8—2。
你可能感兴趣的试题
A.增加审计程序的不可预见性是为了避免管理层对审计效果的人为干预
B.增加审计程序的不可预见性会导致注册会计师实施更多的审计程序
C.注册会计师无需量化审计程序的不可预见性程度
D.注册会计师在设计拟实施审计程序的性质、时间安排和范围时,都可以增加不可预见性
A.注册会计师可以通过测试被审计单位对控制的监督,将控制在期中运行有效的审计证据合理延伸至期末
B.被审计单位的控制环境越有效,注册会计师需要获取的剩余期间的补充证据越少
C.如果控制在剩余期间发生了变化.注册会计师可以通过实施穿行测试,将期中获取的审计证据合理延伸至期末
D.注册会计师在信赖控制的基础上拟减少的实质性程序的范围越大.注册会计师需要获取的剩余期间的补充证据越多