简答题
审计
题号 #5840645
ABC会计师事务所负责审计甲公司2×14年度财务报表。审计项目组确定财务报表整体的重要性为100万元,明显微小错报的临界值为5万元。审计工作底稿中与函证程序相关的部分内容摘录如下。甲公司应付账款年末余额为550万元,审计项目组认为应付账款存在低估风险[1],选取了年末余额合计为480万元的两家主要供应商实施函证,未发现差异。
要求:
针对上述事项,指出审计项目组的做法是否恰当。如不恰当,请简要说明理由。
参考答案
暂无
答案解析
不恰当。仅选取大金额主要供应商实施函证不能应对低估风险/还应选取小额或零余额账户。
【私教点拨】
(1)查找未入账的应付账款,具体程序见图10—2。
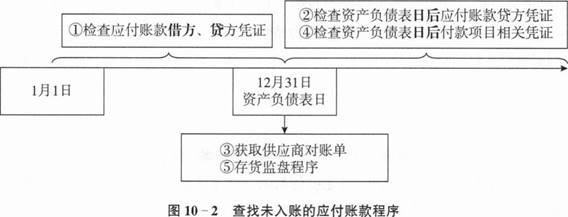
(2)针对负债完整性的问题,选取发生频率高但余额小甚至为零的账户进行函证,其效果更好。
【私教点拨】
(1)查找未入账的应付账款,具体程序见图10—2。
(2)针对负债完整性的问题,选取发生频率高但余额小甚至为零的账户进行函证,其效果更好。