简答题
审计
题号 #5840663
甲公司是ABC会计师事务所常年审计客户.主要从事A、B、C石化产品的生产和销售.A注册会计师负责审计甲公司2×11年财务报告.按税前利润5%确定财务报表整体的重要性为60万元。
A注册会计师在审计工作底稿中记录了所了解的甲公司情况及其环境,部分内容摘录如下:
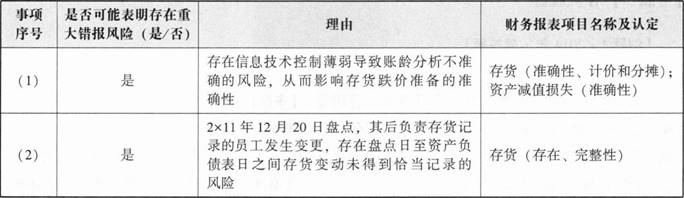
(1)甲公司利用ERP系统核算生产成本,在以前年度,利用ERP系统之外的G软件手工输入相关数据后进行存货账龄的统计和分析。2×11年,信息技术部门在ERP系统中开发了存货账龄分析子模块[1],于每月月末自动生成存货账龄报告。甲公司会计政策规定,应当结合存货账龄等因素确定存货期末可变现净值,计提存货跌价准备。
(2)为方便安排盘点人员,甲公司将A和B产品的年度盘点时间确定为2×11年12月31日.将C产品的年度盘点时间确定为2×11年12月20日。自2×11年12月25日起,由新人职的存货管理员[2]负责管理C产品并在ERP系统中记录其数量变动。
要求:
针对上述第(1)项和第(2)项,假定不考虑其他条件,逐项指出资料所列事项是否可能表明存在重大错报风险。如果认为存在重大错报风险,请简要说明理由,并说明该风险主要与哪些财务报表项目(仅限于营业收入、营业成本、资产减值损失、应收账款、存货、固定资产和应付职工薪酬)的哪些认定相关。
参考答案
暂无
答案解析
【私教点拨】
(1)当题中所描述的情形表明与存货相关的内部控制发生变化有关,无论是人工控制还是自动化控制,一旦发生变化就可能意味着该项控制未一贯运行,即内部控制很可能失效,从而会影响相关的认定。
(2)判断认定步骤:
第一步:找到题目中发生变化的控制。
第二步:如果新控制失效会导致什么样的风险。
第三步:根据判断出的风险找到对应的认定。
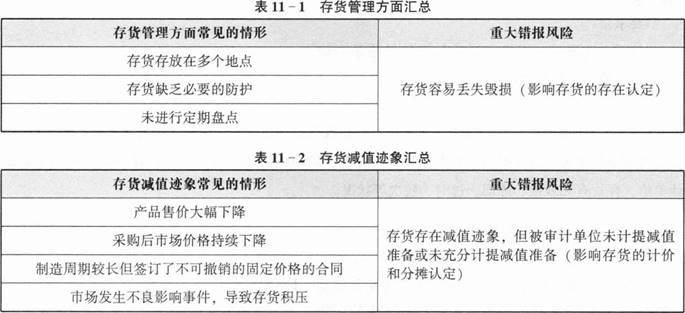
(3)考生需注意题干中对存货的相关描述,可能会出现存货管理的瑕疵或存货减值的迹象。存货管理方面汇总,见表11一1;存货减值迹象汇总,见表11一2。
你可能感兴趣的试题
A.注册会计师在实施存货监盘过程中不应协助被审计单位的盘点工作
B.注册会计师实施存货监盘通常可以确定存货的所有权
C.由于不可预见的情况而导致无法在预定Et期实施存货监盘,注册会计师可以实施替代审计程序
D.注册会计师主要采用观察程序实施存货监盘
A.注册会计师在制定监盘计划时,需要考虑是否在监盘中利用专家的工作
B.如果存货盘点在财务报表日以外的其他日期进行,注册会计师除实施监盘相关审计程序外,还应当实施其他程序,以确定盘点日与财务报表日之间的存货变动已得到恰当记录
C.如果存货存放在不同地点,注册会计师的监盘应当覆盖所有存放地点
D.如果由于不可预见的情况,无法在存货盘点现场实施监盘,注册会计师应当实施替代审计程序