单选题
审计
题号 #5840795
下列有关会计估计错报的说法中,正确的是( )。
参考答案
A
答案解析
本题考查评价会计估计的合理性并确定错报,具体分析如下:
选项A,注册会计师作出的点估计是有审计证据的支持的,如果管理层的点估计与注册会计师的点估计有所差异,那么该差异构成错报,当选;
选项B,判断错报是假设性错误,如果存在会计估计的计算性错误就会有事实错报,如果审计会计估计时运用抽样还可能存在推断错报,不选。
选项C,会计估计存在不确认性.会计估计的结果与上期财务报表中已确认的金额存在重大差异,并不必然表明上期财务报表存在错报,不选;
选项D,管理层的点估计在注册会计师的区间估计内,只能说明管理层的点估计是可能的和合理的,误差在允许的范围之内,但不足以说明会计估计不存在错报,不选。
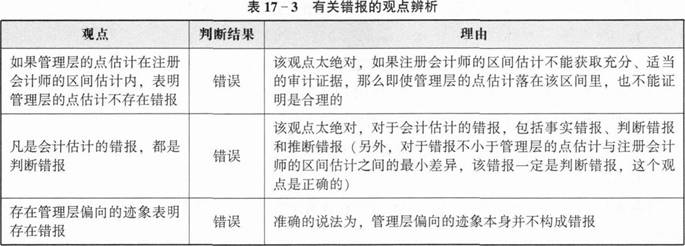
【私教点拨】错报知识点的观点性比较强,对错比较容易区分。考试中会出现一些描述,看似是正确的观点,但却是错误的观点。有关错报的观点辨析,见表17—3。
选项A,注册会计师作出的点估计是有审计证据的支持的,如果管理层的点估计与注册会计师的点估计有所差异,那么该差异构成错报,当选;
选项B,判断错报是假设性错误,如果存在会计估计的计算性错误就会有事实错报,如果审计会计估计时运用抽样还可能存在推断错报,不选。
选项C,会计估计存在不确认性.会计估计的结果与上期财务报表中已确认的金额存在重大差异,并不必然表明上期财务报表存在错报,不选;
选项D,管理层的点估计在注册会计师的区间估计内,只能说明管理层的点估计是可能的和合理的,误差在允许的范围之内,但不足以说明会计估计不存在错报,不选。
【私教点拨】错报知识点的观点性比较强,对错比较容易区分。考试中会出现一些描述,看似是正确的观点,但却是错误的观点。有关错报的观点辨析,见表17—3。
你可能感兴趣的试题
A.被审计单位将重要子公司转让给实际控制人控制的企业并取得大额转让收益
B.被审计单位对母公司的销量占总销量的50%
C.被审计单位与收购交易的对方签订了对赌协议
D.被审计单位销售产品给子公司的价格低于销售给第三方的价格
A.评价交易是否具有合理的商业理由
B.检查交易是否按照适用的财务报告编制基础进行会计处理和披露
C.就交易事项向关联方函证
D.检查交易是否经适当的管理层审批
A.注册会计师有责任就管理层在编制和列报财务报表时运用持续经营假设的适当性获取充分、适当的审计证据
B.如果适用的财务报告编制基础不要求管理层对持续经营能力作出专门评估,注册会计师没有责任对被审计单位的持续经营能力是否存在重大不确定性作出评估
C.除询问管理层外,注册会计师没有责任实施其他审计程序,以识别超出管理层评估期间并可能导致对被审计单位持续经营能力产生重大疑虑的事项或情况
D.注册会计师未在审计报告中提及持续经营能力的不确定性,不能被视为对被审计单位持续经营能力的保证