单选题
审计
题号 #5840802
甲公司2×12年度财务报表已经xYz会计师事务所的x注册会计师审计。ABC会计师事务所的A注册会计师负责审计甲公司2×13年度财务报表。下列有关期初余额审计的说法中,错误的是( )。
参考答案
B
答案解析
本题考查期初余额的审计程序,具体分析如下:
选项A,上期报表经过审计.可信度更高,注册会计师应结合审计报告阅读上期报表及相关披露,不选。
选项B,期初余额包含在本期报表中,注册会计师无需为期初余额单独制定一个重要性,当选;
选项C,如果上期财务报表已经审计,注册会计师可以考虑查阅前任注册会计师的工作底稿,并考虑其独立性和专业胜任能力,不选。
选项D,对存货的期末余额实施审计程序,不能证明期初余额的可靠性,因此还需要实施其他专门的审计程序,不选。
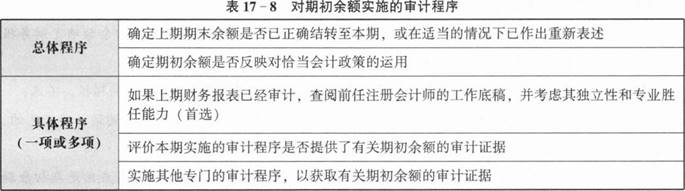
【私教点拨】有关对期初余额实施的审计程序总结,见表17—8。
选项A,上期报表经过审计.可信度更高,注册会计师应结合审计报告阅读上期报表及相关披露,不选。
选项B,期初余额包含在本期报表中,注册会计师无需为期初余额单独制定一个重要性,当选;
选项C,如果上期财务报表已经审计,注册会计师可以考虑查阅前任注册会计师的工作底稿,并考虑其独立性和专业胜任能力,不选。
选项D,对存货的期末余额实施审计程序,不能证明期初余额的可靠性,因此还需要实施其他专门的审计程序,不选。
【私教点拨】有关对期初余额实施的审计程序总结,见表17—8。
你可能感兴趣的试题
A.未采用经认可的计量技术计算的会计估计
B.高度依赖管理层判断的会计估计
C.采用高度专业化的、由被审计单位自主开发的模型作出的公允价值会计估计
D.在缺乏可观察到的输人数据的情况下作出的公允价值会计估计
A.测试与管理层作出会计估计相关的控制的运行有效性
B.作出注册会计师的点估计或区间估计,以评价管理层的点估计
C.确定截至审计报告日发生的事项是否提供有关会计估计的审计证据
D.测试管理层如何作出会计估计以及会计估计所依据的数据
A.将与新识别的重大关联方交易相关的风险评估为特别风险
B.重新考虑可能存在管理层以前未向注册会计师披露的其他关联方或重大关联方交易的风险
C.对新识别的重大关联方交易实施恰当的实质性程序
D.立即将相关信息向项目组其他成员通报