简答题
审计
题号 #5840911
A注册会计师负责审计上市公司甲公司2×13年度财务报表,审计工作底稿中与确定重要性和评估错报相关的部分内容摘录如下:
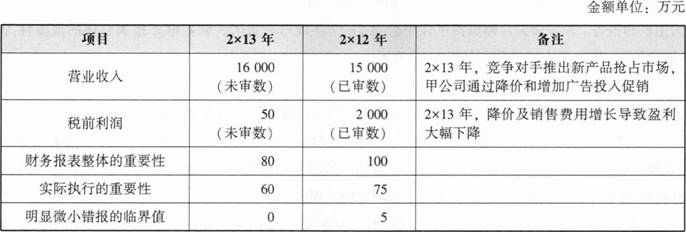
甲公司2×13年末非流动负债余额中包括一年内到期的长期借款2500万元,占非流动负债总额的50%,A注册会计师认为,该错报对利润表没有影响,不属于重大错报,同意管理层不予调整。
要求:
针对上述事项,指出A注册会计师的做法是否恰当。如不恰当,请简要说明理由。
参考答案
暂无
答案解析
不恰当。该错报很可能影响关键财务指标,且金额超过重要性水平,属于重大的分类错报,应要求甲公司管理层调整。