简答题
审计
题号 #5840936
ABC会计师事务所的A注册会计师负责审计多家上市公司2×16年度财务报表,遇到下列与审计报告相关的事项:
戊公司管理层在2×16年度财务报表附注中披露[1]了2×17年1月发生的一项重大收购。A注册会计师认为该事项对财务报表使用者理解财务报表至关重要[2],拟在审计报告中增加其他事项段予以说明。
要求:
针对上述事项。指出A注册会计师的做法是否恰当。如不恰当,请简要说明理由。
参考答案
暂无
答案解析
不恰当。注册会计师应当增加强调事项段/其他事项段用于提及未在财务报表附注中列报或披露的事项/其他事项段与财务报表使用者理解审计工作、注册会计师的责任或审计报告相关。
【私教点拨】
1.强调事项段身份的识别
披露列报:已在财务报表中恰当列报或披露。
至关重要:对财务报表使用者理解财务报表至关重要。
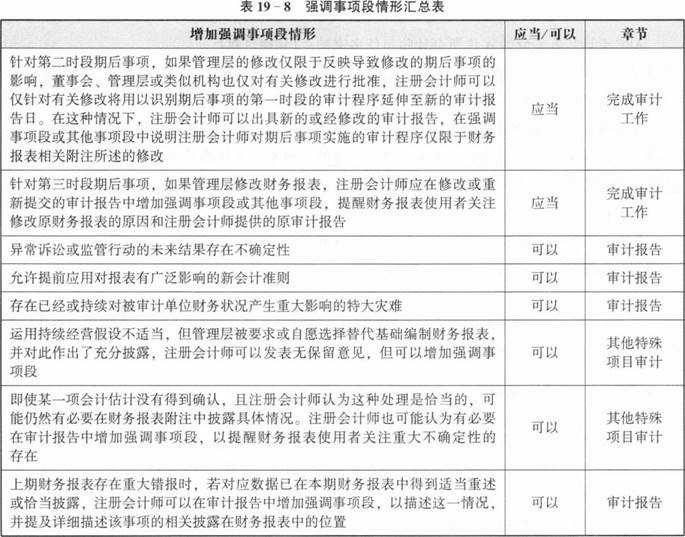
2.强调事项段的情形汇总(见表19—8)
3.其他事项段身份的识别
无缘披露列报:该段落提及未在财务报表总列报或披露的事项。
工作责任报告:该事项与财务报表使用者理解审计工作、注册会计师的责任或审计报告相关。
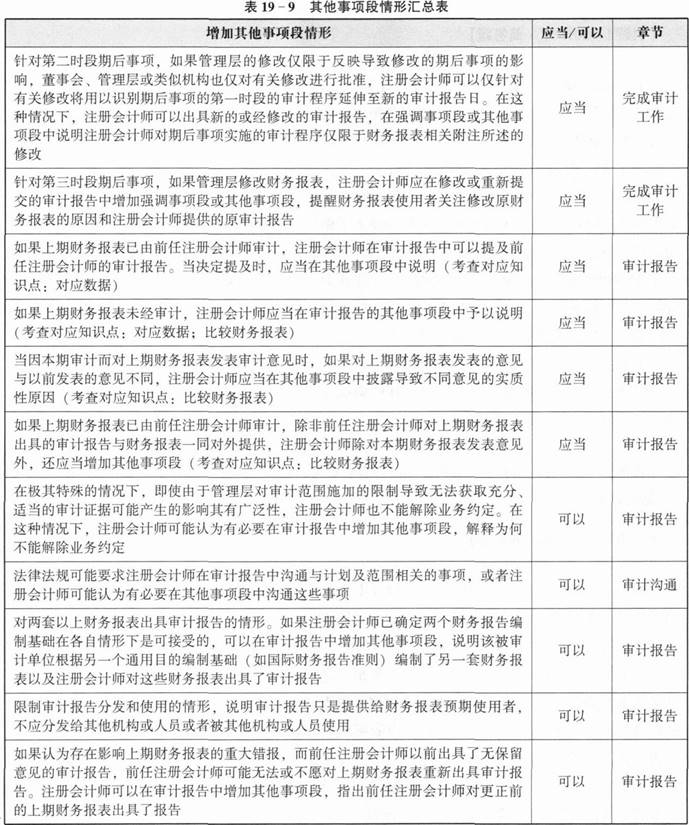
4.其他事项段的情形汇总(见表19—9)
【私教点拨】
1.强调事项段身份的识别
披露列报:已在财务报表中恰当列报或披露。
至关重要:对财务报表使用者理解财务报表至关重要。
2.强调事项段的情形汇总(见表19—8)
3.其他事项段身份的识别
无缘披露列报:该段落提及未在财务报表总列报或披露的事项。
工作责任报告:该事项与财务报表使用者理解审计工作、注册会计师的责任或审计报告相关。
4.其他事项段的情形汇总(见表19—9)