简答题
审计
题号 #5840941
上市公司甲集团公司是ABC会计师事务所的常年审计客户,主要从事化工产品的生产和销售。A注册会计师负责审计甲集团公司2×13年度财务报表.确定集团财务报表整体的重要性为200万元。
A注册会计师在审计工作底稿中记录了评估错报及处理重大事项的情况,部分内容摘录如下:审计报告日后[1],A注册会计师发现甲集团公司已公告的年度报告中部分信息与已审计财务报表存在重大不一致,要求管理层修改年度报告[2],管理层拒绝作出修改。A注册会计师认为该事项不影响已审计财务报表,无需采取进一步措施。
要求:
针对上述事项,假定不考虑其他条件,指出A注册会计师的处理是否恰当。如不恰当,请简要说明理由。
参考答案
暂无
答案解析
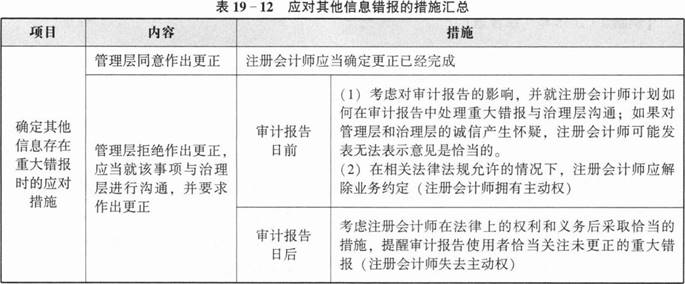
不恰当。注册会计师应当与治理层沟通,若沟通后其他信息仍未得到更正,注册会计师应当考虑其法律权利和义务,并采取适当的措施,以提醒审计报告使用者恰当关注未更正的重大错报。
【私教点拨】应对其他信息错报的措施汇总,见表19—12。
【私教点拨】应对其他信息错报的措施汇总,见表19—12。