简答题
财务成本管理
题号 #5841774
甲汽车租赁公司拟购置一批新车用于出租。现有两种投资方案,相关信息如下:
方案一:购买中档轿车100辆。每辆车价格10万元,另需支付车辆价格10%的购置相关税费[1]。每年平均出租300天,日均租金150元/辆[2]。车辆可使用年限8年,8年后变现价值为0[3]。前5年每年维护费2000元/辆,后3年每年维护费3000元/辆。车辆使用期间每年保险费3500元/辆,其他税费500元/辆[4]。每年增加付现固定运营成本20.5万元[5]。
方案二:购买大型客车20辆.每辆车价格50万元,另需支付车辆价格10%的购置相关税费[6]。每年平均出租250天,日租金840元/辆[7]。车辆可使用年限10年,10年后变现价值为0。前6年每年维护费5000元/辆,后4年每年维护费10000元/辆,每年保险费30000元/辆,其他税费5000元/辆[8]。每年增加付现固定运营成本10万元[9]。根据税法相关规定,车辆购置相关税费计入车辆原值,采用直线法计提折旧,无残值[10]。等风险投资必要报酬率12%。企业所得税税率25%[11]。假设购车相关支出发生在期初,每年现金流入流出均发生在年末。
要求:(1)分别估计两个方案的现金流量[12]:(2)分别计算两个方案的净现值[13]。(3)分别计算两个方案净现值的等额年金[14]。(4)假设两个方案都可以无限重置,且是互斥项目,用等额年金法判断甲公司应采用哪个投资方案[15]。
参考答案
暂无
答案解析
(1)方案一的现金流量:
年折1日额=(10×100+10×100×10%)÷8=137.5(万元)[1]
T=0:-(10×100+10×100×10%)=一1100(万元)
T=1~5:每年现金流量=150×300× 100×(1-25%)÷10000-(0.2+0.35+0.05)×100×(1—25%)一20.5×(1—25%)+137.5×25%=311.5(万元)
T=6~8:每年现金流量=150×300×100×(1—25%)÷10000一(0.3+0.35+0.05)× 100×(1—25%)一20.5×(1—25%)+137.5×25%=304(万元)
方案二的现金流量:
年折旧额=(20×50+20×50×10%)÷10=110(万元)
T=0:每年现金流量=(50× 20+50×20×10%)=一1100(万元)
T=1~6:每年现金流量=840×250×20×(1—25%)÷10000-(0.5+3+0.5)×20×(1—25%)一10N(1—25%)+110×25%=275(万元)
T=7~10:每年现金流量=840×250×20×(1—25%)÷10000一(1+3+0.5)×20×(1—25%)一10×(1—25%)+110×25%=267.5(万元)
(2)方案一的净现值=311.5×(P/A,12%,5)+304×(P/A,12%,3)×(P/F,12%,5)一1 100=311.5×3.6048+304×2.4018×0.5674—1100=437.18(万元)[2]
方案二的净现值=275×(P/A,12%.6)+267.5×(P/A,12%,4)×(P/F,12%,6)一1100=275×4.1114+267.5× 3.0373×0.5066—1100=442.24(万元)[3](3)方案一净现值的等额年金=437.18+(P/A,12%,8)=437.18+4.9676=88.01(万元)[4]
永续净现值=88.01÷12%=733.42(万元)[5]
方案二净现值的等额年金=442.24+(P/A,12%,10)=442.24+5.6502=78.27(万元)永续净现值=78.27+12%=652.25(万元)
(4)方案一的净现值的等额年金(或永续净现值)高于方案二,所以应该选择方案一[6]。
【私教点拨】利用等额年金法对两种出租方案进行决策分析.主要需要掌握的内容有以下三点:(1)如果是表格形式的题,按照表格的内容填列,具体可参照2009年真题的分析;如果是非表格形式的题,分别计算每一年的现金流量,如果部分年份的现金流量一样,可只需计算一年的,其他同理,计算现值的时候使用年金现值系数。(2)在计算现金流量过程中,要注意营业收入、付现成本都要换算成税后的。每年的折旧抵税金额也别忘了计算在内。(3)在进行决策时,如果折现率一样,则直接可以比较等额年金的大小;如果折现率不一样,则需要先计算永续净现值,再根据永续净现值的大小进行决策分析。
年折1日额=(10×100+10×100×10%)÷8=137.5(万元)[1]
T=0:-(10×100+10×100×10%)=一1100(万元)
T=1~5:每年现金流量=150×300× 100×(1-25%)÷10000-(0.2+0.35+0.05)×100×(1—25%)一20.5×(1—25%)+137.5×25%=311.5(万元)
T=6~8:每年现金流量=150×300×100×(1—25%)÷10000一(0.3+0.35+0.05)× 100×(1—25%)一20.5×(1—25%)+137.5×25%=304(万元)
方案二的现金流量:
年折旧额=(20×50+20×50×10%)÷10=110(万元)
T=0:每年现金流量=(50× 20+50×20×10%)=一1100(万元)
T=1~6:每年现金流量=840×250×20×(1—25%)÷10000-(0.5+3+0.5)×20×(1—25%)一10N(1—25%)+110×25%=275(万元)
T=7~10:每年现金流量=840×250×20×(1—25%)÷10000一(1+3+0.5)×20×(1—25%)一10×(1—25%)+110×25%=267.5(万元)
(2)方案一的净现值=311.5×(P/A,12%,5)+304×(P/A,12%,3)×(P/F,12%,5)一1 100=311.5×3.6048+304×2.4018×0.5674—1100=437.18(万元)[2]
方案二的净现值=275×(P/A,12%.6)+267.5×(P/A,12%,4)×(P/F,12%,6)一1100=275×4.1114+267.5× 3.0373×0.5066—1100=442.24(万元)[3](3)方案一净现值的等额年金=437.18+(P/A,12%,8)=437.18+4.9676=88.01(万元)[4]
永续净现值=88.01÷12%=733.42(万元)[5]
方案二净现值的等额年金=442.24+(P/A,12%,10)=442.24+5.6502=78.27(万元)永续净现值=78.27+12%=652.25(万元)
(4)方案一的净现值的等额年金(或永续净现值)高于方案二,所以应该选择方案一[6]。
【私教点拨】利用等额年金法对两种出租方案进行决策分析.主要需要掌握的内容有以下三点:(1)如果是表格形式的题,按照表格的内容填列,具体可参照2009年真题的分析;如果是非表格形式的题,分别计算每一年的现金流量,如果部分年份的现金流量一样,可只需计算一年的,其他同理,计算现值的时候使用年金现值系数。(2)在计算现金流量过程中,要注意营业收入、付现成本都要换算成税后的。每年的折旧抵税金额也别忘了计算在内。(3)在进行决策时,如果折现率一样,则直接可以比较等额年金的大小;如果折现率不一样,则需要先计算永续净现值,再根据永续净现值的大小进行决策分析。
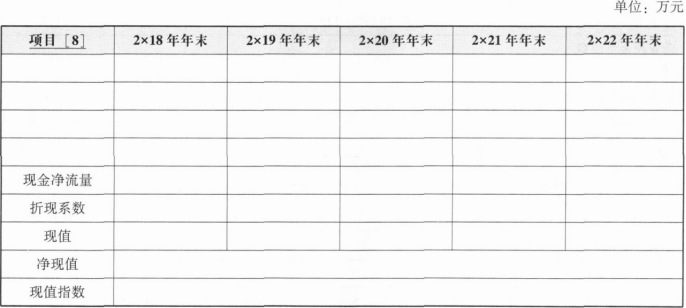 【审题过程】续
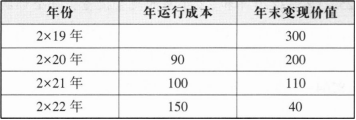
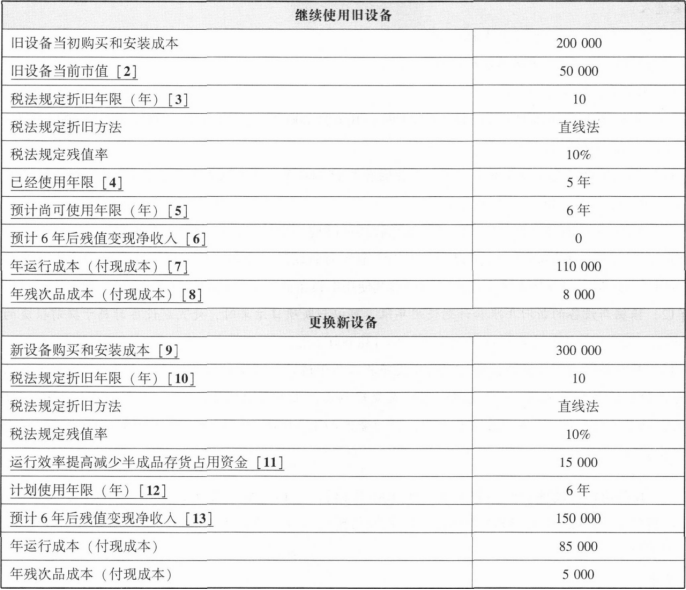 【审题过程】