简答题
财务成本管理
题号 #5841787
甲公司是一家建设投资公司,业务涵盖市政工程绿化、旅游景点开发等领域。近年来,夏日纳凉休闲项目受到青睐,甲公司计划在位于市郊的A公园开发w峡谷漂流项目(简称“W项目”),目前正在进行项目评价,有关资料如下:
(1)甲公司与A公园进行洽谈并初步约定,甲公司一次性支付给A公园经营许可费700万元(税法规定在5年内摊销,期满无残值),取得W项目5年的开发与经营权;此外,甲公司还需每年按营业收入的5%向A公园支付景区管理费。
(2)W项目前期投资包括:修建一座蓄水池,预计支出100万元;漂流景区场地、设施等固定资产投资200万元;购入橡皮艇200艘,每艘市价5000元。按税法规定,以上固定资产可在10年内按直线法计提折旧,期满无残值。5年后,A公园以600万元买断W项目,甲公司退出W项目的经营。
(3)为宣传推广W项目,前期需投入广告费50万元。按税法规定,广告费在项目运营后第1年年末税前扣除。甲公司经调研预计W项目的游客服务价格为200元/人次,预计第1年可接待游客30000人次,第2年及以后年度项目将满负荷运营,预计每年可接待游客40000人次。
(4)预计W项目第1年的人工成本支出为60万元,第2年增加12万元,以后各年人工成本保持不变。
(5)漂流河道、橡皮艇等设施的年维护成本及其他营业开支预计为100万元。
(6)为维持W项目正常运营,预计需按照营业收入的20%垫支营运资金。
(7)甲公司计划以2/3(负债/权益)的资本结构为W项目筹资。如果决定投资该项目,甲公司将于2×14年10月发行5年期债券。由于甲公司目前没有已上市债券,拟采用风险调整法确定债务资本成本。W项目的权益资本相对其税后债务资本成本的风险溢价为5%。甲公司的信用级别为BB级,目前国内上市交易的BB级公司债有3种,这3种债券及与其到期日接近的政府债券的到期收益率如下: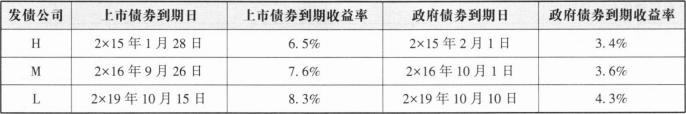 (8)预计W项目短时间可建成,可以假设没有建设期。为简化计算,假设经营许可费、项目初始投资、广告费均发生在第1年年初(零时点),项目营业收入、付现成本等均发生在以后各年年末,垫支的营运资金于各年年初投入,在项目结束时全部收回。
(9)甲公司适用的企业所得税税率为25%。
要求:
(1)根据所给资料,估计无风险利率,计算W项目的加权平均资本成本,其中债务资本成本采用风险调整法计算,权益资本成本采用债券收益加风险溢价法计算。
(2)计算W项目的初始(零时点)现金流量、每年的现金净流量及项目的净现值(计算过程及结果填入下方表格中),判断项目是否可行并说明原因。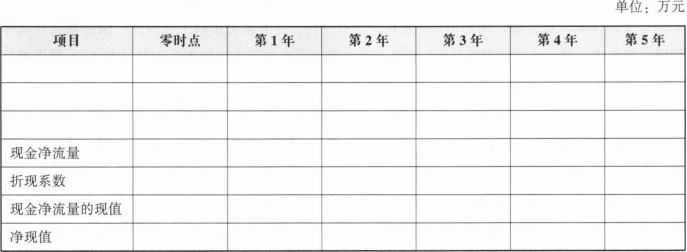 (3)以项目目前净现值为基准,假设W项目各年接待游客人次下降10%,用敏感程度法计算净现值对接待游客人次的敏感系数。
参考答案
暂无
答案解析
无风险利率为5年后到期的政府债券的到期收益率,即4.3%[1]。
企业信用风险补偿率=[(6.5%-3.4%)+(7.6%-3.6%)+(8.3%-4.3%)]÷3=3.7%[2]税前债务资本成本=4.3%+3.7%=8%[3]
股权资本成本=8%×(1-25%)+5%=11%[4]
加权平均资本成本=8%×(1-25%)×(2/5)+11%×(3/5)=9%[5]
(2)填列如下: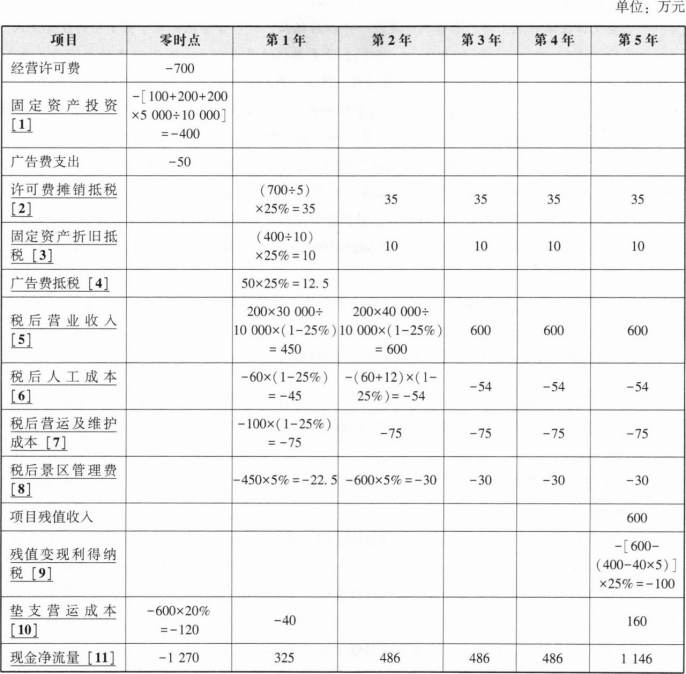
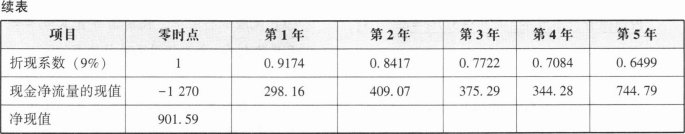 W项目净现值大于0,项目可行。
【答案解读】续[1]固定资产投资包括蓄水池修建100万元、漂流区场地设施等200万元和游艇购置支出100万元,其中游艇购置支出=200×5000+10000=100(万元),注意单位统一换算成万元。
[2]根据税法的规定,许可费按照5年摊销,无残值。
[3]固定资产投资按照10年直线法计提折旧,无残值。
[4]广告费支出在零时点,而广告费抵税是在一年以后抵扣,故广告费抵税属于第1年的现金流入。
[5]税后营业收入=单价×销量÷10000×(1-25%),注意单位换算成万元,第2—7年的税后营业收入是一样的。只需要填写第1年和第2年的计算过程,第3年至第7年的直接照抄第2年的结果。
[6]税后人工成本=一人工成本×(1-25%),属于现金流出,需要标注“一”号。跟税后营业收入一样,只需要填写第1年和第2年的计算过程,第3年至第7年的直接照抄第2年的结果。
[7]税后营业及维护成本=一营业及维护成本×(1—25%),属于现金流出,因每年的金额固定,只需要填写第1年的计算过程,其他年份照抄第1年的结果。
[8]税后景区管理费用=一税后营业收入×5%,根据前面税后营业收入计算每年的税后景区管理费用。
[9]项目结束时,固定资产的账面价值=400—400+10×5=200(万元),小于变现价值600万元,产生变现利得,需要纳税,属于现金流出:
[10]垫支的营运资本=-营业收入×20%,注意这里是垫支的营运资本的总额,每年垫支的营运资本=一(本年营业收入一上一年营业收入)×20%。
[11]计算现金净流量是将每年的现金流入与现金流出相加。
(3)接待游客下降10%[12],
0时点营运资本垫支会减少10%:对现金流量的影响=120×10%×1=12(万元)
1时点营运资本垫支会减少10%:对现金流量的影响=40×10%=4(万元)
第1年税后营业收入会减少10%:对现金流量的影响=-450×10%=-45(万元)
第1年税后景区管理费会减少10%:对现金流量的影响=22.5×10%=2.25(万元)
第2到5年税后营业收入会减少10%:对现金流量的影响=-600×10%=-60(万元)
第2到5年税后景区管理费会减少10%:对现金流量的影响=30×10%=3(万元)
第5年年末回收营运资本会减少10%:对现金流量的影响=-160×10%=-16(万元)
游客人次下降10%时项目净现值变化=12+(4—45+2.25)×(P/F,9%,1)+(-60+3)×(P/A,9%,4)×(P/F,9%,1)一16×(P/F,9%,5)=-203.36(万元)
净现值对游客人次的敏感系数=净现值变动率÷游客人次变动率=(-203.36/901.59 × 100%)÷(一10%)=2.26。
企业信用风险补偿率=[(6.5%-3.4%)+(7.6%-3.6%)+(8.3%-4.3%)]÷3=3.7%[2]税前债务资本成本=4.3%+3.7%=8%[3]
股权资本成本=8%×(1-25%)+5%=11%[4]
加权平均资本成本=8%×(1-25%)×(2/5)+11%×(3/5)=9%[5]
(2)填列如下:
W项目净现值大于0,项目可行。 【答案解读】续[1]固定资产投资包括蓄水池修建100万元、漂流区场地设施等200万元和游艇购置支出100万元,其中游艇购置支出=200×5000+10000=100(万元),注意单位统一换算成万元。
[2]根据税法的规定,许可费按照5年摊销,无残值。
[3]固定资产投资按照10年直线法计提折旧,无残值。
[4]广告费支出在零时点,而广告费抵税是在一年以后抵扣,故广告费抵税属于第1年的现金流入。
[5]税后营业收入=单价×销量÷10000×(1-25%),注意单位换算成万元,第2—7年的税后营业收入是一样的。只需要填写第1年和第2年的计算过程,第3年至第7年的直接照抄第2年的结果。
[6]税后人工成本=一人工成本×(1-25%),属于现金流出,需要标注“一”号。跟税后营业收入一样,只需要填写第1年和第2年的计算过程,第3年至第7年的直接照抄第2年的结果。
[7]税后营业及维护成本=一营业及维护成本×(1—25%),属于现金流出,因每年的金额固定,只需要填写第1年的计算过程,其他年份照抄第1年的结果。
[8]税后景区管理费用=一税后营业收入×5%,根据前面税后营业收入计算每年的税后景区管理费用。
[9]项目结束时,固定资产的账面价值=400—400+10×5=200(万元),小于变现价值600万元,产生变现利得,需要纳税,属于现金流出:
[10]垫支的营运资本=-营业收入×20%,注意这里是垫支的营运资本的总额,每年垫支的营运资本=一(本年营业收入一上一年营业收入)×20%。
[11]计算现金净流量是将每年的现金流入与现金流出相加。
(3)接待游客下降10%[12],
0时点营运资本垫支会减少10%:对现金流量的影响=120×10%×1=12(万元)
1时点营运资本垫支会减少10%:对现金流量的影响=40×10%=4(万元)
第1年税后营业收入会减少10%:对现金流量的影响=-450×10%=-45(万元)
第1年税后景区管理费会减少10%:对现金流量的影响=22.5×10%=2.25(万元)
第2到5年税后营业收入会减少10%:对现金流量的影响=-600×10%=-60(万元)
第2到5年税后景区管理费会减少10%:对现金流量的影响=30×10%=3(万元)
第5年年末回收营运资本会减少10%:对现金流量的影响=-160×10%=-16(万元)
游客人次下降10%时项目净现值变化=12+(4—45+2.25)×(P/F,9%,1)+(-60+3)×(P/A,9%,4)×(P/F,9%,1)一16×(P/F,9%,5)=-203.36(万元)
净现值对游客人次的敏感系数=净现值变动率÷游客人次变动率=(-203.36/901.59 × 100%)÷(一10%)=2.26。