单选题
财务成本管理
题号 #5841808
同时售出甲股票的1股看涨期权和1股看跌期权,执行价格均为50元,到期日相同,看涨期权的价格为5元,看跌期权的价格为4元。如果到期日的股票价格为48元,该投资组合的净收益是()元。
参考答案
B
答案解析
本题考查期权投资策略中有关空头对敲净损益的计算,这类题型可以采用两种方法计算.具体分析如下:
方法一:公式法。
该投资组合的净损益=空头看涨期权净损益+空头看跌期权净损益=[-Max(股票市价一执行价格,0)+看涨期权价格]+[-Max(执行价格一股票市价,0)+看跌期权价格]
到期日股票价格为48元,小于执行价格(50元),因此只有看跌期权会被执行,则该投资组合的净损益=(0+5)+(一2+4)=7(元),即该投资组合的净收益为7元,故选项B正确。
方法二:简易分析法(客观题和主观题均适用)。
首先,空头方卖出期权,会收到两份期权费=5+4=9(元)。
其次,股票价格48元<执行价格50元,所以期权的购买方会执行看跌期权,不会执行看涨期权。执行看跌期权导致空头方产生的损失=50-48=2(元)。因此,空头对敲的净损益=9-2=7(元),故选项B正确。
【私教点拨】对于四种期权投资策略的学习,考生们应当首先理清多头、空头的含义,然后熟练掌握各种期权投资策略的本质,从而学会灵活应对各种问题。具体内容如下:1.多头与空头掌握一个大原则:多头是主动,是买入期权;空头是被动,是卖出期权。在期权的交易中,将期权的出售者称为“空头”,将期权的购买者称为“多头”。
(1)针对看涨期权,站在买方的角度是多头看涨:买入了一份看涨期权,可以以一定的低价购买股票。站在卖方的角度是空头看涨:卖出了一份看涨期权,对方可以以一定的低价买入我的股票。
(2)针对看跌期权,站在买方的角度是多头看跌:买入了一份看跌期权,可以以一定的高价卖出股票。站在卖方的角度是空头看跌:卖出了一份看跌期权,对方可以以一定的高价卖给我一份股票。多头和空头实际上是指买卖双方,一方多头看涨(看跌),另一方就是空头看涨(看跌)。
2.常见的四种期权投资策略具体可以参照表7—1。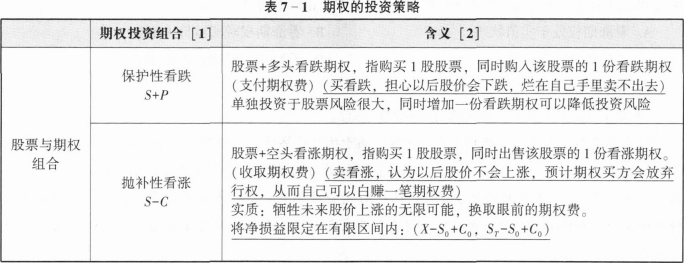
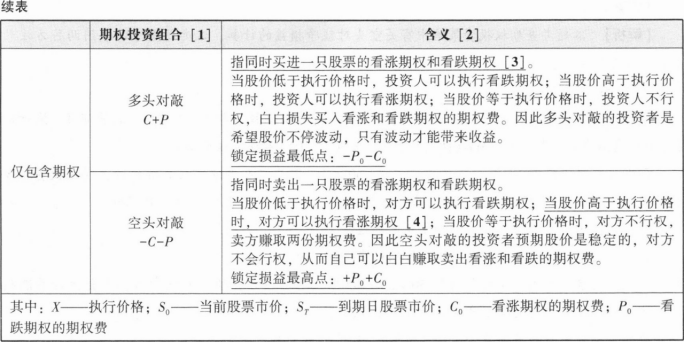 [1]本列正负号的使用是站在成本的角度。例如,保护性看跌S+P,是指购买一股股票支付股价S的同时购入一份看跌期权支付期权费P,所以总成本=S+P。
[2]本列正负号的使用是站在损益的角度。例如,多头对敲,最差的情况就是股价保持不变,此时多头方既不会执行看涨期权,也不会执行看跌期权,所以白白损失购买期权所支付的两份期权费,即净损益=-P0-C0。
[3]如果本例题的题干改为“同时买入甲股票的1股看涨期权和1股看跌期权”,则该期权投资组合就是多头对敲,到期日股票价格48元,小于执行价格50元,投资者只会选择执行看跌期权,放弃执行看涨期权,该组合的净损益=(0-5)+(2-4)=-7(元)。[4]如果本例题的题干改为“到期日的股票价格为56元”,则到期日股票价格56元>执行价格50元,只有看涨期权会被执行,故该投资组合的净损益=(-6+5)+(0+4)=3(元)。
方法一:公式法。
该投资组合的净损益=空头看涨期权净损益+空头看跌期权净损益=[-Max(股票市价一执行价格,0)+看涨期权价格]+[-Max(执行价格一股票市价,0)+看跌期权价格]
到期日股票价格为48元,小于执行价格(50元),因此只有看跌期权会被执行,则该投资组合的净损益=(0+5)+(一2+4)=7(元),即该投资组合的净收益为7元,故选项B正确。
方法二:简易分析法(客观题和主观题均适用)。
首先,空头方卖出期权,会收到两份期权费=5+4=9(元)。
其次,股票价格48元<执行价格50元,所以期权的购买方会执行看跌期权,不会执行看涨期权。执行看跌期权导致空头方产生的损失=50-48=2(元)。因此,空头对敲的净损益=9-2=7(元),故选项B正确。
【私教点拨】对于四种期权投资策略的学习,考生们应当首先理清多头、空头的含义,然后熟练掌握各种期权投资策略的本质,从而学会灵活应对各种问题。具体内容如下:1.多头与空头掌握一个大原则:多头是主动,是买入期权;空头是被动,是卖出期权。在期权的交易中,将期权的出售者称为“空头”,将期权的购买者称为“多头”。
(1)针对看涨期权,站在买方的角度是多头看涨:买入了一份看涨期权,可以以一定的低价购买股票。站在卖方的角度是空头看涨:卖出了一份看涨期权,对方可以以一定的低价买入我的股票。
(2)针对看跌期权,站在买方的角度是多头看跌:买入了一份看跌期权,可以以一定的高价卖出股票。站在卖方的角度是空头看跌:卖出了一份看跌期权,对方可以以一定的高价卖给我一份股票。多头和空头实际上是指买卖双方,一方多头看涨(看跌),另一方就是空头看涨(看跌)。
2.常见的四种期权投资策略具体可以参照表7—1。
[1]本列正负号的使用是站在成本的角度。例如,保护性看跌S+P,是指购买一股股票支付股价S的同时购入一份看跌期权支付期权费P,所以总成本=S+P。 [2]本列正负号的使用是站在损益的角度。例如,多头对敲,最差的情况就是股价保持不变,此时多头方既不会执行看涨期权,也不会执行看跌期权,所以白白损失购买期权所支付的两份期权费,即净损益=-P0-C0。
[3]如果本例题的题干改为“同时买入甲股票的1股看涨期权和1股看跌期权”,则该期权投资组合就是多头对敲,到期日股票价格48元,小于执行价格50元,投资者只会选择执行看跌期权,放弃执行看涨期权,该组合的净损益=(0-5)+(2-4)=-7(元)。[4]如果本例题的题干改为“到期日的股票价格为56元”,则到期日股票价格56元>执行价格50元,只有看涨期权会被执行,故该投资组合的净损益=(-6+5)+(0+4)=3(元)。
你可能感兴趣的试题
A.看涨期权处于实值状态
B.看涨期权时间溢价大于0
C.看跌期权处于虚值状态
D.看跌期权时间溢价小于0
A.期权执行价格提高
A.期权执行价格提高
B.期权到期期限延长
B.期权到期期限延长
C.股票价格的波动率增加
C.股票价格的波动率增加
D.无风险利率提高
D.无风险利率提高