简答题
财务成本管理
题号 #5841841
甲公司是一家火力发电上市企业,2×12年12月31日的股票价格为每股5元。为了对当前股价是否偏离价值进行判断,公司拟对企业整体价值进行评估,有关资料如下:(1)甲公司2×12年的主要财务报表数据: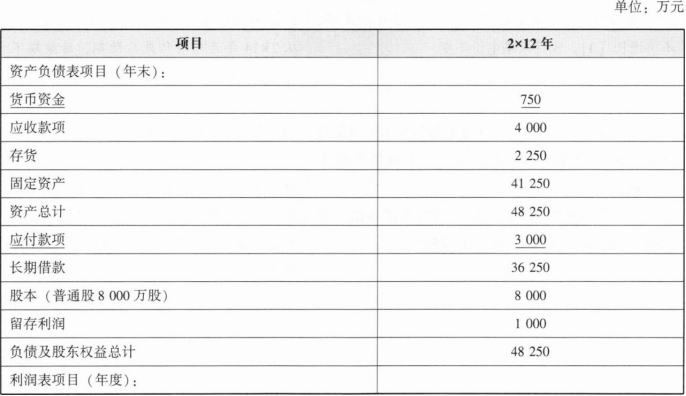
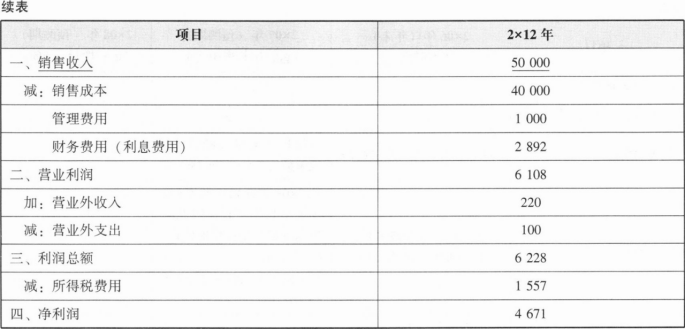 (2)对甲公司2×12年度的财务数据进行修正,作为预测基期数据。甲公司货币资金中经营活动所需的货币资金数额为销售收入的1%[1],应收款项、存货、固定资产均为经营性资产,应付款项均为自发性无息负债[2]。营业外收入和营业外支出均为偶然项目,不具有持续性。
(3)预计甲公司2×13年度的售电量将增长2%,2×14年及以后年度售电量将稳定在2×13年的水平,不再增长[3]。预计未来电价不变。
(4)预计甲公司2×13年度的销售成本率可降至75%,2× 14年及以后年度销售成本率维持75%不变[4]。
(5)管理费用、经营资产、经营负债与销售收入的百分比均可稳定在基期水平[5]。
(6)甲公司目前的负债率较高,计划将资本结构(净负债/净投资资本)逐步调整到65%,资本结构高于65%之前不分配股利,多余现金首先用于归还借款。企业采用剩余股利政策分配股利[6],未来不打算增发或回购股票。净负债的税前资本成本平均预计为8%,以后年度将保持不变。财务费用按照期初净负债计算[7]。
(7)甲公司适用的企业所得税税率为25%,加权平均资本成本为10%[8]。
(8)采用实体现金流量折现模型估计企业价值,债务价值按账面价值估计[9]。
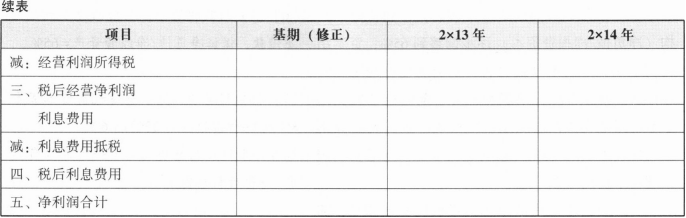
要求:(1)编制修正后基期及2×13年度、2×14年度的预计资产负债表和预计利润表(结果填入下方表格中,不用列出计算过程),并计算甲公司2×13年度及2×14年度的实体现金流量。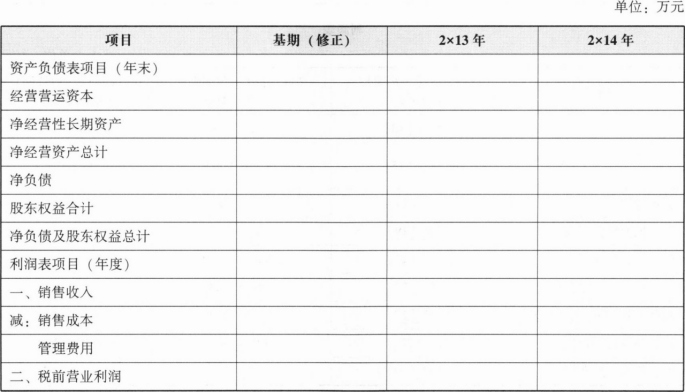
 (2)计算甲公司2×12年12月31日的实体价值和每股股权价值,判断甲公司的股价是被高估还是低估。
参考答案
暂无
答案解析
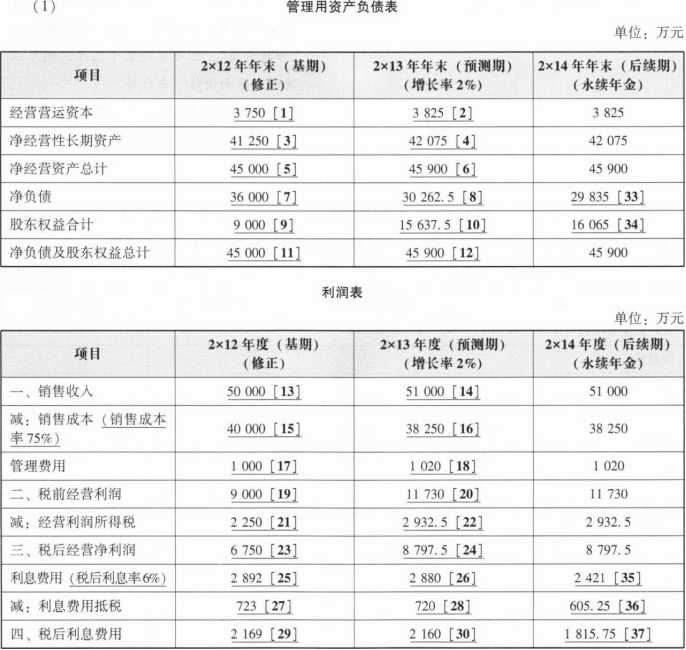
 2×13年实体现金流量=2×13年税后经营净利润一2×13年净经营资产的增加=8797.5-(45900-45000)=7897.5(万元)
2×14年实体现金流量=2× 14年税后经营净利润一2×14年净经营资产的增加=8797.5一(45900—45900)=8797.5(万元)
【答案解读】。
[1]2×12年经营营运资本=经营性货币资金(500)+应收款项(4000)+存货(2250)一应付款项(3000)=3750(万元)。
[2]根据题干的分析,2×13年经营营运资本=2× 12年经营营运资本×(1+2%)=3750×(1+2%)=3825(万元),2×14年经营营运资本=2×13年经营营运资本=3825(万元)。
[3]净经营性长期资产=固定资产41250(万元):。
[4]根据题千的分析,2×13年净经营性长期资产=2×12年净经营性长期资产×(1+2%)=41250×(1+2%)=42075(万元),2×14年净经营性长期资产=2×13年净经营性长期资产=42075(万元)。
[5]2×12年净经营资产=经营营运资本+净经营性长期资产=3750+41250=45000(万元)。
[6]2×13年净经营资产=3825+42075=45900(万元),2×14年净经营资产=2×13年净经营资产=45900(万元)。
[7]根据题千的分析,2×12年净负债=金融负债一金融资产=36250—250=36000(万元)。
[8]此处先空着,先分析计算。[10]。根据。[10]的计算结果,可判断出2× 13年净负债=30262.5(万元)。
[9]2×12年股东权益=股本+留存收益=8000+1000=9000(万元)。
[10]此处先空着,先计算利润表中2×13年的净利润。根据。[32]计算出来的结果,假设2×13年不分配利润,此时2×13年留存收益的增加=6637.5(万元),2×13年股东权益=2×12年股东权益+2×13年留存收益的增加=9000+6637.5=15637.5(万元)。
2×13年净负债=净经营资产一股东权益=45900—15637.5=30262.5(万元),此时的资本结构=30262.5+45900=65.9%>65%,当年不分配股利,符合题干的意思,所以2×13年股东权益=15637.5(万元)。
[11]2×12年净负债及股东权益合计=2×12年净经营资产=45000(万元)。
[12]2×13年净负债及股东权益合计=2×13年净经营资产=2×14年净经营资产=45900(万元)。
[13]根据题干可知,2×12年销售收入=50000(万元)。
[14]根据题干的分析,2×13年销售收入=2× 12年销售收入×(1+2%)=50000×(1+2%)=51000(万元),2×14年销售收入=2×13年销售收入=51000(万元)。
[15]根据题干可知,2×12年销售成本=40000(万元)。
[16]根据题干的分析,2×13年销售成本=2×13年销售收入×75%=51000×75%=38250(万元),2×14年销售成本=2×13年销售成本=38250(万元)。
?,2×14年销售成本=2×13年销售成本=38 250(万元)。
[17]根据题干可知,2×12年管理费用=1000(万元):。
[18]根据题干的分析,2×13年管理费用=2×12年管理费用×(1+2%)=1000×(1+2%)=1020(万元),2×14年管理费用=2×13年管理费用=1020(万元)。
[19]2×12年税前经营利润=销售收入一销售成本一管理费用=50000-40000-1000=9000(万元)。
[20]2×13年税前经营利润=51000—38250—1020=11730(万元);2×14年税前经营利润=2×13年税前经营利润=11730(万元)。
[21]根据平均所得税税率=所得税费用÷利润总额=1557+6228=25%,跟企业适用的所得税税率保持一致。
2×12年经营利润所得税=2×12年税前经营利润×25%=9000×25%=2250(万元)。
[22]2×13年经营利润所得税=2×13年税前经营利润×25%=11730×25%=2932.5(万元),2×14年经营利润所得税=2×13年经营利润所得税=2932.5(万元):。
[23]2×12年税后经营净利润=税前经营利润一经营利润所得税=9000—2250=6750(万元)。
[24]2×13年税后经营净利润=11730-2932.5=8797.5(万元),2×14年税后经营净利润=2×13年税后经营净利润=8797.5(万元)。
[25]根据题干可知,2×12年财务费用=2892(万元)。
[26]根据题干的信息,2×13年财务费用=2×12年净负债×8%=36000×8%=2880(万元)。
[27]2×12年利息费用抵税=2×12年财务费用×25%=2892×25%=723(万元)。
[28]2×13年利息费用抵税=2×13年财务费用×25%=2880×25%=720(万元)。
[29]2×12年税后利息费用=财务费用一利息费用抵税=2892—723=2169(万元)。
[30]2×13年税后利息费用=2880—720=2160(万元)。
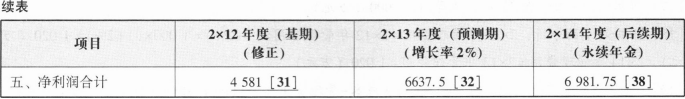
[31]2×12年净利润=税后经营净利润一税后利息费用=6750—2169=4581(万元)。
[32]2×13年净利润=8797.5—2160=6637.5(万元)。
[33]此处先空着,先分析计算。[34]根据。[34]的分析,2×14年净负债=净经营资产× 65%=45900×65%=29835(万元)。
[34]此处先空着,先分析计算。[38]根据。[38]的计算结果,假设不分配股利,此时2×14年留存收益的增加=净利润=6981.75(万元),2×14年股东权益=2×13年股东权益+2×14年留存收益的增加=15637.5+6981.75=22619.25(万元),2×14年净负债=净经营资产一股东权益=45900—22619.25=23280.75(万元),资本结构=23280.75+45900=50.72%,小于65%,不符合题干的意思,故2×14年需要分配股利。
由此可以判断2×14年的资本结构=65%,2× 14股东权益=净经营资产×(1-65%)=45900×(1—65%)=16065(万元);2× 14年留存收益的增加=16065—15637.5=427.5(万元),2×14年分配的股利=6981.75-427.5=6554.25(万元)。
[35]根据题干的信息,结合。[8]计算2×14年财务费用=2×13年净负债×8%=30262.5×8%=2421(万元)。
[36]2×14年利息费用抵税=2×14年财务费用×25%=2421×25%=605.25(万元)。
[37]2×14年税后利息费用=2421—605.25=1815.75(万元)。
[38]2×14年净利润=8797.5—1815.75=6981.75(万元)75(万元)。
[38]2×14年净利润=8 797.5—1 815.75=6 981.75(万元)
(2)2×12年12月31日的实体价值=7897.5 ×(P/F,10%,1)+8797.5/10%×(P/F,10%,1)。[39]=87157.69(万元)
股权价值=87157.69—36000=51157.69(万元)[40]
每股价值=51157.69/8000=6.39(元/股)[41]
结论:每股股权价值大于市价,甲公司的股价被低估了。[42]
【私教点拨】此题的考点难度比较大,综合性比较强,应对此类题型主要需要掌握以下几点内容:
(1)按照题干的要求,判断是使用实体现金流量折现模型还是使用股权现金流量模型。如果使用实体现金流量模型,一般都会告诉你债务价值按照账面价值计算。
(2)根据资产、负债与销售收入的关系,依次填写资产负债表或者利润表上各项目的每年数据。比如经营营运资本与销售收入保持稳定的关系,则经营营运资本的增长率=销售增长率,下期经营营运资本的金额=上期经营营运资本的金额×(1+销售增长率)。
(3)对于此类资本结构变化的题目,先假设不分配股利,根据计算出来的股东权益和净负债的金额判断是否符合题于的意思,如果符合,则假设成立,此时当年的股东权益=期初股东权益+当年的净利润;如果不符合,则假设不成立,此时资本结构就是题干要求的资本结构,按照资本结构计算当年的股东权益和净负债的金额,具体分析详见上题中的答案解读。
(4)先按照资产负债表、利润表的项目一一填列,如果遇到不确定的项目金额,则先跳过此项目,继续填列后续项目的金额,等填完后续的,根据各项目之间的逻辑关系再反过来填列不确定的项目金额。
你可能感兴趣的试题
A.10
B.13
C.12.5
D.13.13
A.2.8
B.4.8
C.4
D.5
A.1.20
B.1.25
C.1.30
D.1.35