简答题
财务成本管理
题号 #5841864
甲公司是一家投资公司,拟于2×20年年初以18000万元收购乙公司全部股权。为分析收购方案可行性,收集资料如下:
(1)乙公司是一家传统汽车零部件制造企业,收购前处于稳定增长状态,增长率7.5%:2×19年净利润750万元,当年取得的利润在当年分配,股利支付率80%。2×19年年末(当年利润分配后)净经营资产4300万元,净负债2150万元。
(2)收购后,甲公司将通过拓宽销售渠道、提高管理水平、降低成本费用等多种方式,提高乙公司的销售增长率和营业净利率。预计乙公司2×20年营业收入6000万元,2×21年营业收入比2×20年增长10%,2:<22年进入稳定增长状态,增长率8%。
(3)收购后,预计乙公司相关财务比率保持稳定,具体如下::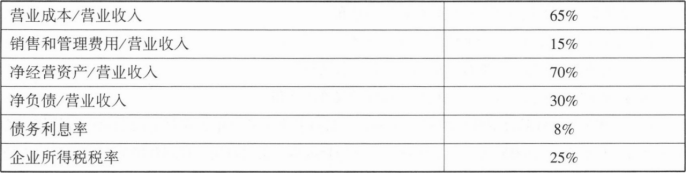
(4)乙公司股票等风险投资必要报酬率收购前11.5%,收购后11%。(5)假设各年现金流量均发生在年末。
要求:(1)如果不收购,采用股利现金流量折现模型,估计2×20年初乙公司股权价值。
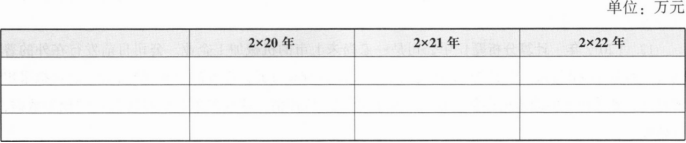
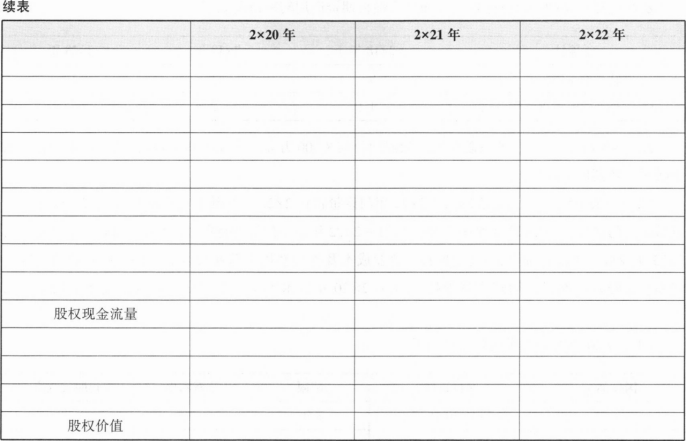
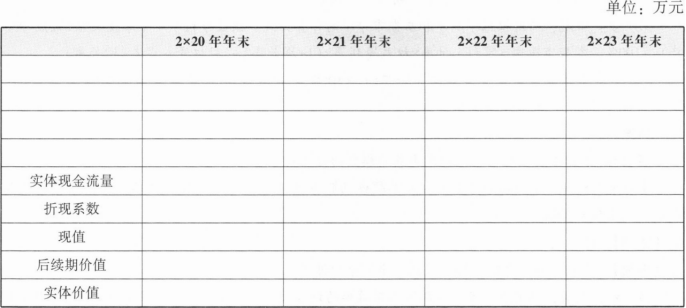
(2)如果收购,采用股权现金流量折现模型,估计2×20年初乙公司股权价值(计算过程和结果填入下方表格中)。
(3)计算该收购产生的控股权溢价、为乙公司原股东带来的净现值、为甲公司带来的净现值。
(4)判断甲公司收购是否可行,并简要说明理由。
参考答案
暂无
答案解析
(1)2×20年初股权价值[1]=750×(1+7.5%)×80%+(11.5%-7.5%)=16125(万元)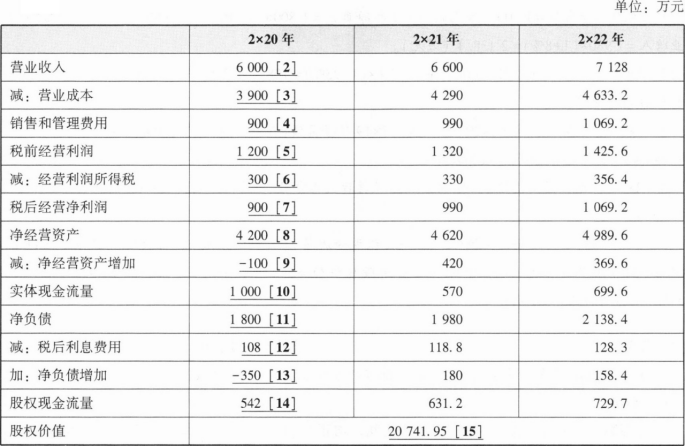
【答案解读】续
[2]2×20年营业收入=6000(万元),2×21年营业收入=6000×(1+10%)=6600(万元),2×22年营业收入=6600×(1+8%)=7128(万元)。
[3]2×20年营业成本=6000×65%=3900(万元),2×21年营业成本=3900×(1+10%)=4290(万元),2×22年营业成本=4290×(1+8%)=4633.2(万元)。
[4]2×20年销售和管理费用=6000×15%=900(万元),2×21年销售和管理费用=900×(1+10%)=990(万元),2×22年销售和管理费用=990×(1+8%)=1069.2(万元)。
[5]2×20年税前经营利润=6000-3900-900=1200(万元),同理计算2×21年和2×22年的税前经营利润。
[6]2×20年经营利润所得税=1200×25%=300(万元),同理计算2×21年和2×22年的经营利润所得税。
[7]2×20年税后经营净利润=1200—300=900(万元),同理计算2×21年和2×22年的税后经营净利润。
[8]2×20年净经营资产=6000×70%=4200(万元),2×21年净经营资产=4200×(1+10%)=4620(万元),2×22年净经营资产=4620×(1+8%)=4989.6(万元)。
[9]2×20年净经营资产增加=2×20年净经营资产-2×19年净经营资产=4200—4300=-100(万元),同理计算2×21年和2×22年的净经营资产增加。
[10]2×20年实体现金流量=税后经营净利润一净经营资产的增加=900-(-100)=1000(万元),同理计算2×21年和2×22年的实体现金流量。
[11]2×20年净负债=1800(万元),2×21年净负债=1800×(1+10%)=1980(万元),2×22年营业收入=1980×(1+8%)=2138.4(万元)。
[12]2×20年税后利息费用=6000×30%×8%×(1-25%)=108(万元),同理计算2×21年和2×22年的税后利息费用。
[13]2×20年净负债增加=2×20年净负债-2× 19年净负债=6000×30%-2150=-350(万元),同理计算2×21年和2×22年的净负债增加。
[14]2×20年股权现金流量=实体现金流量一(税后利息费用-净负债增加)=1000-108+(-350)=542(万元)
[15]2×22年初乙公司股权价值=2×22年股权现金流量÷(股权资本成本一增长率)=729.7÷(11%一8%)=24323.33(万元),2×20年初乙公司股权价值=542+(1+11%)+(631.2+24323.33)÷(1+11%)2=20741.95(万元)
【答案】(3)收购产生的控股权溢价[16]=20741.95—16125=4616.95(万元)
(答案在4616.8万元~4617万元之间,均正确)
收购为乙公司原股东带来净现值=18000—16125=1875(万元)[17]
收购为甲公司带来净现值=20741.95—18000=2741.95(万元)[18]
(答案在2741.8万元.2742万元之间,均正确)
收购可行,因为收购给甲公司和乙公司原股东都带来了正的净现值。
【答案解读】续
[2]2×20年营业收入=6000(万元),2×21年营业收入=6000×(1+10%)=6600(万元),2×22年营业收入=6600×(1+8%)=7128(万元)。
[3]2×20年营业成本=6000×65%=3900(万元),2×21年营业成本=3900×(1+10%)=4290(万元),2×22年营业成本=4290×(1+8%)=4633.2(万元)。
[4]2×20年销售和管理费用=6000×15%=900(万元),2×21年销售和管理费用=900×(1+10%)=990(万元),2×22年销售和管理费用=990×(1+8%)=1069.2(万元)。
[5]2×20年税前经营利润=6000-3900-900=1200(万元),同理计算2×21年和2×22年的税前经营利润。
[6]2×20年经营利润所得税=1200×25%=300(万元),同理计算2×21年和2×22年的经营利润所得税。
[7]2×20年税后经营净利润=1200—300=900(万元),同理计算2×21年和2×22年的税后经营净利润。
[8]2×20年净经营资产=6000×70%=4200(万元),2×21年净经营资产=4200×(1+10%)=4620(万元),2×22年净经营资产=4620×(1+8%)=4989.6(万元)。
[9]2×20年净经营资产增加=2×20年净经营资产-2×19年净经营资产=4200—4300=-100(万元),同理计算2×21年和2×22年的净经营资产增加。
[10]2×20年实体现金流量=税后经营净利润一净经营资产的增加=900-(-100)=1000(万元),同理计算2×21年和2×22年的实体现金流量。
[11]2×20年净负债=1800(万元),2×21年净负债=1800×(1+10%)=1980(万元),2×22年营业收入=1980×(1+8%)=2138.4(万元)。
[12]2×20年税后利息费用=6000×30%×8%×(1-25%)=108(万元),同理计算2×21年和2×22年的税后利息费用。
[13]2×20年净负债增加=2×20年净负债-2× 19年净负债=6000×30%-2150=-350(万元),同理计算2×21年和2×22年的净负债增加。
[14]2×20年股权现金流量=实体现金流量一(税后利息费用-净负债增加)=1000-108+(-350)=542(万元)
[15]2×22年初乙公司股权价值=2×22年股权现金流量÷(股权资本成本一增长率)=729.7÷(11%一8%)=24323.33(万元),2×20年初乙公司股权价值=542+(1+11%)+(631.2+24323.33)÷(1+11%)2=20741.95(万元)
【答案】(3)收购产生的控股权溢价[16]=20741.95—16125=4616.95(万元)
(答案在4616.8万元~4617万元之间,均正确)
收购为乙公司原股东带来净现值=18000—16125=1875(万元)[17]
收购为甲公司带来净现值=20741.95—18000=2741.95(万元)[18]
(答案在2741.8万元.2742万元之间,均正确)
收购可行,因为收购给甲公司和乙公司原股东都带来了正的净现值。
你可能感兴趣的试题
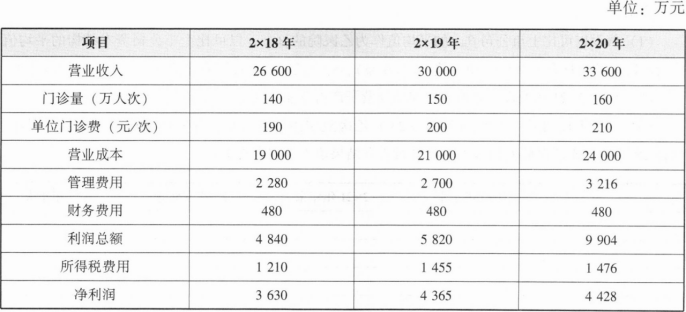 乙医院近三年的经营营运资本及净经营性长期资产周转率情况如下
 2×20年12月31日,乙医院长期借款账面价值8000万元,合同年利率6%,每年年末付息;无金融资产及其他金融负债。
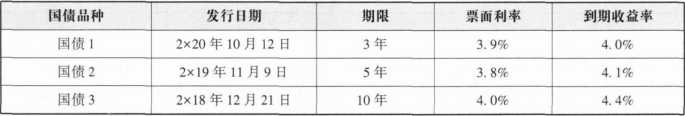 乙医院可比上市公司信息如下:
 (4)假设长期借款市场利率等于合同利率。平均风险股票报酬率10.65%。企业所得税税率25%。
 J
 (4)假设乙医院净负债按2×20年年末账面价值计算,估计2×20年年末乙医院股权价值。(5)采用市盈率法,计算2×20年年末乙医院股权价值。
 乙公司货币资金均为经营活动所需.财务费用均为利息支出。

 (2)预测乙公司2×21年及以后年度净经营资产周转率、税后经营净利率。
 (5)假设乙公司净负债按2×20年年末账面价值计算,估计2×20年年末乙公司股权价值。(6)计算甲公司非公开增发新股的发行价格和发行数量。
A.当预期的息税前利润为100万元时,甲公司应当选择发行长期债券
B.当预期的息税前利润为150万元时,甲公司应当选择发行普通股
C.当预期的息税前利润为180万元时,甲公司可以选择发行普通股或发行优先股
D.当预期的息税前利润为200万元时,甲公司应当选择发行长期债券