简答题
财务成本管理
题号 #5842002
甲公司有第一、第二两个基本生产车间。生产A、B两种产品,A产品在第一车间完成后直接对外出售:B产品需经过第一、第二两个车间分步完成.第一车间加工B半成品后转入半成品库.第二车间领用B半成品并将每件B半成品继续加工成一件产成品[1]。
甲公司还有锅炉和供电两个辅助生产车间,分别为基本生产车间和行政管理部门提供蒸汽和电力,两个辅助生产车间之间也相互提供产品。公司按照交互分配法分配[2]辅助生产费用,分配至各基本生产车间的辅助生产费用计入该车间的“制造费用”账户,分配至行政管理部门的辅助生产费用计入“管理费用”账户。
第一车间原材料由A、B两种产品直接领用.其他各项费用均为两种产品共同耗用.生产工人的工资及其他职工薪酬按产品实用人工工时比例分配。制造费用按产品实用机器工时比例分配[3]。B半成品仅用于第二车间生产,不对外出售,半成品发出采用加权平均法计价[4],第二车间从半成品库领用B半成品继续加工,不再耗用其他原材料。公司采用逐步结转分步法核算B产品成本[5],第二车间不设“半成品”成本项目,耗用的B半成品成本直接计入“直接材料费用”成本项目,为分析产品成本的构成和水平,按本月B半成品成本构成对B产成品进行成本还原。
A产品的在产品数量流动不大,定额成本比较准确,月末在产品成本按定额成本法[6]计算,B产品采用约当产量法[7]在完工产品和在产品之间分配生产费用,第一车间原材料陆续投入,其他费用陆续发生,在产品平均完工程度为50%,第二车间半成品一次投入,其他费用陆续发生,在产品平均完工程度为40%[8]。
甲公司2×14年9月份的成本核算资料如下:(1)产量(单位:件)。
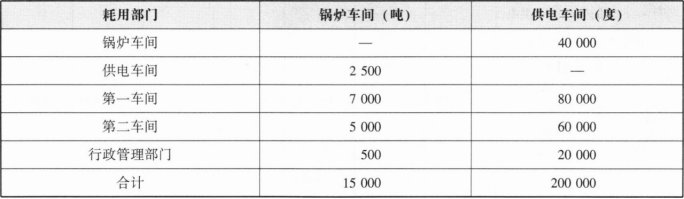
 (2)辅助生产费用。锅炉车间本月发生生产费用60000元,提供蒸汽15000吨;供电车间本月发生生产费用37500元,提供电力200000度。各部门耗用辅助生产产品情况如下::
 (3)月初在产品成本(单位:元)。
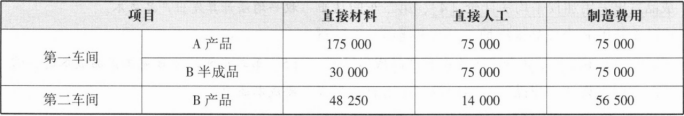 (4)本月基本生产费用。第一车间发生材料费用740000元,其中A产品领用材料320000元,8半成品领用材料420000元,生产工人工资及其他职工薪酬900000元,A产品实用人工工时20000小时.B半成品实用人工工时40000小时;制造费用(尚未包括分配的辅助生产费用)547800元,A产品实用机器工时1000小时,B半成品实用机器工时1000小时。第二车间发生生产工人工资及其他职工薪酬580000元.制造费用(尚未包括应分配的辅助生产费用)445500元。
(5)A产品的在产品单位定额成本。A产品的在产品单位定额成本1 300元,其中直接材料费用700元/件,直接人工费用300元/件,制造费用300元/件。
(6)B半成品收发结存情况。B半成品月初结存200件,成本388000元,本月入库600件,本月出库550件,月末结存250件。
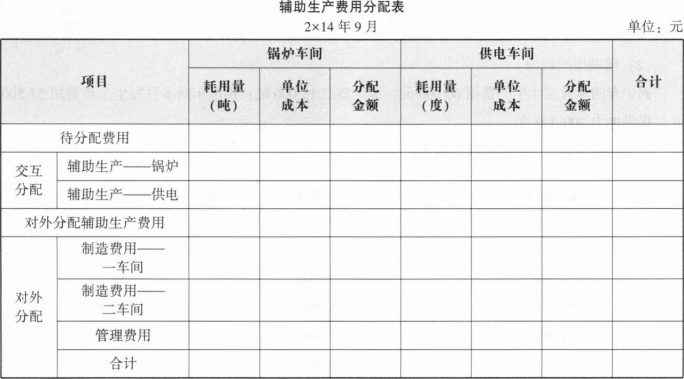
要求:(1)编制辅助生产费用分配表(结果填入下方表格中,分配过程中,分配率精确到万分之一)。
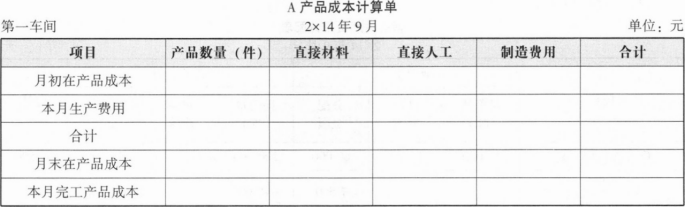
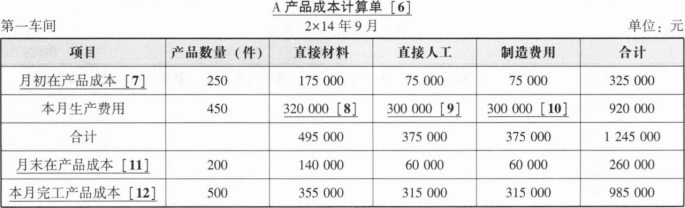
 (2)编制A产品的成本计算单(结果填入下方表格中,不用列出计算过程):
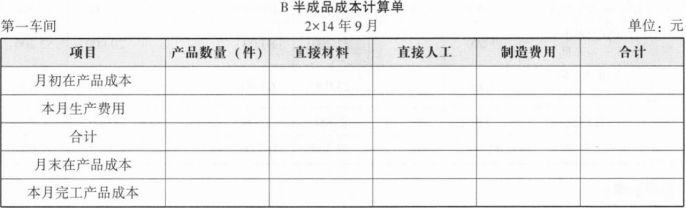
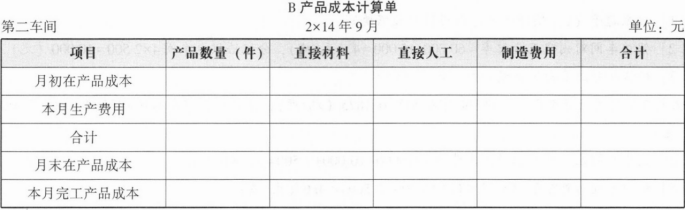
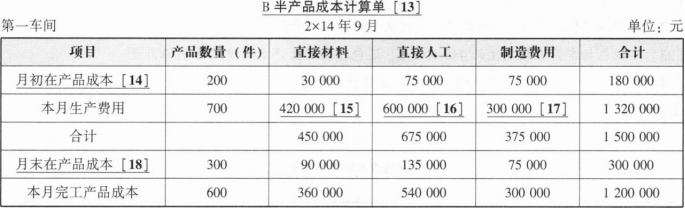
 (3)编制B半成品、B产品的成本计算单(结果填入下方表格中,不用列出计算过程)。
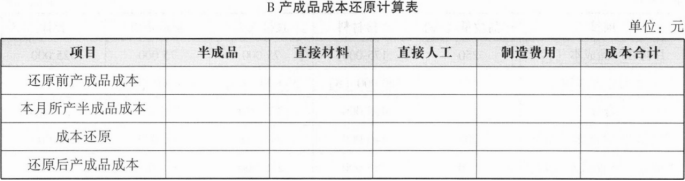
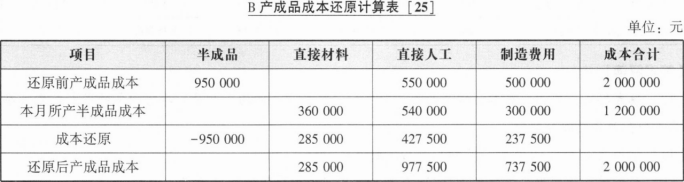
 (4)编制B产成品成本还原计算表(结果填入下方表格中,不用列出计算过程)。
参考答案
暂无
答案解析
(1)填列如下: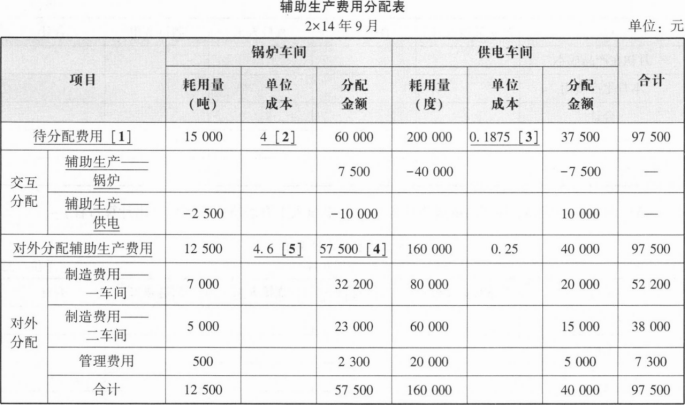
【答案解读】交互分配计算以锅炉车间为例:
[1]按照题干(2)辅助生产费用提供的数据填写。
[2]锅炉车间对内交互分配率=60000/15000=4(元/吨),分配给供电车间4×2500=10000(元)。
[3]确认待分配费用和数量以后,计算分配率。供电车间对内交互分配率=37500/200000=0.1875(元/度),分配给锅炉车间0.1875×40000=7500(元)。
[4]锅炉车间应对外分配的成本费用=60000—10000+7500=57500(元)
[5]锅炉车间对外分配率=57500/(15000—2500)=4.6(元/吨)
(2)填列如下:
【答案解读】续
[6]填表思路:先归集A产品成本,然后按照定额成本法计算在产品的定额成本,最后倒挤出完工产品成本。
[7]根据题干(3)A产品月初在产品成本填写。
[8]原材料直接领用,根据题干(4)本月基本生产费用提供的数据填写。
[9]直接人工和制造费用分别按照实用人工工时和机器工时比例在A产品和B产品之间分配,直接人工分配率=900000/(20000+40000)=15(元/小时),A产品分配人工成本=15×20000=300000(元)。
[10]分配制造费用之前,先确定总的制造费用,它不仅包括本月直接发生的547800元,还包括辅助生产车间提供的52200元,总的制造费用=547800+52200=600000(元),分配率=600000/2000=300(元/小时),A产品分配制造费用=300× 1000=300000(元)。
[11]A的在产品成本按照定额计算,月末在产品成本=月末在产品数量×在产品定额单位成本根据题干(5)数据可知,在产品分配的直接材料=700×200=140000(元),直接人工=300×200=60000(71/件),制造费用=300×200=60000(元)。
[12]完工产品成本=成本合计数一在产品成本
(3)填列如下:
【答案解读】续
[13]填表思路:先归集成本,按照约当产量法,计算在产品的约当产量,再将归集的成本在完工半成品和在产品之间分配。
[14]根据题干(3)B半成品月初在产品成本填写。
[15]原材料直接领用,根据题干(4)本月基本生产费用提供的数据填写。
[16]联系[9]计算的直接人工分配率15元/小时,得出B分配的直接人工费用=15×40000=600000(元)。
[17]联系[10]计算的制造费用分配率300元/小时,得出B分配的制造费用=300×1000=300000(元)。
[18]先确定完工程度,再计算约当产量。直接材料、直接人工、制造费用的完工程度均为50%,在产品约当产量为150件。以直接材料为例,分配率=450000/(150+600)=600(元/件),在产品分配=600×15=90000(元),完工半成品分配=600×600=360000(元)。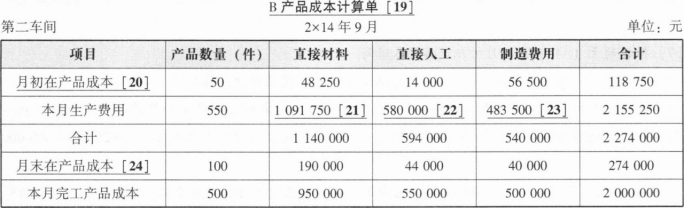
【答案解读】续
[19]填表思路:先归集B产品成本,然后按照约当产量法,计算在产品的约当产量,再将成本在完工产品和在产品之间分配。
[20]根据题千(3)B产品月初在产品成本填写。
[21]半成品发出采用加权平均法计算,加权平均单位成本=(月初B半成品成本+本月转入8半成品成本)/(月初B半成品数量+本月转入B半成品数量)=(388000+1200000)/(200+600)=1985(元/件),第二车间领用550件半成品,领用半成品的成本=550×1985=1091750(元)
[22]直接人工根据题干(4)第二车间发生生产工人工资填写。
[23]不仅包括本月直接发生的445500元,还包括辅助生产车间提供的38000元。
[24]先确定完工程度,再计算约当产量。直接材料的完工程度为100%,直接人工和制造费用的完工程度为40%。
(4)填列如下:
【答案解读】续
[25]填表思路:先计算还原分配率,将950000元还原为直接材料、直接人工、制造费用等原始成本项目。
成本还原分配率=产成品耗用上一步骤半成品合计/上一步骤生产该种半成品成本合计=950000/1200000
还原后直接材料=360000×950000/1200000=285000(元),直接人工=540000×950000/1200000=427500(元),制造费用=300000×950000/1200000=237500(元)。
【私教点拨】逐步结转分步法的难点是成本还原,同学们可以按照以下几个步骤掌握:
第一步:确定还原金额——第二车间完工产品中耗用的半成品成本950000元。
第二步:确定还原目标——将950000元还原为直接材料、直接人工、制造费用(下图中的A、B、C)。
第三步:还原——数学知识。
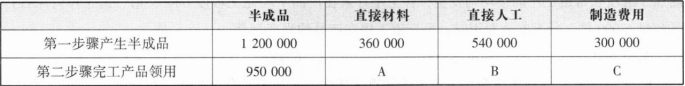 第四步:列出等式。
1200000/950000=36000()/A=540000/B=300000/C
得出:A=285000(元),B=427500(元),C=237500(元)
即将半成品950000元还原为285000元的直接材料、427500元的直接人工、237500元的制造费用。
【答案解读】交互分配计算以锅炉车间为例:
[1]按照题干(2)辅助生产费用提供的数据填写。
[2]锅炉车间对内交互分配率=60000/15000=4(元/吨),分配给供电车间4×2500=10000(元)。
[3]确认待分配费用和数量以后,计算分配率。供电车间对内交互分配率=37500/200000=0.1875(元/度),分配给锅炉车间0.1875×40000=7500(元)。
[4]锅炉车间应对外分配的成本费用=60000—10000+7500=57500(元)
[5]锅炉车间对外分配率=57500/(15000—2500)=4.6(元/吨)
(2)填列如下:
【答案解读】续
[6]填表思路:先归集A产品成本,然后按照定额成本法计算在产品的定额成本,最后倒挤出完工产品成本。
[7]根据题干(3)A产品月初在产品成本填写。
[8]原材料直接领用,根据题干(4)本月基本生产费用提供的数据填写。
[9]直接人工和制造费用分别按照实用人工工时和机器工时比例在A产品和B产品之间分配,直接人工分配率=900000/(20000+40000)=15(元/小时),A产品分配人工成本=15×20000=300000(元)。
[10]分配制造费用之前,先确定总的制造费用,它不仅包括本月直接发生的547800元,还包括辅助生产车间提供的52200元,总的制造费用=547800+52200=600000(元),分配率=600000/2000=300(元/小时),A产品分配制造费用=300× 1000=300000(元)。
[11]A的在产品成本按照定额计算,月末在产品成本=月末在产品数量×在产品定额单位成本根据题干(5)数据可知,在产品分配的直接材料=700×200=140000(元),直接人工=300×200=60000(71/件),制造费用=300×200=60000(元)。
[12]完工产品成本=成本合计数一在产品成本
(3)填列如下:
【答案解读】续
[13]填表思路:先归集成本,按照约当产量法,计算在产品的约当产量,再将归集的成本在完工半成品和在产品之间分配。
[14]根据题干(3)B半成品月初在产品成本填写。
[15]原材料直接领用,根据题干(4)本月基本生产费用提供的数据填写。
[16]联系[9]计算的直接人工分配率15元/小时,得出B分配的直接人工费用=15×40000=600000(元)。
[17]联系[10]计算的制造费用分配率300元/小时,得出B分配的制造费用=300×1000=300000(元)。
[18]先确定完工程度,再计算约当产量。直接材料、直接人工、制造费用的完工程度均为50%,在产品约当产量为150件。以直接材料为例,分配率=450000/(150+600)=600(元/件),在产品分配=600×15=90000(元),完工半成品分配=600×600=360000(元)。
【答案解读】续
[19]填表思路:先归集B产品成本,然后按照约当产量法,计算在产品的约当产量,再将成本在完工产品和在产品之间分配。
[20]根据题千(3)B产品月初在产品成本填写。
[21]半成品发出采用加权平均法计算,加权平均单位成本=(月初B半成品成本+本月转入8半成品成本)/(月初B半成品数量+本月转入B半成品数量)=(388000+1200000)/(200+600)=1985(元/件),第二车间领用550件半成品,领用半成品的成本=550×1985=1091750(元)
[22]直接人工根据题干(4)第二车间发生生产工人工资填写。
[23]不仅包括本月直接发生的445500元,还包括辅助生产车间提供的38000元。
[24]先确定完工程度,再计算约当产量。直接材料的完工程度为100%,直接人工和制造费用的完工程度为40%。
(4)填列如下:
【答案解读】续
[25]填表思路:先计算还原分配率,将950000元还原为直接材料、直接人工、制造费用等原始成本项目。
成本还原分配率=产成品耗用上一步骤半成品合计/上一步骤生产该种半成品成本合计=950000/1200000
还原后直接材料=360000×950000/1200000=285000(元),直接人工=540000×950000/1200000=427500(元),制造费用=300000×950000/1200000=237500(元)。
【私教点拨】逐步结转分步法的难点是成本还原,同学们可以按照以下几个步骤掌握:
第一步:确定还原金额——第二车间完工产品中耗用的半成品成本950000元。
第二步:确定还原目标——将950000元还原为直接材料、直接人工、制造费用(下图中的A、B、C)。
第三步:还原——数学知识。
第四步:列出等式。 1200000/950000=36000()/A=540000/B=300000/C
得出:A=285000(元),B=427500(元),C=237500(元)
即将半成品950000元还原为285000元的直接材料、427500元的直接人工、237500元的制造费用。
你可能感兴趣的试题
A.X产品
B.Y产品
C.行政管理部门
D.锅炉辅助生产车间
A.60%
B.40%
C.80%
D.67.5%
A.平行结转分步法的在产品是尚未最终完成的产品
B.平行结转分步法适用于经常对外销售半成品的企业
C.平行结转分步法有利于考察在产品存货资金占用情况
D.平行结转分步法有利于各步骤在产品的实务管理和成本管理