简答题
财务成本管理
题号 #5842012
甲企业使用同种原料生产联产品A和B,采用平行结转分步法计算产品成本。产品生产分为两个步骤.第一步骤对原料进行预处理后,直接转移到第二步骤进行深加工,生产出A、B两种产品,原料只在第一步骤生产开工时一次性投放,两个步骤的直接人工和制造费用随加工进度陆续发生,第一步骤和第二步骤均采用约当产量法(加权平均法)在产成品和在产品之间分配成本,月末留存在本步骤的实物在产品的完工程度分别为60%和50%。联产品成本按照可变现净值法进行分配,其中:A产品可直接出售,售价为8.58元/千克;B产品需继续加工,加工成本为0.336元/千克,售价为7.2元/千克。A、B两种产品的产量比例为6:5。2×17年9月相关成本核算资料如下。
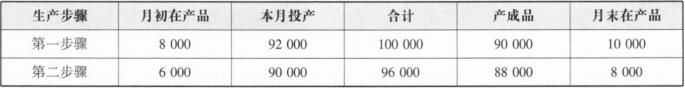
(1)本月产量资料(单位:千克)。
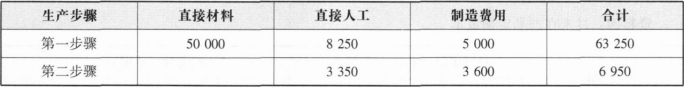
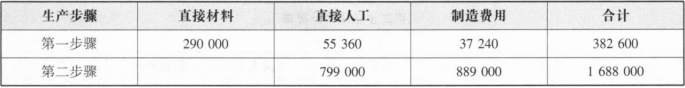
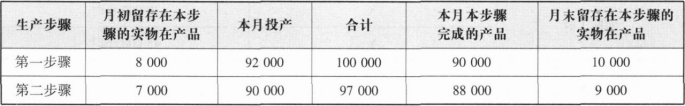 (2)月初在产品成本(单位:元)。
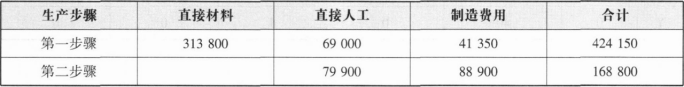
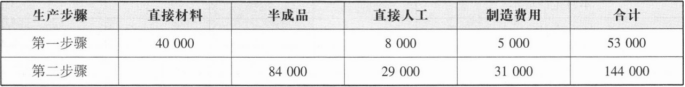
 (3)本月发生成本(单位:元):
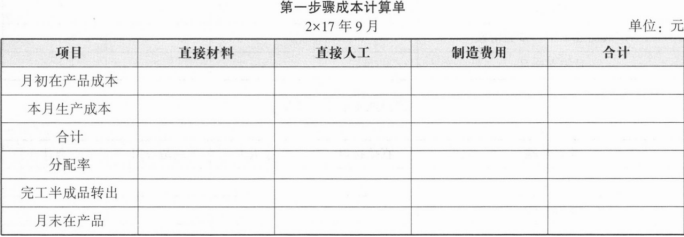
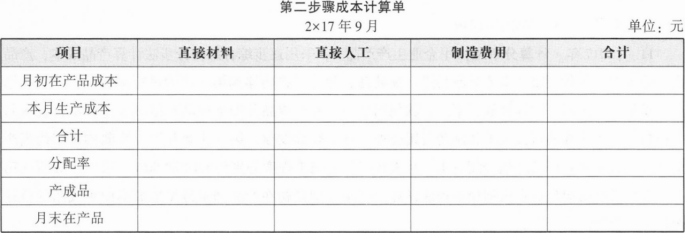
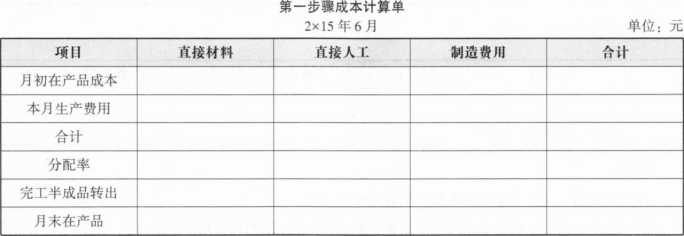
要求:(1)编制各步骤产品成本计算单以及产品成本汇总计算单(结果填入下方表格中,不用列出计算过程)。
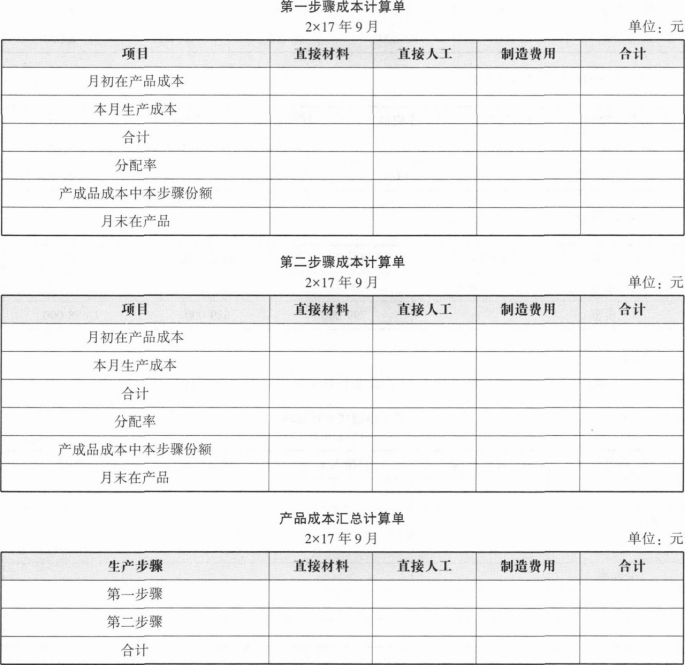 (2)计算A、B产品的单位成本。
参考答案
暂无
答案解析
(1)填列如下:
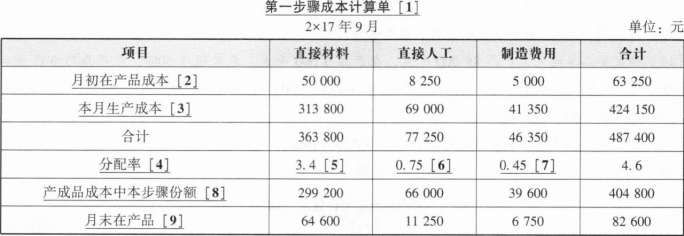
【答案解读】[1]填表思路:先归集生产成本,然后将归集的成本在第一步骤广义在产品和最终完工产品之间分配。
[2]根据题干(2)第一步骤月初在产品成本填列。
[3]根据题干(3)第一步骤本月发生成本填列。
[4]分配率=待分配成本/(广义在产品约当产量+最终完工产品约当产量)
[5]原材料只在开始时一次投放,说明第一步骤为100%,广义在产品的约当产量为10000+9000=19000(千克),最终完工产品约当产量=88000(千克),分配率=363800/(88000+19000)=3.4(元/千克)。
[6]直接人工、制造费用第一步骤完工程度为60%,广义在产品约当产量=10000×60%+9000=15000(件),直接人工分配率=77250/(15000+88000)=0.75(元/件)。
[7]制造费用分配率=46350/(15000+88000)=0.45(元/件)
[8]产成品成本中本步骤份额=完工产品约当产量×分配率
[9]月末在产品成本中本步骤份额=广义在产品约当产量×分配率
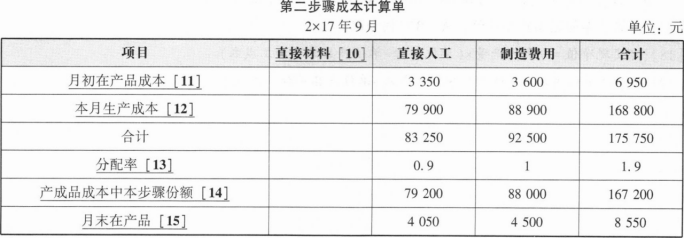
【答案解读】续
[10]平行结转分步法不计算半成品成本,无需将第一步骤半成品成本转入第二步骤,所以原材料列不填。
[11]根据题干(2)第二步骤月初在产品成本填列。
[12]根据题干(3)第二步骤本月发生成本填列。
[13]确定第二车间完工产品B8000千克,在产品9000千克,完工程度50%,在产品约当产量=4500(千克),直接人工分配率=83250/ (4500+88000)=0.9(元/千克),制造费用分配率=92500/(4500+88000)=1(元/千克)。
[14]产成品成本中本步骤份额=完工产品约当产量×分配率[15]月末在产品成本=在产品约当产量×分配率
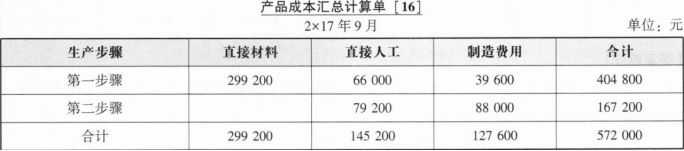
【答案解读】续
[16]填表思路:将第一步骤完工产品成本加上第二步骤完工产品成本得到总成本。
(2)A、B两种产品的产量比例为6:5[17]
A产品产量=88000×6/(6+5)=48000(千克)
B产品产量[18]=88000×5/(6+5)=40000(千克)
A产品可变现净值=48000×8.58=411840(元)
B产品可变现净值=40000×(7.2-0.336)=274560(元)
A产品应分配的成本=572000×411840/(411840+274560)=343200(元)
A产品单位成本=343200/48000=7.15(元/千克)
B产品应分配的成本=572000×274560/(411840+274560)=228800(元)
B产品单位成本[19]=228800/40000+0.336=6.056(元/千克)
[17]将第二车间完工产品数量在A、B之间分配。
[18]可变现净值=分离点产量×(单位售价一单位产品单独加工成本)
[19]B产品单位成本=单位产品分配的成本+单位产品单独加工成本
【答案解读】[1]填表思路:先归集生产成本,然后将归集的成本在第一步骤广义在产品和最终完工产品之间分配。
[2]根据题干(2)第一步骤月初在产品成本填列。
[3]根据题干(3)第一步骤本月发生成本填列。
[4]分配率=待分配成本/(广义在产品约当产量+最终完工产品约当产量)
[5]原材料只在开始时一次投放,说明第一步骤为100%,广义在产品的约当产量为10000+9000=19000(千克),最终完工产品约当产量=88000(千克),分配率=363800/(88000+19000)=3.4(元/千克)。
[6]直接人工、制造费用第一步骤完工程度为60%,广义在产品约当产量=10000×60%+9000=15000(件),直接人工分配率=77250/(15000+88000)=0.75(元/件)。
[7]制造费用分配率=46350/(15000+88000)=0.45(元/件)
[8]产成品成本中本步骤份额=完工产品约当产量×分配率
[9]月末在产品成本中本步骤份额=广义在产品约当产量×分配率
【答案解读】续
[10]平行结转分步法不计算半成品成本,无需将第一步骤半成品成本转入第二步骤,所以原材料列不填。
[11]根据题干(2)第二步骤月初在产品成本填列。
[12]根据题干(3)第二步骤本月发生成本填列。
[13]确定第二车间完工产品B8000千克,在产品9000千克,完工程度50%,在产品约当产量=4500(千克),直接人工分配率=83250/ (4500+88000)=0.9(元/千克),制造费用分配率=92500/(4500+88000)=1(元/千克)。
[14]产成品成本中本步骤份额=完工产品约当产量×分配率[15]月末在产品成本=在产品约当产量×分配率
【答案解读】续
[16]填表思路:将第一步骤完工产品成本加上第二步骤完工产品成本得到总成本。
(2)A、B两种产品的产量比例为6:5[17]
A产品产量=88000×6/(6+5)=48000(千克)
B产品产量[18]=88000×5/(6+5)=40000(千克)
A产品可变现净值=48000×8.58=411840(元)
B产品可变现净值=40000×(7.2-0.336)=274560(元)
A产品应分配的成本=572000×411840/(411840+274560)=343200(元)
A产品单位成本=343200/48000=7.15(元/千克)
B产品应分配的成本=572000×274560/(411840+274560)=228800(元)
B产品单位成本[19]=228800/40000+0.336=6.056(元/千克)
[17]将第二车间完工产品数量在A、B之间分配。
[18]可变现净值=分离点产量×(单位售价一单位产品单独加工成本)
[19]B产品单位成本=单位产品分配的成本+单位产品单独加工成本
 (2)月初在产品成本(单位:元)。
 (3)本月发生成本(单位:元)。
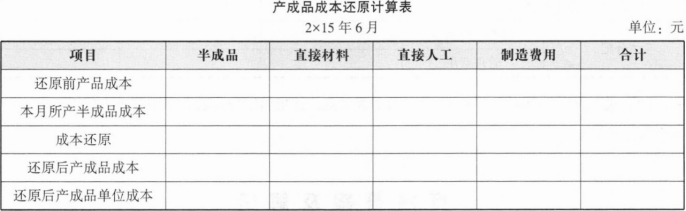
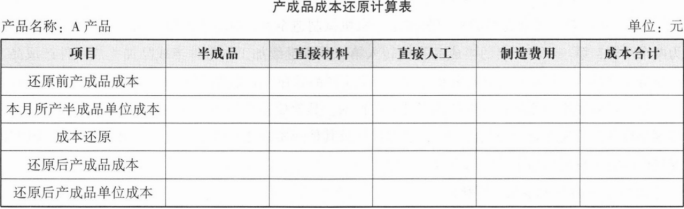
 (2)计算A产品单位成本,并进行成本还原(结果填入下方表格中,不用列出计算过程)。
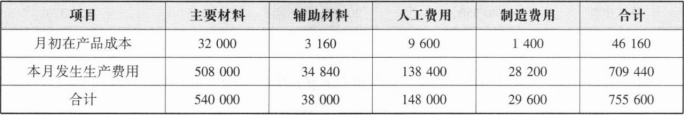
 (2)主要材料在生产开始时一次全部投入;辅助材料陆续均衡投入,月末在产品平均完工程度60%。(3)本月月初在产品成本和本月发生生产费用(单位:元)。
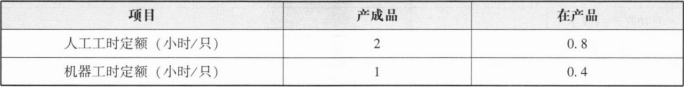
 (4)单位产品工时定额。
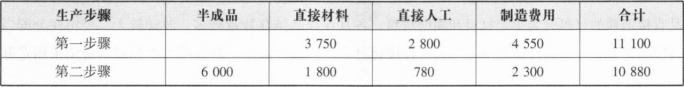 (2)本月生产量(单位:件)。
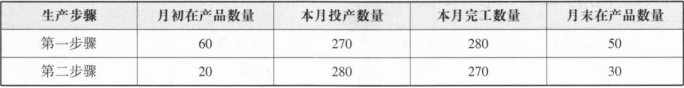 (3)本月发生的生产费用(单位:元)。
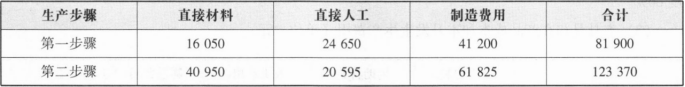
 (2)编制产成品成本还原计算表(结果填入下方表格中,不用列出计算过程)。