简答题
财务成本管理
题号 #5842016
甲公司有锅炉和供电两个辅助生产车间,分别为基本生产车间和行政管理部门提供蒸汽和电力,两个辅助生产车间之间也相互提供产品。2×13年9月份的辅助生产及耗用情况如下:(1)辅助生产情况。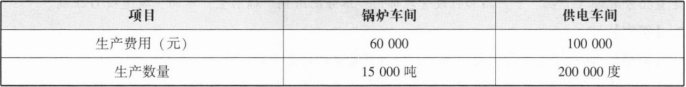 (2)各部门耗用辅助生产产品情况。
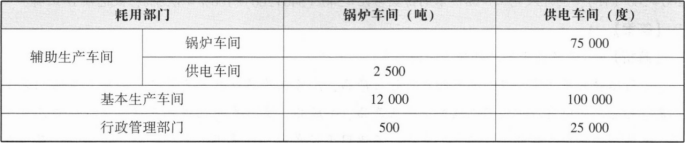
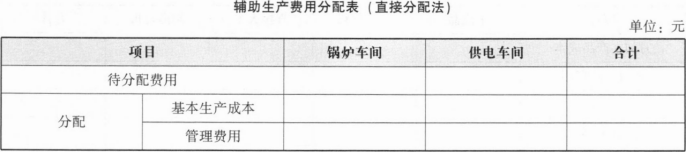
要求:(1)分别采用直接分配法、交互分配法对辅助生产费用进行分配(结果填入下方表格中,不用列出计算过程)。
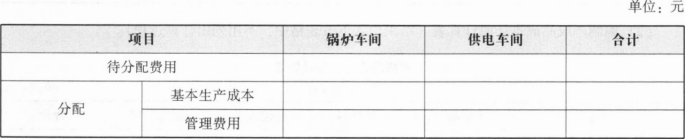
 辅助生产费用分配表(交互分配法)
 (2)说明直接分配法、交互分配法各自的优缺点.并指出甲公司适合采用哪种方法对辅助生产费用进行分配。
参考答案
暂无
答案解析
(1)填列如下:
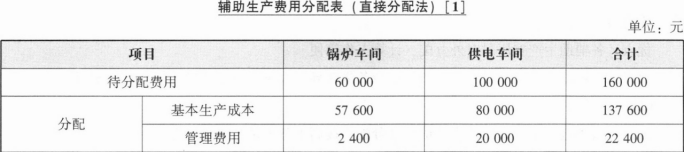
【答案解读】[1]待分配费用根据题千(1)辅助生产情况填写。
将辅助生产成本对基本生产车间和行政管理部门分配.以锅炉车间为例:
锅炉车间分配率=600000/(15000—2500)=4.8(元/吨)
基本生产车间分配蒸汽成本=4.8×12000=57600(元)
行政管理部门分配蒸汽成本=4.8×500=1200(元)
【答案解读】续
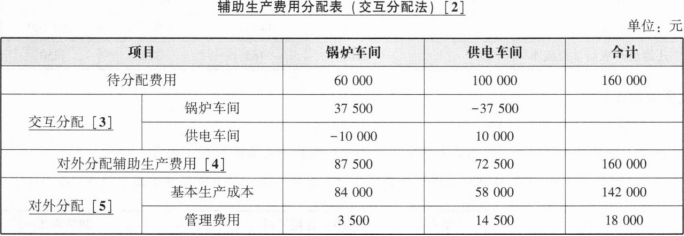
[2]采用交互分配法需经过两次分配,第一次对内分配,第二次对外分配。
[3]计算对内交互分配率,完成第一次对内交互分配。锅炉车间分配率=60000/15000=4(元/吨),锅炉车间分配给供电车间的蒸汽成本=4×2500=10000(元)供电车间分配率=100000/200000=0.5(元/度),供电车间分配给锅炉车间的电力成本=0.5×75000=37500(元)
[4]确定对外分配金额,锅炉车间=60000+37500-10000=87500(元),供电车间=100000+10000—37500=72500(元)
[5]第二次对外分配。锅炉车间分配率=87500/(15000—2500)=7(元/吨),基本生产车间分配=7×12000=84000(元),行政管理部门分配=7×500=3500(元)供电车间分配率=72500/(200000—75000)=0.58(元/度),基本生产车间分配=0.58×100000=58000(元),行政管理部门分配=0.58×25000=14500(元)
(2)分析如下:
①直接分配法。优点:各辅助生产费用只对外分配,计算工作简便。缺点:当辅助生产车间相互提供产品或劳务量差异较大时,分配结果往往与实际不符。
②交互分配法。
优点:由于进行了辅助生产内部的交互分配,提高了分配结果的正确性。
缺点:由于各辅助生产费用要计算两个单位成本(费用分配率),进行两次分配,因而增加了计算工作量。
甲公司适合采用交互分配法进行辅助生产费用分配。
【答案解读】[1]待分配费用根据题千(1)辅助生产情况填写。
将辅助生产成本对基本生产车间和行政管理部门分配.以锅炉车间为例:
锅炉车间分配率=600000/(15000—2500)=4.8(元/吨)
基本生产车间分配蒸汽成本=4.8×12000=57600(元)
行政管理部门分配蒸汽成本=4.8×500=1200(元)
【答案解读】续
[2]采用交互分配法需经过两次分配,第一次对内分配,第二次对外分配。
[3]计算对内交互分配率,完成第一次对内交互分配。锅炉车间分配率=60000/15000=4(元/吨),锅炉车间分配给供电车间的蒸汽成本=4×2500=10000(元)供电车间分配率=100000/200000=0.5(元/度),供电车间分配给锅炉车间的电力成本=0.5×75000=37500(元)
[4]确定对外分配金额,锅炉车间=60000+37500-10000=87500(元),供电车间=100000+10000—37500=72500(元)
[5]第二次对外分配。锅炉车间分配率=87500/(15000—2500)=7(元/吨),基本生产车间分配=7×12000=84000(元),行政管理部门分配=7×500=3500(元)供电车间分配率=72500/(200000—75000)=0.58(元/度),基本生产车间分配=0.58×100000=58000(元),行政管理部门分配=0.58×25000=14500(元)
(2)分析如下:
①直接分配法。优点:各辅助生产费用只对外分配,计算工作简便。缺点:当辅助生产车间相互提供产品或劳务量差异较大时,分配结果往往与实际不符。
②交互分配法。
优点:由于进行了辅助生产内部的交互分配,提高了分配结果的正确性。
缺点:由于各辅助生产费用要计算两个单位成本(费用分配率),进行两次分配,因而增加了计算工作量。
甲公司适合采用交互分配法进行辅助生产费用分配。
你可能感兴趣的试题
A.56.25
B.58.5
C.62.4
D.62.5
A.15
B.15.75
C.15.79
D.16.79
A.固定制造费用耗费差异=固定制造费用实际成本一固定制造费用标准成本
B.固定制造费用闲置能量差异=(生产能量一实际工时)×固定制造费用标准分配率
C.固定制造费用效率差异=(实际工时一标准产量标准工时)×固定制造费用标准分配率
D.三因素分析法中的闲置能量差异与二因素分析法中的能量差异相同