简答题
审计
题号 #5842428
长兴公司是XYZ会计师事务所的常年审计客户,主要从事a、b和e三类石化产品的生产和销售。A注册会计师负责审计长兴公司2019年度财务报表,按照税前利润的5%确定财务报表整体的重要性为60万元(本题资料包括:资料一、资料二、资料三、资料四)。
资料一:
A注册会计师在审计工作底稿中记录了所了解的长兴公司情况及其环境,部分内容摘录如下:
(1)长兴公司利用ERP系统核算生产成本,在以前年度,利用ERP系统之外的G软件手工输入相关数据后进行存货账龄的统计和分析。2019年,信息技术部门在ERP系统中开发了存货账龄分析子模块,于每月末自动生成存货账龄报告。长兴公司会计政策规定,应当结合存货账龄等因素确定存货期末可变现净值,计提存货跌价准备。
(2)与以前年度相比,长兴公司2019年度固定资产未大幅变动,与折旧相关的会计政策和会计估计未发生变更。
(3)长兴公司委托第三方加工生产a产品。自2019年2月起,新增乙公司为委托加工方。长兴公司支付给乙公司的单位产品委托加工费较其他加工方高20%。管理层解释,由于乙公司加工的产品质量较高,因此委托乙公司加工a产品并向其支付较高的委托加工费。A注册会计师发现,2019年a产品的退货大部分由乙公司加工。
(4)b产品5月至8月的直接人工成本总额较其他月份有明显增加,单位人工成本没有明显变化,销售部、生产部和人力资源部经理均解释由于b产品有季节性生产的特点,需要雇用大量临时工。这与A注册会计师在以前年度了解的情况一致。
(5)为方便安排盘点人员,长兴公司将a和b产品的年度盘点时间确定为2019年12月31日,将C产品的年度盘点时间确定为2019年12月20日。自2019年12月25日起,由新入职的存货管理员负责管理C产品并在ERP系统中记录其数量变动。
(6)长兴公司租用丙公司独立仓库储存部分产成品。2019年12月31日,该部分产成品的账面价值为300万元。长兴公司与丙公司在年末对账时发现80万元的差异,丙公司解释,该差异是由于长兴公司客户于2019年12月30日已提货,而相关单据尚未传至长兴公司所致。
资料二:
A注册会计师在审计工作底稿中记录了有关制造费用的财务数据,部分内容摘录如下:
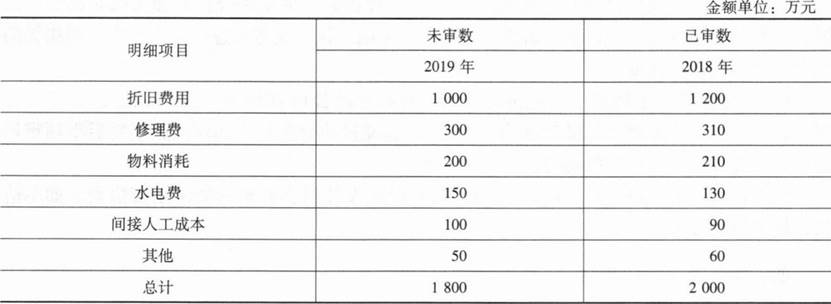
资料三:
A注册会计师在审计工作底稿中记录了拟实施的进一步审计程序,部分内容摘录如下:
(1)测试信息技术一般性控制和与ERP系统中存货账龄分析子模块相关的信息技术应用控制。
(2)抽样检查各产品月度生产成本分配表,主要包括:①月末产品生产成本在产成品和在产品中分配的方法是否正确;②相关数据是否与产品成本计算表、会计记录一致;③是否经相关人员复核和批准等。
(3)对委托加工费实施实质性分析程序。
(4)对直接人工成本实施实质性分析程序。
(5)对a和b产品实施年末监盘程序。
(6)对2019年12月31日存放在丙公司的存货实施函证程序,并检查存货发运凭证、对账差异调节表等书面记录,确定差异原因是否为时间性差异。
资料四:
2019年12月31日,长兴公司存货的账面余额为2000万元,未计提存货跌价准备。A注册会计师结合销售合同等因素确定了b产品和相关原材料的可变现净值,认为应计提跌价准备70万元,并向管理层提出调整建议。管理层以该金额不重大为由拒绝调整。
要求:
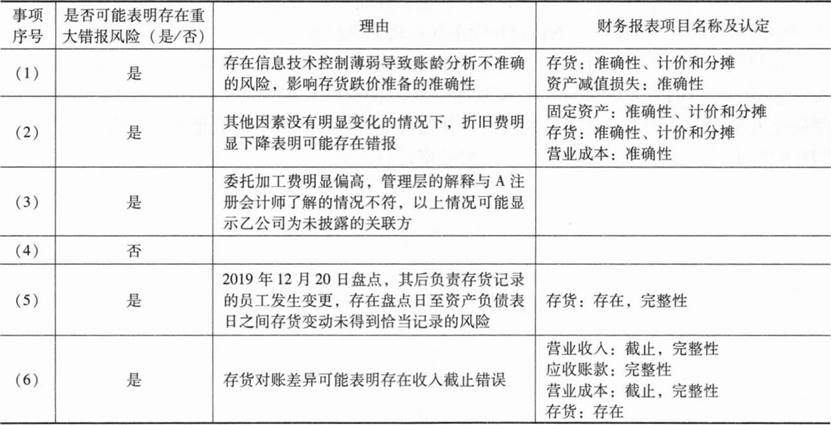
1.针对资料一第(1)至(6)项,结合资料二,假定不考虑其他条件,逐项指出资料一所列事项是否可能表明存在重大错报风险。如果认为存在重大错报风险,简要说明理由,并说明该风险主要与哪些财务报表项目(仅限于营业收入、营业成本、资产减值损失、应收账款、存货、固定资产和应付职工薪酬)的哪些认定相关。
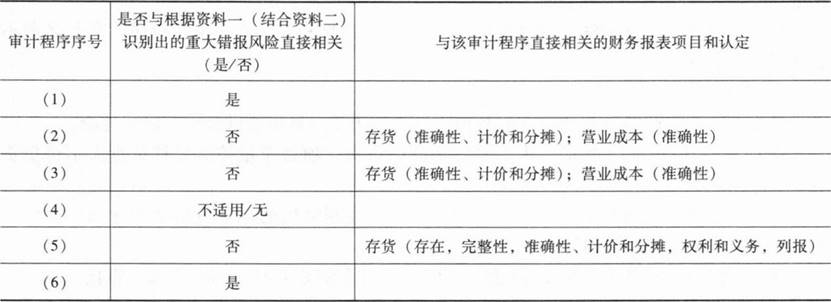
2.针对资料三第(1)至(6)项的审计程序,假定不考虑其他条件,逐项指出相关审计程序与根据资料一(结合资料二)识别的重大错报风险是否直接相关。如果不直接相关,指出与该审计程序直接相关的财务报表项目和认定。
3.针对资料四,假定不考虑其他因素(如所得税),代A注册会计师判断应出具何种类型的审计报告,并编写审计报告(仅写“审计意见”段和“形成审计意见的基础”段的内容)。
参考答案
暂无
答案解析
1.
2.
3.长兴股份有限公司全体股东:
对财务报表出具的审计报告
(一)保留意见
我们审计了长兴股份有限公司(以下简称“长兴公司”)财务报表,包括2019年12月31日的资产负债表,2019年度的利润表、现金流量表、股东权益变动表以及相关财务报表附注。
我们认为,除“形成保留意见的基础”部分所述事项产生的影响外,后附的财务报表在所有重大方面按照企业会计准则的规定编制,公允反映了长兴公司2019年12月31日的财务状况以及2019年度的经营成果和现金流量。
(二)形成保留意见的基础
长兴公司2019年12月31日资产负债表中列示的存货余额为2000万元。管理层未按照企业会计准则(或:企业会计准则和《企业会计制度》)的规定对存货按成本与可变现净值孰低计量。如果按成本与可变现净值孰低计量,存货账面价值将减少70万元。相应地,资产减值损失将增加70万元,净利润和股东权益将分别减少70万元。我们按照中国注册会计师审计准则的规定执行了审计工作。审计报告的“注册会计师对财务报表审计的责任”部分进一步阐述了我们在这些准则下的责任。按照中国注册会计师职业道德守则,我们独立于长兴公司,并履行了职业道德方面的其他责任。我们相信,我们获取的审计证据是充分、适当的,为发表审计意见提供了基础。
2.
3.长兴股份有限公司全体股东:
对财务报表出具的审计报告
(一)保留意见
我们审计了长兴股份有限公司(以下简称“长兴公司”)财务报表,包括2019年12月31日的资产负债表,2019年度的利润表、现金流量表、股东权益变动表以及相关财务报表附注。
我们认为,除“形成保留意见的基础”部分所述事项产生的影响外,后附的财务报表在所有重大方面按照企业会计准则的规定编制,公允反映了长兴公司2019年12月31日的财务状况以及2019年度的经营成果和现金流量。
(二)形成保留意见的基础
长兴公司2019年12月31日资产负债表中列示的存货余额为2000万元。管理层未按照企业会计准则(或:企业会计准则和《企业会计制度》)的规定对存货按成本与可变现净值孰低计量。如果按成本与可变现净值孰低计量,存货账面价值将减少70万元。相应地,资产减值损失将增加70万元,净利润和股东权益将分别减少70万元。我们按照中国注册会计师审计准则的规定执行了审计工作。审计报告的“注册会计师对财务报表审计的责任”部分进一步阐述了我们在这些准则下的责任。按照中国注册会计师职业道德守则,我们独立于长兴公司,并履行了职业道德方面的其他责任。我们相信,我们获取的审计证据是充分、适当的,为发表审计意见提供了基础。
你可能感兴趣的试题
A.应根据影响程度出具保留意见或否定意见的审计报告
B.因为管理层声明书的证明力不强,注册会计师仍然可以出具无保留意见的审计报告
C.应当征询律师意见,并在股东大会上陈述
D.应将其视为审计范围受到限制,出具保留意见或无法表示意见的审计报告
A.会计师事务所应当根据项目合伙人的意见确定意见分歧事项的结果制定政策和程序以处理和解决意见分歧
B.可以向被审计单位管理层咨询
C.出现意见分歧是不正常现象,影响审计效果及效率
D.只能在意见分歧问题得到解决后,才能出具审计报告
A.在财务报表发出后,注册会计师没有义务针对财务报表实施任何审计程序
B.注册会计师应当恰当应对在审计报告日后知悉的,且如果在审计报告日知悉可能导致注册会计师修改审计报告的事实
C.在设计用以识别期后事项的审计程序时,注册会计师应当考虑风险评估的结果,但无须考虑对之前已实施审计程序并已得出满意结论的事项执行追加的审计程序
D.注册会计师应当设计和实施审计程序,以确定所有在财务报表日至审计报告日之间发生的事项均已得到识别