单选题
财务成本管理
题号 #5842467
甲部门是一个利润中心。下列财务指标中,最适合用来评价该部门经理业绩的是()。
参考答案
B
答案解析
本题考查利润中心的考核指标。选项A,边际贡献没有考虑部门经理可以控制的可控固定成本,所以不适宜作为评价部门经理的业绩.故选项A错误;选项B.以可控边际贡献作为业绩评价依据可能是最佳的选择,它反映了部门经理在其权限和控制范围有效使用资源的能力,故选项B正确;选项C.部门税前经营利润扣除了不可控固定成本,以部门税前经营利润作为业绩评价依据,可能更适合评价该部门对公司利润和管理费用的贡献,而不适合于部门经理的评价,故选项C错误;选项D.部门投资报酬率是投资中心的业绩评价指标,故选项D错误。
你可能感兴趣的试题
A.可用于比较不同规模部门的业绩
B.根据现有会计资料计算,比较方便
C.可以使业绩评价与公司目标协调一致
D.有利于从投资周转率以及部门经营利润率角度进行经营分析
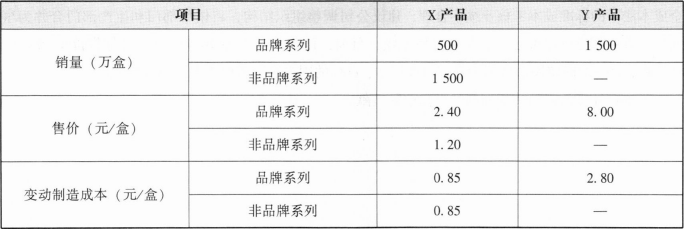
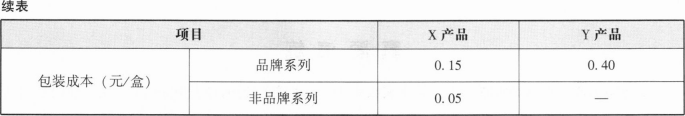 其他资料:(1)所有产品按盒售卖,每盒12粒;乙部门目前最大年产能48000万粒。(2)乙部门年固定制造费用3700万元,年固定销售及管理费用1650万元。(3)乙部门年均净经营资产12000万元,公司要求的最低投资报酬率10%。