简答题
财务成本管理
题号 #5844152
某公司有职工200人,每人配用一台电脑。目前,这些电脑配置已经落后。如果全部更新,购置新电脑的总费用为100万元,预期寿命为5年。如果通过更换部件升级,总费用为50万元,升级后电脑的寿命为3年。已知在升级方案下,每台电脑每年要多发生故障费用和损失500元,而在更新方案下,200台旧电脑可以按照剩余账面价值变卖,所得为20万元。
更新和升级方案下,都按设备预期寿命且残值率为0用直线法计提折旧。公司所得税税率为25%。到寿命终结时,升级方案下,电脑确实无变卖价值;但更新方案下,有20万元的变卖价值。
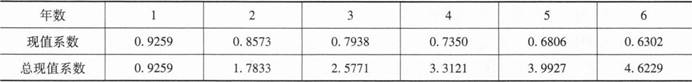
合适的贴现率为8%,对应的现值和总现值系数如下表所示。
要求:
(1)计算更新方案的现金流量。
(2)计算升级方案的现金流量。
(3)企业应该采用更新方案还是升级方案?
参考答案
暂无
答案解析
注意,本题计算的主要数字都是成本费用支出,因此,成本费用支出都按正数计算;其抵减款项则按负数计算。
(1)计算更新方案的现金流量。
更新方案的现金流量包括100万元的购置成本;还要考虑这个成本在当前、寿命周期内每年以及寿命结束时都有相应现金流量。
更新情况下,目前可以出售200台旧电脑。因为是按账面价值出售,所得税为零,20万元售价即是税后所得。即:
当前现金流量=100—20=80(万元)
100万元的设备按直线折旧5年折旧完毕,则年折旧额为20万元。
每年折旧抵税=20×25%=5(万元)
第5年末变卖收入20万元,全部属于增值收益,需要缴纳所得税。
税后所得=20×(1—25%)=15(万元)
综上所述,
当前即第0年现金流量为80万元;
第1到第5年折旧抵税现金流量为一5万元;
第5年末另有电脑变卖现金流量为一15万元。
(2)计算升级方案的现金流量。
升级情况下,目前需要支出48万元。
48万元的设备升级成本按直线折旧3年折旧完毕,则年折旧额为16万元。
每年折旧抵税=16×25%=4(万元)
升级情况下,电脑每年多发生费用500元,则200台电脑为10万元。
因此,3年中每年净现金流量为6万元。
(3)假定电脑更新决策不影响公司收入。因此,成本低的方案为好。
因寿命周期不同,需要比较两个方案的年均成本。
更新情况下:
第5年末电脑变卖收入15万元的现值为:
15×0.6806=10.209(万元)
这可以抵减目前的电脑购置成本。即:
80—10.209=69.791(万元)
将这个成本分摊到5年中,年成本为:
69.791/3.9927=17.48(万元)
因为每年还有折旧抵税5万元,年净成本为:
17.48—5=12.48(万元)
升级情况下:
目前支出48万元分摊到3年中,年成本为:
48/2.5771=18.63(万元)
因为每年还有折旧抵税4万元,年净成本为:
18.63—4=14.63(万元)
更新方案成本低于升级方案;应该选择更新方案。
(1)计算更新方案的现金流量。
更新方案的现金流量包括100万元的购置成本;还要考虑这个成本在当前、寿命周期内每年以及寿命结束时都有相应现金流量。
更新情况下,目前可以出售200台旧电脑。因为是按账面价值出售,所得税为零,20万元售价即是税后所得。即:
当前现金流量=100—20=80(万元)
100万元的设备按直线折旧5年折旧完毕,则年折旧额为20万元。
每年折旧抵税=20×25%=5(万元)
第5年末变卖收入20万元,全部属于增值收益,需要缴纳所得税。
税后所得=20×(1—25%)=15(万元)
综上所述,
当前即第0年现金流量为80万元;
第1到第5年折旧抵税现金流量为一5万元;
第5年末另有电脑变卖现金流量为一15万元。
(2)计算升级方案的现金流量。
升级情况下,目前需要支出48万元。
48万元的设备升级成本按直线折旧3年折旧完毕,则年折旧额为16万元。
每年折旧抵税=16×25%=4(万元)
升级情况下,电脑每年多发生费用500元,则200台电脑为10万元。
因此,3年中每年净现金流量为6万元。
(3)假定电脑更新决策不影响公司收入。因此,成本低的方案为好。
因寿命周期不同,需要比较两个方案的年均成本。
更新情况下:
第5年末电脑变卖收入15万元的现值为:
15×0.6806=10.209(万元)
这可以抵减目前的电脑购置成本。即:
80—10.209=69.791(万元)
将这个成本分摊到5年中,年成本为:
69.791/3.9927=17.48(万元)
因为每年还有折旧抵税5万元,年净成本为:
17.48—5=12.48(万元)
升级情况下:
目前支出48万元分摊到3年中,年成本为:
48/2.5771=18.63(万元)
因为每年还有折旧抵税4万元,年净成本为:
18.63—4=14.63(万元)
更新方案成本低于升级方案;应该选择更新方案。