简答题
税法
题号 #5844686
某西部设备生产企业甲为增值税一般纳税人,并且为西部地区国家鼓励类产业企业。2020年度实现营业收入70000万元,自行核算的2020年度会计利润为6200万元,2021年4月经聘请的会计师事务所审核后,发现如下事项:
(1)2月收到中央财政补贴收入600万元,会计处理全额计入营业外收入,企业将其计入企业所得税不征税收入,经审核符合税法相关规定。
(2)3月转让持有的部分国债,取得收入2600万元,其中包含持有期间尚未兑付的利息收入30万元。该部分国债按照先进先出法确定的取得成本为2400万元。
(3)5月接受百分之百控股母公司乙无偿划转的一台设备。该设备原值为3000万元,已按税法规定计提折旧600万元,其市场公允价值为2100万元。该业务符合特殊性重组条件,企业选择采用特殊性税务处理。
(4)6月购置一条生产线,支付的不含税价格为600万元,会计核算按照使用期限5年、预计净残值率5%,计提了累计折旧,企业选择一次性在企业所得税前进行扣除。
(5)发生广告费和业务宣传费用6400万元,其中400万元用于赞助春季羽毛球锦标赛于2021年3~4月开展进行,企业所得税汇算清缴结束前尚未取得相关发票。
(6)成本费用中含发放的合理职工工资6000万元,发生的职工福利费900万元、职工教育经费500万元,取得工会经费代收凭据注明的拨缴工会经费100万元。
(7)发生业务招待费800万元。
(8)12月1日签订两项借款合同,向非关联供货商借款100万元,向银行借款4000万元,未计提印花税。甲企业于2021年3月1日补缴印花税税款及滞纳金,借款合同印花税税率为0.05%。
(9)企业从2014年以来经税务机关审核后的应纳税所得额数据如下:
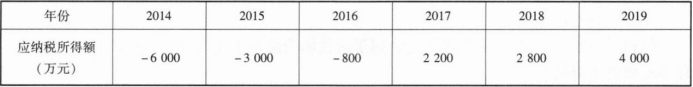
要求:根据上述资料,按照下列顺序计算回答问题,如有计算需计算出合计数。
(1)判断业务(1)是否需要缴纳增值税并说明理由。
(2)计算业务(1)应调整的企业所得税应纳税所得额。
(3)回答企业转让不同时间购买的同一品种国债时,税法规定转让成本的确定方法。
(4)计算业务(2)应调整的企业所得税应纳税所得额。
(5)业务(3)符合特殊性税务重组,请确认甲企业接受无偿划转设备的计税基础。
(6)计算业务(4)应调整的企业所得税应纳税所得额。
(7)计算业务(5)应调整的企业所得税应纳税所得额。
(8)计算业务(6)应调整的企业所得税应纳税所得额。
(9)计算业务(7)业务招待费应调整的企业所得税应纳税所得额。
(10)计算业务(8)应调整的企业所得税应纳税所得额。
(11)计算2020年企业所得税前可弥补的亏损额。
(12)计算2020年甲企业应缴纳的企业所得税。
参考答案
暂无
答案解析
(1)不需要缴纳增值税,在中华人民共和国境内销售货物或者加工、修理修配劳务、服务、无形资产、不动产以及进口货物的单位和个人,为增值税的纳税人,应当依照规定缴纳增值税。企业取得中央财政补贴收入,属于非经营活动的收入,不属于增值税的征税范围,不缴纳增值税。
(2)业务(1)应调减应纳税所得额600万元。不征税收入不计入应纳税所得额。
(3)企业在不同时间购买同一品种国债的,其转让时的成本计算方法,可在先进先出法、加权平均法、个别计价法中选用一种。计价方法一经选用,不得随意改变。
(4)国债利息收入免税,业务(2)应调减应纳税所得额30万元。
(5)甲企业接受无偿划转设备的计税基础=3000—600=2400(万元)。
对100%直接控制的居民企业之间按账面净值划转股权或资产,且选择采用特殊性税务处理的,划人方企业取得被划转股权或资产的计税基础,以被划转股权或资产的原账面净值确定。
(6)会计上计提的折旧=600×(1—5%)÷5÷12×6=57(万元)。
业务(4)应调减的企业所得税应纳税所得额=600—57=543(万元)。
(7)企业发生支出,应取得税前扣除凭证,作为计算企业所得税应纳税所得额时扣除相关支出的依据。未取得相关发票,不得在税前扣除。因此,未取得发票的400万元需要纳税调增。
广宣费的扣除限额=70000×30%=21000(万元)>6000万元,6000万元的广宣费可以据实扣除。
业务(5)应调增的应纳税所得额为400万元。
(8)职工福利费扣除限额=6000×14%=840(万元)<实际发生额900万元。
应调增的=900—840=60(万元)。
职工教育经费扣除限额=6000×8%=480(万元)<实际发生额500万元。
应纳税所得额=500—480=20(万元)。
工会经费扣除限额=6000×2%=120(万元)>实际发生额100万元,实际发生的100
万元,可以据实扣除。
业务(6)合计应调增应纳税所得额=60+20=80(万元)。
(9)业务招待费扣除限额1=70000×5‰=350(万元)。
业务招待费扣除限额2=800×60%=480(万元)。
业务(7)应调增应纳税所得额=800—350=450(万元)。
(10)应补缴的印花税=4000×0.05%0=0.2(万元)。
滞纳金不得税前扣除,应调减应纳税所得额=0.2(万元)。
(11)2020年企业所得税税前可弥补的亏损额=800(万元)。
(12)应纳税所得额=6200—600—30—543+400+80+450—0.2—800=5156.80(万元)。
应缴纳的企业所得税=5156.80×15%=773.52(万元)。
(2)业务(1)应调减应纳税所得额600万元。不征税收入不计入应纳税所得额。
(3)企业在不同时间购买同一品种国债的,其转让时的成本计算方法,可在先进先出法、加权平均法、个别计价法中选用一种。计价方法一经选用,不得随意改变。
(4)国债利息收入免税,业务(2)应调减应纳税所得额30万元。
(5)甲企业接受无偿划转设备的计税基础=3000—600=2400(万元)。
对100%直接控制的居民企业之间按账面净值划转股权或资产,且选择采用特殊性税务处理的,划人方企业取得被划转股权或资产的计税基础,以被划转股权或资产的原账面净值确定。
(6)会计上计提的折旧=600×(1—5%)÷5÷12×6=57(万元)。
业务(4)应调减的企业所得税应纳税所得额=600—57=543(万元)。
(7)企业发生支出,应取得税前扣除凭证,作为计算企业所得税应纳税所得额时扣除相关支出的依据。未取得相关发票,不得在税前扣除。因此,未取得发票的400万元需要纳税调增。
广宣费的扣除限额=70000×30%=21000(万元)>6000万元,6000万元的广宣费可以据实扣除。
业务(5)应调增的应纳税所得额为400万元。
(8)职工福利费扣除限额=6000×14%=840(万元)<实际发生额900万元。
应调增的=900—840=60(万元)。
职工教育经费扣除限额=6000×8%=480(万元)<实际发生额500万元。
应纳税所得额=500—480=20(万元)。
工会经费扣除限额=6000×2%=120(万元)>实际发生额100万元,实际发生的100
万元,可以据实扣除。
业务(6)合计应调增应纳税所得额=60+20=80(万元)。
(9)业务招待费扣除限额1=70000×5‰=350(万元)。
业务招待费扣除限额2=800×60%=480(万元)。
业务(7)应调增应纳税所得额=800—350=450(万元)。
(10)应补缴的印花税=4000×0.05%0=0.2(万元)。
滞纳金不得税前扣除,应调减应纳税所得额=0.2(万元)。
(11)2020年企业所得税税前可弥补的亏损额=800(万元)。
(12)应纳税所得额=6200—600—30—543+400+80+450—0.2—800=5156.80(万元)。
应缴纳的企业所得税=5156.80×15%=773.52(万元)。