简答题
会计
题号 #5846732
华郡股份有限公司(本题下称“华郡公司”)为增值税一般纳税人,适用的增值税税率为13%。华郡公司以人民币作为记账本位币,外币业务采用业务发生当日的即期汇率折算,按月计算汇兑差额。
(1)华郡公司有关外币账户2019年11月30日的余额如下:
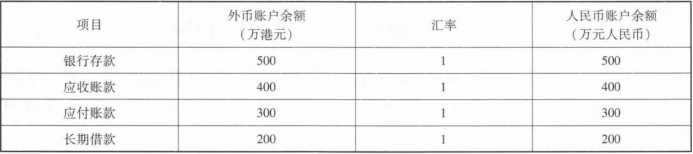
(2)华郡公司2019年12月份发生的有关外币交易或事项如下:
①12月3日,华郡公司从香港购入A商品1万件,每件售价500港元,货款总额为500万港元。该商品已验收入库,货款尚未支付。当日即期汇率为1港元=0.99元人民币。另外,以银行存款(人民币)支付该商品的进口关税49.5万元人民币,增值税64.35万元人民币。至12月31日,该批商品尚未销售;国内市场还没有A商品供应,香港市场每件售价降为480港元。
②12月8日,华郡公司从证券市场购入H股10万股,每股8港元,总计80万港元,分类为交易性金融资产。当日即期汇率为1港元=0.99元人民币。12月31日,该股票市价为82万港元。
③12月18日,出口销售一批8商品,销售价款为100万港元,货款尚未收到。当日即期汇率为1港元=0.98元人民币。假设不考虑相关税费。
④12月20日,收到外商投入资本600万港元,当日即期汇率为1港元=0.98元人民币。根据投资协议,外商投入的资本占增资后注册资本4000万元的10%。
⑤12月31日,计提长期借款2019年全年发生的利息。该长期借款系2019年1月1日从中国银行借入,借款本金2000万港元,借款期限3年,年利率6%,利息每年支付1次,在次年5日前支付;该借款用于购建生产大型设备的生产线,借入款项已于当日全部支付给施工方。借款日即期汇率为1港元=1.1元人民币。该生产线的土建工程已于2019年1月1日开工,工期1年半,预计在2020年6月末完工。该工程由于发生安全事故,在2019年8月9日至10月2日暂停施工;达到安全施工标准后,于10月3日复工,至2019年12月31日,该生产线尚处于建造过程中。
2019年12月31日,1港元=0.96元人民币。
⑥12月31日,将100万港元兑换为人民币,兑换取得的人民币已存入银行。当日即期汇率为1港元=0.96元人民币,当日银行买人价为1港元=0.95元人民币。
要求:
(1)编制华郡公司2019年12月份交易日外币业务相关的会计分录。
(2)计算华郡公司2019年12月31日有关货币性和非货币性项目的汇兑差额,并进行相应的账务处理。(单位金额以万元表示)
参考答案
暂无
答案解析
(1)编制华郡公司12月份交易日外币业务的会计分录。
①12月3日购入商品:
借:库存商品 (495+49.5)544.5
应交税费——应交增值税(进项税额) (495×13%)64.35
贷:应付账款——港元 (500×0.99)495
银行存款——人民币 (49.5+64.35)113.85
②12月8日购入股票:
借:交易性金融资产——成本 (80×0.99)79.2
贷:银行存款——港元 (80×0.99)79.2
③12月18日出口销售:
借:应收账款——港元 (100×0.98)98
贷:主营业务收入 98
④12月20日接受外币资本投资:
借:银行存款——港元 (600×0.98)588
贷:实收资本 (4000×10%)400
资本公积——股本溢价 188
⑤12月31日,计提长期借款全年利息:
本借款属于专门借款,资本化期间为2019年1月1日至2020年6月末;2019年8月发生的非正常中断时间未超过3个月,中断期问发生的借款费用应资本化。
2019年应付利息=2000×6%×1=120(万港元)。资本化期间发生的利息全部资本化:
借:在建工程 115.2
贷:应付利息——港元 (120×0.96)115.2
⑥12月31日卖出港币:
借:银行存款——人民币 (100×0.95)95
财务费用 1
贷:银行存款——港元 (100×0.96)96
(2)计算华郡公司2019年12月31日有关货币性和非货币性项目的汇兑差额,并进行相应的账务处理。
①A商品因国内市场没有供应,年末应将港元计价的市价折算成人民币,与按人民币计价的成本进行比较,确定应计提减值的金额。
A商品可变现净值=10000×480×0.96=460.8(万元人民币),应计提减值金额=成本544.5一可变现净值460.8=83.7(万元人民币)。
借:资产减值损失 83.7
贷:存货跌价准备 83.7
②金融资产期末按港元计价,其公允价值变动应折算成人民币计入当期损益:
该股票年末公允价值=82×0.96=78.72(万元人民币),公允价值变动=78.72—79.2=-0.48(万元人民币)
借:公允价值变动损益 0.48
贷:交易性金融资产——公允价值变动 0.48
③货币性项目产生的汇兑差额:
a.银行存款(港元)年末余额=500—80+600—100=920(万港元)
银行存款(港元)汇兑差额=折算金额一账面金额=920×0.96一(500—79.2+588—96)=883.2—912.8=一29.6(万元人民币)
b.应收账款(港元)年末余额=400+100=500(万港元)
应收账款(港元)汇兑差额=折算金额一账面金额=500×0.96一(400+98)=480—498=-18(万元人民币)
c.应付账款(港元)年末余额=300+500=800(万港元)
应付账款(港元)汇兑差额=折算金额一账面金额=800×0.96一(300+495)=768—795=-27(万元人民币)
d.长期借款(港元)年末余额=2000(万港元)
长期借款(港元)汇兑差额=折算金额一账面金额=2000×0.96—2000=1920—2000=-80(万元人民币)
e.应付利息(港元)年末余额=120(万港元)
应付利息(港元)汇兑差额=折算金额一账面金额=120×0.96—115.2=115.2—115.2=0。账务处理是:
借:应付账款——港元 27
应付利息——港元 0
财务费用 20.6
贷:银行存款——港元 29.6
应收账款——港元 18
借:长期借款——港元 80
贷:在建工程 80
①12月3日购入商品:
借:库存商品 (495+49.5)544.5
应交税费——应交增值税(进项税额) (495×13%)64.35
贷:应付账款——港元 (500×0.99)495
银行存款——人民币 (49.5+64.35)113.85
②12月8日购入股票:
借:交易性金融资产——成本 (80×0.99)79.2
贷:银行存款——港元 (80×0.99)79.2
③12月18日出口销售:
借:应收账款——港元 (100×0.98)98
贷:主营业务收入 98
④12月20日接受外币资本投资:
借:银行存款——港元 (600×0.98)588
贷:实收资本 (4000×10%)400
资本公积——股本溢价 188
⑤12月31日,计提长期借款全年利息:
本借款属于专门借款,资本化期间为2019年1月1日至2020年6月末;2019年8月发生的非正常中断时间未超过3个月,中断期问发生的借款费用应资本化。
2019年应付利息=2000×6%×1=120(万港元)。资本化期间发生的利息全部资本化:
借:在建工程 115.2
贷:应付利息——港元 (120×0.96)115.2
⑥12月31日卖出港币:
借:银行存款——人民币 (100×0.95)95
财务费用 1
贷:银行存款——港元 (100×0.96)96
(2)计算华郡公司2019年12月31日有关货币性和非货币性项目的汇兑差额,并进行相应的账务处理。
①A商品因国内市场没有供应,年末应将港元计价的市价折算成人民币,与按人民币计价的成本进行比较,确定应计提减值的金额。
A商品可变现净值=10000×480×0.96=460.8(万元人民币),应计提减值金额=成本544.5一可变现净值460.8=83.7(万元人民币)。
借:资产减值损失 83.7
贷:存货跌价准备 83.7
②金融资产期末按港元计价,其公允价值变动应折算成人民币计入当期损益:
该股票年末公允价值=82×0.96=78.72(万元人民币),公允价值变动=78.72—79.2=-0.48(万元人民币)
借:公允价值变动损益 0.48
贷:交易性金融资产——公允价值变动 0.48
③货币性项目产生的汇兑差额:
a.银行存款(港元)年末余额=500—80+600—100=920(万港元)
银行存款(港元)汇兑差额=折算金额一账面金额=920×0.96一(500—79.2+588—96)=883.2—912.8=一29.6(万元人民币)
b.应收账款(港元)年末余额=400+100=500(万港元)
应收账款(港元)汇兑差额=折算金额一账面金额=500×0.96一(400+98)=480—498=-18(万元人民币)
c.应付账款(港元)年末余额=300+500=800(万港元)
应付账款(港元)汇兑差额=折算金额一账面金额=800×0.96一(300+495)=768—795=-27(万元人民币)
d.长期借款(港元)年末余额=2000(万港元)
长期借款(港元)汇兑差额=折算金额一账面金额=2000×0.96—2000=1920—2000=-80(万元人民币)
e.应付利息(港元)年末余额=120(万港元)
应付利息(港元)汇兑差额=折算金额一账面金额=120×0.96—115.2=115.2—115.2=0。账务处理是:
借:应付账款——港元 27
应付利息——港元 0
财务费用 20.6
贷:银行存款——港元 29.6
应收账款——港元 18
借:长期借款——港元 80
贷:在建工程 80
你可能感兴趣的试题
A.204
B.205.74
C.207.02
D.213.36