简答题 审计
题号 #5850322

ABC会计师事务所负责审计甲公司2020年度财务报表,审计工作底稿中与函证相关的部分内容摘录如下:
(1)审计项目组评估认为应收账款的重大错报风险较低,对甲公司2020年11月30日的应收账款余额实施了函证程序,未发现差异。2020年12月31日的应收账款余额较11月30日无重大变动。审计项目组据此认为已对年末应收账款余额的存在认定获取了充分、适当的审计证据。
(2)审计项目组负责填写询证函信息,甲公司业务员负责填写询证函信封,审计项目组取得加盖公章的询证函及业务员填写的信封后,直接到邮局将询证函寄出。
(3)甲公司管理层拒绝审计项目组向客户丁公司寄发询证函。审计项目组采取的跟进程序:询问管理层不允许寄发询证函的原因,并就其原因的合理性进行评价;评价管理层不允许寄发询证函对评估的重大错报风险,以及其他审计程序的性质、时间安排和范围的影响;实施替代程序,以获取相关、可靠的审计证据。
(4)客户丙公司的回函并非询证函原件。甲公司财务人员解释,在催收回函时,由于丙公司财务人员表示未收到询证函,故将其留存的询证函复印件寄送给了丙公司,并要求丙公司财务人员将回函直接寄回至ABC会计师事务所。审计项目组认为该解释合理,无须实施进一步审计程序。要求:针对上述第(1)至(4)项,逐项指出审计项目组的做法是否恰当。如不恰当,简要说明理由。

进入在线模考

参考答案

暂无

答案解析

(1)不恰当。注册会计师应对2020年11月30日至12月31日之间应收账款的变动情况实施进一步审计程序/实质性程序。(2)不恰当。注册会计师没有将被询证者的名称、地址与被审计单位有关记录进行核对。(3)恰当。(4)不恰当。注册会计师未对询证函的发出保持控制/询证函不应由甲公司财务人员寄发。 
你可能感兴趣的试题

1 ABC会计师事务所的A注册会计师负责审计甲公司等多家被审计单位20×8年度财务报表。
与存货审计相关的部分事项摘录如下: 

(1)针对甲公司存货可能存在的舞弊风险,A注册会计师在检查被审计单位存货记录的基础上,要求按照上一年监盘范围对存货实施监盘。 

(2)审计项目组受乙公司管理层委托,于20×8年12月31日代其盘点乙公司异地专卖店的存货,并将盘点记录作为乙公司的盘点记录和审计项目组的监盘工作底稿。 

(3)针对丙公司性质特殊的某种原材料存货,A注册会计师认为存货监盘不可行,拟直接发表非无保留意见。 

(4)针对丁公司存放在其母公司的大量产成品存货,审计项目组实施了函证,获取了该批存货数量和状况的审计证据。

(5)针对戊公司b原材料存货,审计项目组在执行抽盘时,从b原材料盘点记录追查至存货实物,发现盘点记录的品名、规格、数量等与实物一致,A注册会计师认为获取了b原材料盘点记录准确性和完整性的审计证据。 

(6)戌公司C产成品存货的盘点日是20×9年1月8日,审计项目组在此前已经抵达C产成品存货的盘点现场实施监盘,并核对C产成品存货盘点记录与戌公司C产成品的永续盘存记录,不存在差异,A注册会计师认为戌公司C产成品存货不存在错报。 

要求: 
针对上述第(1)至(6)项,逐项指出审计项目组或A注册会计师的做法是否恰当。如不恰当,简要说明理由。


2 甲公司是ABC会计师事务所的常年审计客户,主要从事化工产品的生产和销售,A注册会计师负责审计甲公司2020年度财务报表,确定财务报表整体的重要性为1000万元。
资料一:
A注册会计师在审计工作底稿中记录了所了解的甲公司情况及其环境,部分内容摘录如下:
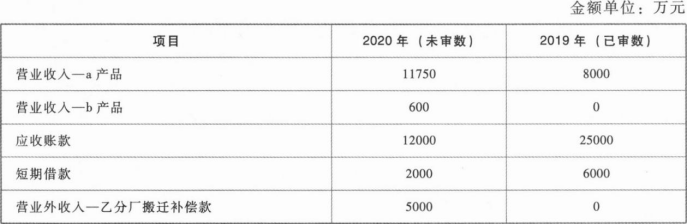
(1)2019年度,甲公司直销了100件a产品。2020年,甲公司引入经销商买断销售模式,对经销商的售价是直销价的90%,直销价较2019年基本没有变化。2020年度,甲公司共销售150件a产品,其中20%销售给经销商。
(2)2020年10月,甲公司推出新产品b产品,单价60万元。合同约定,客户在购买产品一个月后付款;如果在购买产品三个月内发现质量问题,客户有权退货。截至2020年12月31日,甲公司售出10件b产品。因上市时间较短,管理层无法合理估计退货率。
(3)2020年,甲公司应收账款回收困难,通过与商业银行签订保理合同转让了部分应收账款,以缓解资金压力。
(4)2020年1月,甲公司下属乙分厂因城镇整体规划进行搬迁,收到政府从财政预算直接拨付的搬迁补偿款5000万元,用于补偿乙分厂停工损失、搬迁费用及所建厂房,乙分厂于2020年末完成搬迁,于2021年1月1日恢复生产,扣除针对搬迁和重建过程中发生的停工损失、搬迁费用及新建厂房的补偿后,搬迁补偿款结余2000万元。
资料二:
A注册会计师在审计工作底稿中记录了甲公司的财务数据,部分内容摘录如下:要求:针对资料一第(1)至(4)项,结合资料二,假定不考虑其他条件,逐项指出资料一所列事项是否可能表明存在重大错报风险。如果认为可能表明存在重大错报风险,简要说明理由,并说明该风险主要与哪些财务报表项目的哪些认定相关(不考虑税务影响)。
3 甲公司是ABC会计师事务所的常年审计客户。甲公司主要从事建材的生产、销售以及建筑安装工程。A注册会计师负责审计甲公司2020年度财务报表,拟于2021年4月1日出具审计报告。财务报表整体的重要性为25万元。
资料一:A注册会计师在审计工作底稿中记录了所了解的甲公司情况及其环境,部分内容摘录如下:
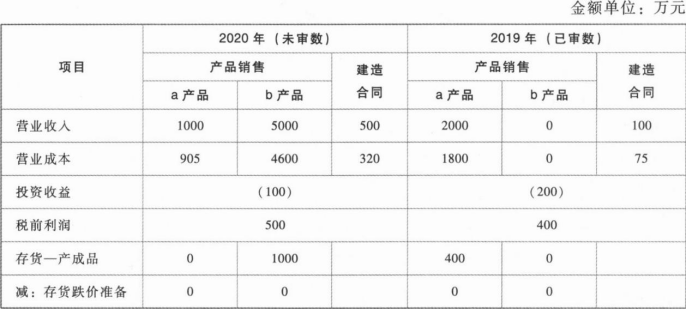
(1)甲公司采用经销商买断方式销售a产品和b产品。2020年度,a产品的建议市场零售价和单位生产成本较2019年基本没有变化。b产品是甲公司2020年2月推出的新产品,其建议市场零售价比a产品高20%。a产品和b产品的单位生产成本接近。
(2)a产品于2020年11月停产。2020年年末,某经销商采用交款提货方式购买最后一批a产品。甲公司已收到货款200万元。并已开具发票和发运凭单。经销商在验收时发现该批产品质量不符合合同要求,双方尚未就解决方案达成一致意见。
(3)甲公司于2019年起从事建筑安装工程,截至2020年年末仅承揽一项业务。建造合同约定,工程建设期为18个月,工程总价为500万元;如果工程提前3个月完工,并且质量符合设计要求,客户另付100万元奖励款,工程于2019年10月1日开工,于2020年12月末基本完工。经监理人员认定,工程质量未达到设计要求,还需进一步施工。
资料二:
A注册会计师在审计工作底稿中记录了甲公司的财务数据,部分内容摘录如下:要求:针对资料一第(1)至(3)项,结合资料二,假定不考虑其他条件,逐项指出资料一所列事项是否可能表明存在重大错报风险。如果认为存在重大错报风险,简要说明理由,并说明该风险主要与哪些财务报表项目的哪些认定相关(不考虑税务影响)。
找试题 · 找答案 · 找资料 在线模考