简答题
审计
题号 #5850328
甲公司是ABC会计师事务所的常年审计客户,主要从事医疗器械设备的生产和销售。A类产品为大中型医疗器械设备,主要销往医院;B类产品为小型医疗器械设备,主要通过经销商销往药店。A注册会计师负责审计甲公司2020年度财务报表。
资料一:A注册会计师在审计工作底稿中记录了所了解的甲公司情况及其环境,部分内容摘录如下:
(1)2020年年初,甲公司在5个城市增设了销售服务处,每个城市增设1个,使销售服务处的数量增加到11个,销售服务人员数量比上年末增加50%。
(2)对于A类产品,甲公司负责将设备运送到医院并安装调试。医院验收合格后签署设备验收单,甲公司根据设备验收单确认销售收入。甲公司自2020年起向医院提供1个月的免费试用期,医院在试用期结束后签署设备验收单。
(3)甲公司从2019年起推出针对经销商的返利计划,根据经销商已付款的采购额的3%到6%的比例,在年度终了后12个月内向经销商支付返利。甲公司未与经销商就返利计划签订书面协议,而由销售人员口头传达。
(4)2020年12月,一名已离职员工向甲公司董事会举报,称销售总监有虚报销售费用的行为。甲公司已对此事展开调查,目前尚无结论。
资料二:
A注册会计师在审计工作底稿中记录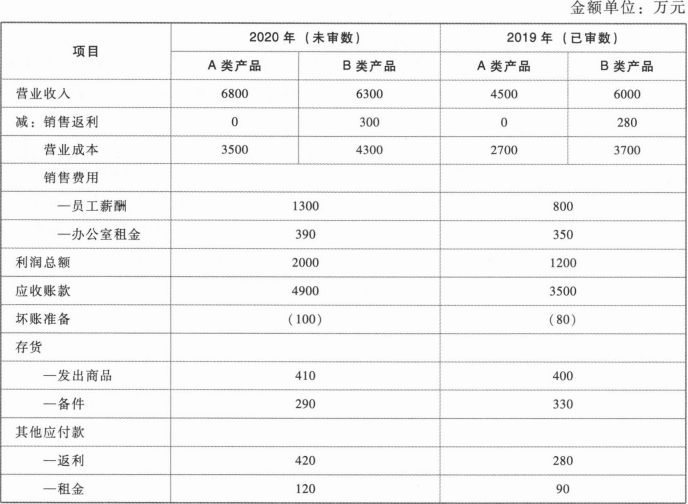 了所获取的甲公司的财务数据,部分内容摘录如下:
资料三:A注册会计师在审计工作底稿中记录了拟实施的实质性程序,部分内容摘录如下:(1)取得5个新设销售服务处的办公室租赁合同,连同以前年度获取的6个销售服务处的租赁合同,估算本年度办公室租金费用,并与列报金额进行比较。
(2)计算2020年度每月毛利率,如果存在较大波动,向管理层询问波动原因。
(3)检查2019年度计提的销售返利的实际支付情况,并向管理层询问予以佐证,评估2020年度计提的销售返利金额的合理性。
(4)从A类产品销售收入明细账中选取若干笔记录,检查销售合同、发票和设备验收单,确定记录的销售收入金额是否与合同和发票一致,收入确认的时点是否与合同约定的交易条款和设备验收单的日期相符。
要求:(1)针对资料一第(1)至(4)项,结合资料二,假定不考虑其他条件,逐项指出资料一所列事项是否可能表明存在重大错报风险。如果认为存在重大错报风险,简要说明理由,并说明该风险主要与哪些财务报表项目(仅限于营业收入、营业成本、销售费用、应收账款、存货和其他应付款)的哪些认定相关(不考虑税务影响)。
(2)针对资料三第(1)至(4)项,假定不考虑其他条件,逐项指出实质性程序与根据资料一(结合资料二)识别的重大错报风险是否直接相关。如果直接相关,指出对应的是识别的哪一项重大错报风险,并简要说明理由。
参考答案
暂无
答案解析
针对要求(1):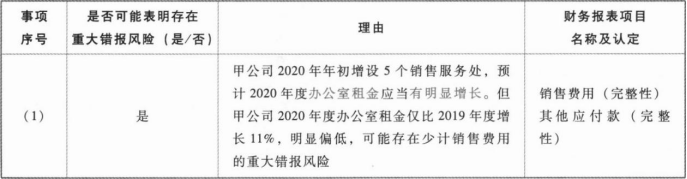
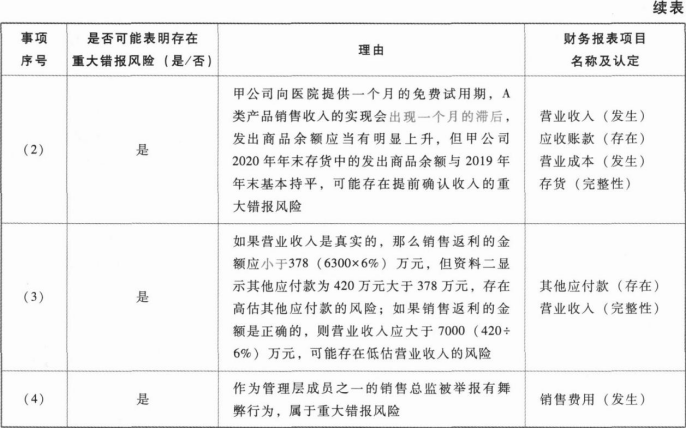
针对要求(2)
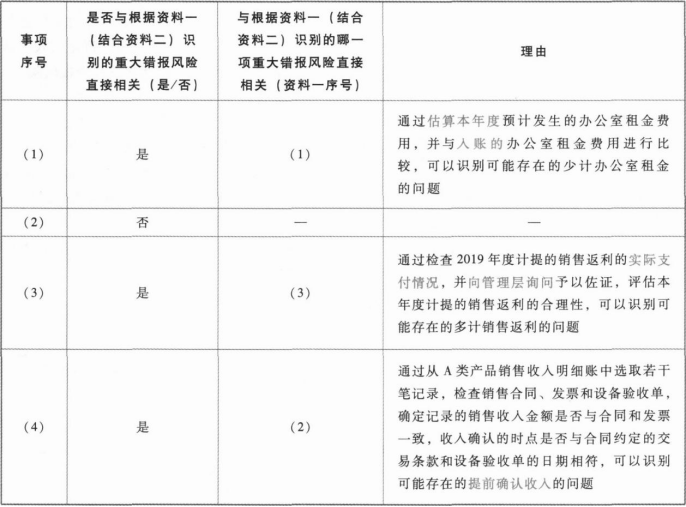
针对要求(2)
你可能感兴趣的试题
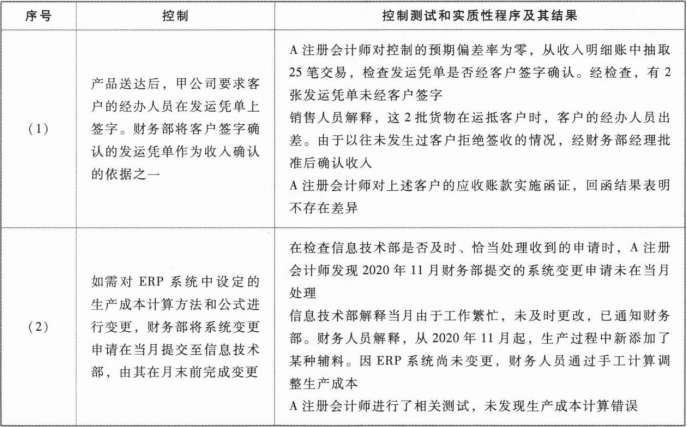
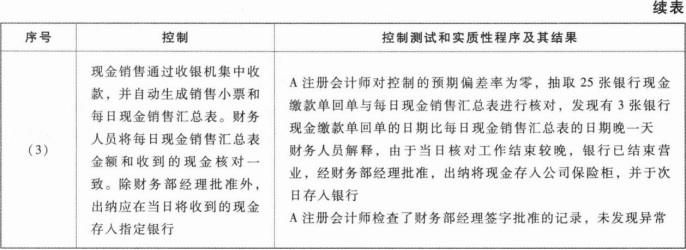
 资料二:A注册会计师在审计工作底稿中记录了实施的控制测试和实质性程序及其结果,部分内容摘录如下:
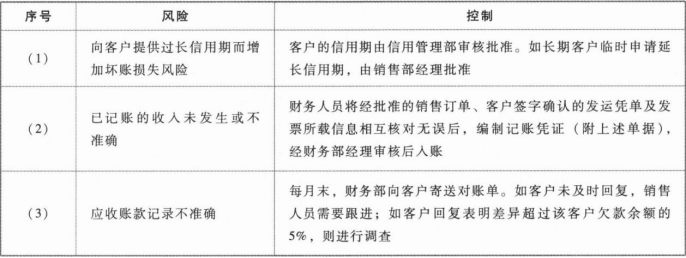
 要求:(1)针对资料一第(1)至(3)项,假定不考虑其他条件,逐项指出资料一所列控制的设计是否存在缺陷。如认为存在缺陷,简要说明理由。
A.严禁一人保管支付款项所需的全部印章
A.严禁一人保管支付款项所需的全部印章
B.企业的财务专用章由财务负责人本人或其授权人员保管
B.企业的财务专用章由财务负责人本人或其授权人员保管
C.出纳员个人名章应当交由财务负责人保管
C.出纳员个人名章应当交由财务负责人保管
D.企业各种票据的购买、保管、领用、背书转让、注销等环节应当有明确的职责权限
D.企业各种票据的购买、保管、领用、背书转让、注销等环节应当有明确的职责权限
A.“银行已收、企业未收”项目包含一项2×21年12月31日到账的应收账款,被审计单位尚未收到银行的收款通知
A.重新测试相关的内部控制
B.“企业已付、银行未付”项目包含一项被审计单位于2×21年12月31日提交的转账支付申请。用于支付被审计单位2×21年12月的电费
B.检查该银行账户的银行存款余额调节表
C.“企业已收、银行未收”项目包含一项2×21年12月30日收到的退货款,被审计单位已将供应商提供的支票提交银行
C.检查银行存款日记账中记录的资产负债表日前后的收付情况
D.“银行已付、企业未付”项目包含一项2×21年11月支付的销售返利,该笔付款已经总经理授权。但由于经办人员未提供相关单据,会计部门尚未入账
D.检查银行对账单中记录的资产负债表日前后的收付情况