简答题
审计
题号 #5853751
A注册会计师负责对甲公司2019年度财务报表进行审计。在针对应收账款项目实施细节测试时,A注册会计师采用了货币单元抽样方法。相关事项如下:
资料一:
(1)注册会计师以每一个账户作为一个抽样单元。
(2)注册会计师拟通过分层的方式减少总体变异性,以减少样本规模。
资料二:
(1)应收账款总体账面金额为6408000元。经检查,账户金额在200000元以上的共有12个,总金额为4800000元,注册会计师拟全部进行函证:账户金额在200000元以下的应收账款账户共有300个,采用适当的选样方法选取样本进行函证。
(2)A注册会计师确定的可接受的误受险为5%,可容忍错报为100000元.预计的总体错报为10000元。
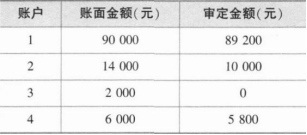
(3)注册会计师在全部进行函证的项目中发现了156800元错报,在选取的样本中发现4个账户存在高估,如下表所示。
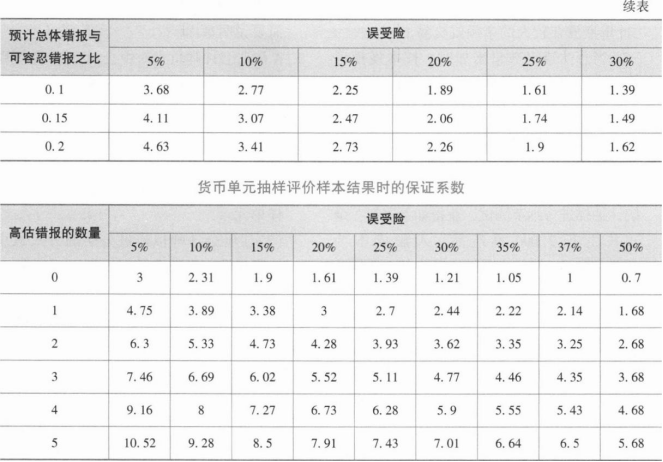
货币单元抽样确定样本规模时的保证系数、评价样本结果时的保证系数分别如下表所示。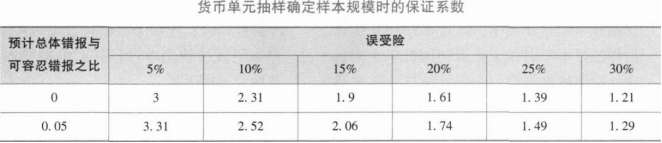
要求:
(1)根据资料一第(1)~(2)项,逐项指出注册会计师的做法是否恰当,如不恰当,简要说明理由。
(2)根据资料二,利用公式计算样本规模并计算总体错报金额(计算结果大于两位小数的,保留两位小数即可)。
参考答案
暂无
答案解析
(1)事项(1)不恰当。货币单元抽样以每一货币单元作为一个抽样单元。货币单元作为一个抽样单元。
事项(2)不恰当。在货币单元抽样中,项目被选中的概率与其货币金额大小成比例,因而无需通过分层减少变异性。
(2)样本规模=总体账面金额/可容忍错报×保证系数=(6408000—4800000)/100000×3.68=60
选样间隔=总体账面金额/样本量=(6408000-4800000)/60=26800(元)针对抽样的部分:
推断错报如下:
第一个错报的推断错报为800元
第二个错报的推断错报=(14000—10000)/14000×100%×26800=7657.14(元)
第三个错报的推断错报=(2000—0)/2000×100%×26800=26800(元)
第四个错报的推断错报=(6000—5800)/6000×100%×26800=893.33(元)
计算总体错报上限:
总体错报上限=800+26800×1.75+7657.14×1.55+893.33×1.16+3×26800=141004.83(元)总体错报=156800+141004.83=297804.83(元)
事项(2)不恰当。在货币单元抽样中,项目被选中的概率与其货币金额大小成比例,因而无需通过分层减少变异性。
(2)样本规模=总体账面金额/可容忍错报×保证系数=(6408000—4800000)/100000×3.68=60
选样间隔=总体账面金额/样本量=(6408000-4800000)/60=26800(元)针对抽样的部分:
推断错报如下:
第一个错报的推断错报为800元
第二个错报的推断错报=(14000—10000)/14000×100%×26800=7657.14(元)
第三个错报的推断错报=(2000—0)/2000×100%×26800=26800(元)
第四个错报的推断错报=(6000—5800)/6000×100%×26800=893.33(元)
计算总体错报上限:
总体错报上限=800+26800×1.75+7657.14×1.55+893.33×1.16+3×26800=141004.83(元)总体错报=156800+141004.83=297804.83(元)
你可能感兴趣的试题
A.在信息技术环境下,传统的人工控制越来越多地被自动控制所替代
B.被审计单位采用信息系统处理业务并不意味着人工控制被完全取代
C.信息系统对控制的影响取决于被审计单位对人工控制的依赖程度
D.一项控制目标对应的控制活动中可能同时包含自动控制和手工控制
A.应用控制是设计在计算机应用系统中的、有助于达到信息处理目标的控制
B.信息技术一般控制只会对实现部分或全部财务报告认定做出间接贡献
C.如果注册会计师计划依赖自动应用控制、自动会计程序或依赖系统生成信息的控制时,就需要对相关的信息技术一般控制进行测试
D.信息技术一般控制包括程序开发、程序变更、程序和数据访问以及计算机运行四个方面
A.公司层面信息技术控制情况会影响信息技术一般控制和信息技术应用控制的部署和落实
B.公司层面信息技术控制是公司信息技术整体控制环境,决定了信息技术一般控制和信息技术应用控制的风险基调
C.注册会计师会首先执行配套的公司层面信息技术控制审计,并基于此识别信息技术一般控制和应用控制的主要风险点和审计重点
D.信息技术一般控制和应用控制分别有各自的控制目标,一般控制的有效与否并不影响应用控制的有效性