简答题 审计
题号 #5853802

雪缤纷冷饮有限责任公司(以下简称雪缤纷公司)主要从事冷饮的生产及销售。雪缤纷公司聘请ABC会计师事务所为其审计2018年度财务报表。按照税前利润的5%确定财务报表整体的重要性水平为60万元。
资料一:
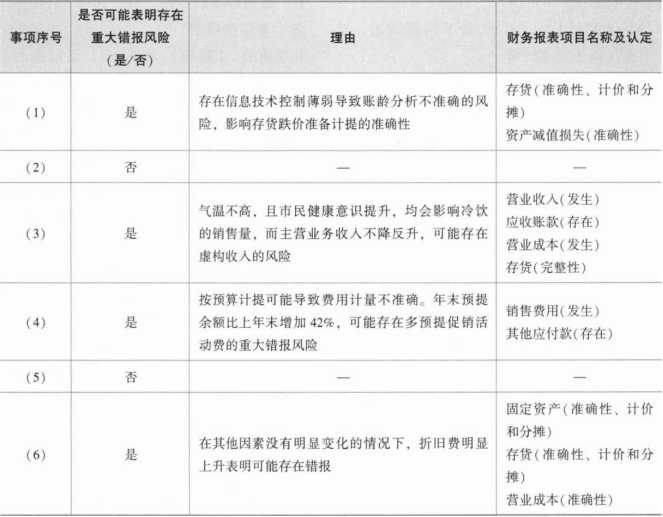
(1)2018年9月信息技术部门在ERP系统中开发了存货账龄分析子模块,自2018年10月起利用ERP系统核算生产成本,于每月末自动生成存货账龄报告。在以前年度,利用G软件手工输入相关数据后进行存货账龄的统计和分析。雪缤纷公司的会计政策规定.应当结合存货账龄等因素确定存货期末可变现净值,计提存货跌价准备。
(2)2018年度,雪缤纷公司主要原材料奶油价格有所上涨。为稳定采购价格,雪缤纷公司适当增加部分新供应商,供应商数量由2017年末的40家增加到2018年末的45家。经审核批准后,所有新增供应商的信息被输入采购系统的供应商信息主文档。以前年度审计中对与供应商数据维护相关的控制测试未发现控制缺陷。
(3)2018年夏季气温较往年偏低,且随着各种渠道宣传健康讲座等,市民的健康意识逐步提升,认为水果比冰饮更为健康。
(4)雪缤纷公司举办的各类产品促销活动为期三个月到六个月。财务部根据市场部上报的经批准的促销活动预算按月预提促销费。雪缤纷公司的市场营销管理制度规定,市场部应当在每一项促销活动结束后一个月内统计该促销活动的实际支出.并办理核算手续,财务部据此补提或冲转预提费用。
(5)2018年5月至9月的直接人工成本总额较其他月份有明显增加,单位人工成本没有明显变化,销售部、生产部和人力资源部经理均解释由于产品有季节性生产的特点,需要雇用大量临时工。这与注册会计师在以前年度了解的情况一致。
(6)与以前年度相比.雪缤纷公司2018年度固定资产未大幅变动.与折旧相关的会计政策和会计估计未发生变更。
资料二:
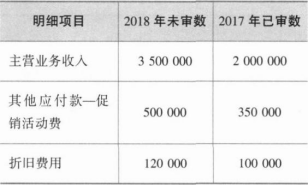
 
要求:针对资料一第(1)至(6)项,结合资料二,假定不考虑其他条件,逐项指出资料一所列事项是否可能表明存在重大错报风险。如果认为存在重大错报风险,简要说明理由,并说明该风险主要与哪些财务报表项目(仅限于营业收入、营业成本、销售费用、资产减值损失、应收账款、存货、固定资产和其他应付款)的哪些认定相关。

进入在线模考

参考答案

暂无

答案解析

你可能感兴趣的试题

2 甲公司是ABC会计师事务所的常年审计客户。A注册会计师负责审计甲公司2020年度财务报表,确定财务报表整体的重要性为240万元。
资料一:A注册会计师在审计工作底稿中记录了所了解的甲公司情况及其环境,部分内容摘录如下:
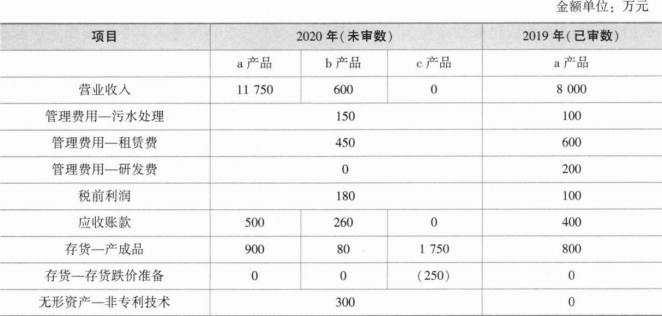
(1)甲公司原租用的办公楼月租金为50万元。自2020年10月1 日起,甲公司租用新办公楼,租期一年,月租金80万元,免租期3个月。
(2)2019年度,甲公司直销了100件a产品。2020年,甲公司引入经销商买断销售模式.对经销商的售价是直销价的90%,直销价较2019年基本没有变化。2020年度,甲公司共销售150件a产品,其中20%销售给经销商。
(3)2020年10月,甲公司推出新产品b产品,单价60万元。合同约定,客户在购买产品一个月后付款:如果在购买产品三个月内发现质量问题,客户有权退货。截至2020年12月31日。甲公司售出10件b产品。因上市时间较短,管理层无法合理估计退货率。
(4)2020年10月,甲公司与乙公司签订销售合同,按每件150万元的价格为其定制20件C产品,约定2021年3月交货,如不能按期交货.甲公司需支付总价款的20%作为违约金。签订合同后,原材料价格上涨导致C产品成本上升。截至2020年12月31日.甲公司已生产10件C产品,单位成本为175万元。
(5)甲公司自2018年起研发一项新产品技术,于2020年12月末完成技术开发工作,并确认无形资产300万元。甲公司拟将其出售.因受国家产业政策的影响,市场对该类新产品尚无需求。资料二:A注册会计师在审计工作底稿中记录了甲公司的财务数据,部分内容摘录如下:
 
资料三:
A注册会计师在审计工作底稿中记录了审计计划,部分内容摘录如下:
(1)A注册会计师认为,如果发生与关联方及其交易相关的财务报表项目和披露错报,即使其金额低于财务报表整体重要性,仍可能影响财务报表使用者依据财务报表作出的经济决策.因此,确定与关联方及其交易相关的财务报表项目和披露的重要性水平为150万元。
(2)2020年,甲公司以8000万元的价格向关联方购买一条生产线。A注册会计师认为该交易超出甲公司正常经营过程。很可能不存在相关的内部控制,拟直接实施实质性程序。
(3)甲公司2020年度销售费用为900万元。A注册会计师认为重大错报风险较低,拟仅实施控制测试。
资料四:
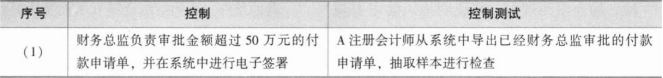
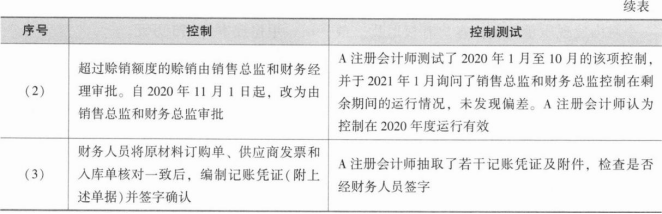
A注册会计师在审计工作底稿中记录了实施的控制测试,部分内容摘录如下:
 
资料五:
A注册会计师在审计工作底稿中记录了实施的实质性程序,部分内容摘录如下:
(1)甲公司年末应付账款余额为1 000万元。A注册会计师选取前10大供货商实施函证,均收到回函。回函显示一笔5万元的差异,管理层同意调整。因回函总额占应付账款余额的70%,错报明显微小且已更正,A注册会计师没有对剩余总体实施其他审计程序。
(2)2020年底,甲公司存在重大未决诉讼,内部法律顾问和外聘律师均认为败诉可能性较低,因此,管理层没有确认预计负债。A注册会计师认为该事项存在重大错报风险,检查了相关文件,并获取了管理层和内部法律顾问的书面声明,据此认可管理层的判断。
(3)甲公司财务人员手工编制了应收账款账龄分析表。A注册会计师了解了相关控制,认为控制设计有效,并就账龄分析表中账龄结构变化较大的项目询问了相关人员。A注册会计师基于该账龄分析表测试了坏账准备中按账龄法计提的部分。
资料六:
A注册会计师在审计过程中识别并累积了3笔错报,并认为这些错报均不重大,同意管理层不予调整。甲公司2020年度未更正错报列示如下(不考虑税务影响):
要求:
(1)针对资料一第(1)至(5)项,结合资料二,假定不考虑其他条件,逐项指出资料一所列事项是否可能表明存在重大错报风险。如果认为可能表明存在重大错报风险,简要说明理由,并说明该风险主要与哪些财务报表项目的哪些认定相关(不考虑税务影响)。
(2)针对资料三第(1)至(3)项,假定不考虑其他条件,逐项指出资料三所列审计计划是否恰当。如不恰当,简要说明理由。
(3)针对资料四第(1)至(3)项,假定不考虑其他条件,逐项指出资料四所列控制测试是否恰当。如不恰当,指出改进建议。
(4)针对资料五第(1)至(3)项,假定不考虑其他条件,逐项指出资料五所列实质性程序是否恰当。如不恰当,简要说明理由。
(5)针对资料六,结合资料二,指出资料六中注册会计师的判断是否存在不当之处,并简要说明理由。
A.向项目组强调在收集和评价审计证据过程中保持职业怀疑态度的必要性
B.分派更有经验或具有特殊技能的审计人员,或利用专家的工作
C.在选择进一步审计程序时,应当注意使某些程序不被管理层预见或事先了解
D.发表保留或否定审计意见
找试题 · 找答案 · 找资料 在线模考