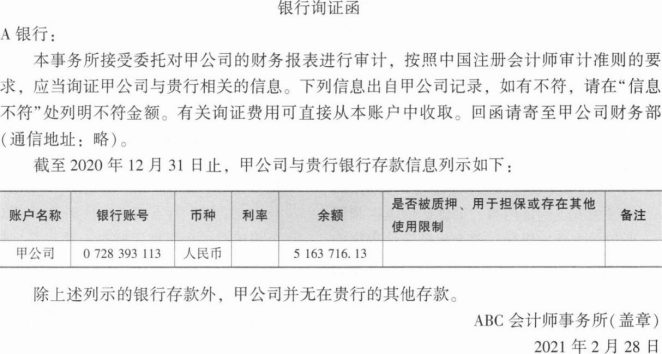
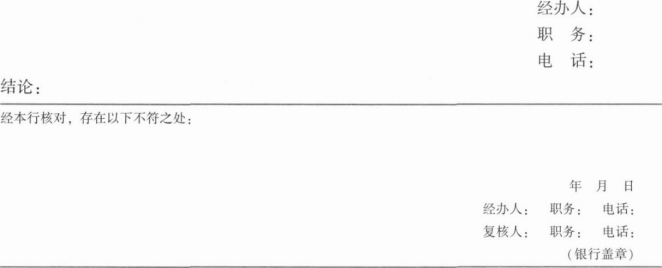
多选题 审计 题号 #5854020 如果被审计单位有定期存款,针对定期存款.注册会计师可以考虑实施的审计程序包括()。 A.获取定期存款明细表,检查是否与账面记录金额一致,存款人是否为被审计单位 B.对已质押的定期存款,检查定期存单原件,并与相应的质押合同核对 C.函证定期存款相关信息 D.结合财务费用和投资收益审计测算利息收入的合理性,判断是否存在体外资金循环的情形 收起答案及解析 进入在线模考 参考答案 A,C,D 答案解析 选项B,如果定期存款已质押,获取不到相应的原件,只能检查定期存单复印件。 你可能感兴趣的试题 1 ABC会计师事务所接受甲公司委托审计其2020年度财务报表审计业务,在对货币资金进行审计时,对相关事项的处理摘录如下: (1)经了解,甲公司的库存现金存放部门有三处,注册会计师在拟定监盘时间时,为了给每处监盘留出充足时间,监盘时间各间隔了一个小时。 (2)在对银行存款进行审计时,选取余额较大、交易频繁的账户进行函证。 (3)在收回的某银行存款询证函回函时,回函中标注了一条“本信息既不保证准确也不保证是最新的,其他方可能会持有不同意见”,注册会计师认为该条款不影响回函可靠性。, (4)在执行库存现金监盘前,注册会计师应与被审计单位就库存现金的盘点计划达成一致意见,包括盘点时间。 (5)在对银行存款进行函证时,统一使用了积极式询证方式。 要求:针对上述事项(1)至(5),逐项指出注册会计师的处理是否恰当,如不恰当.简要说明理由。 查看解析 → 2 A注册会计师负责甲公司2020年度财务报表审计业务。在对银行存款进行审计时,对相关事项的处理摘录如下: (1)向甲公司的银行存款(包括零余额账户和在本期内注销的账户)、借款及金融机构往来的其他重要信息实施函证程序。 (2)发函前将被询证者的名称、地址与甲公司有关记录核对。询证函经会计师事务所盖章后,由A注册会计师直接发出。 (3)助理人员认为银行一般情况下会公正处理询证函,因此在对银行存款函证时,可以让银行将其询证函寄回甲公司,再由甲公司相关人员转交给会计师事务所。 (4)在确定函证方式时,函证银行存款采用积极式询证函。 (5)回函结果不符的。应当提请甲公司管理层调整账簿记录。 要求:针对上述事项(1)至(5),逐项指出A注册会计师的处理是否恰当。如不恰当,简要说明理由。 查看解析 → 3 ABC会计师事务所的注册会计师正在对甲公司2020年度的财务报表进行审计,注册会计师通过查阅上年度审计工作底稿和其他程序,了解到甲公司开立有基本存款账户A、一般存款账户B和C。2020年12月31日A账户银行存款余额为5163716.13元。B账户余额1 16850.12元,C账户的余额为0。注册会计师决定对A账户采用积极式询证函的方式.对B账户采用消极式询证函的方式.对C账户主要采用检查相关记录和原始凭证验证其余额。在对A账户函证时,注册会计师将询证函交由甲公司出纳员填写银行账号、存款余额及联系方式等事项后.由注册会计师审核后交出纳送交A银行。具体函证内容如下: 2021年3月5日出纳将A银行的回函交给注册会计师,银行确认的2020年12月31日甲公司存款余额为4263716.13元。注册会计师检查了甲公司编制的银行存款余额调节表,调节表显示A账户银行对账单余额为4263716.13元,银行存款日记账余额为5163716.13元。注册会计师复核了调节表中加计数的准确性,通过调节,银行存款日记账余额与银行对账单余额是一致的,调节表显示调节后银行存款余额为4153716.13元.注册会计师得出了银行存款日记账余额为5163716.13元的记录是准确的结论。注册会计师审计确认,2020年12月31日库存现金的余额为150000元。如果注册会计师认为银行存款余额调节表的所有未达账项均不重要,且B和C账户未发现重大错报,注册会计师最终确定资产负债表中货币资金项目的余额为5430566.25元。 要求: (1)请指出询证函的不当之处,并改正。 (2)请指出注册会计师在确定函证对象、函证方式、函证内容、询证函的发送和回收以及在确定银行存款余额的审计程序中有何不当之处。 查看解析 →