简答题 审计
题号 #5855385

A注册会计师负责审计甲公司2019年度财务报表。甲公司2019年12月31日应收账款余额为3000万元。A注册会计师认为应收账款存在重大错报风险,决定选取金额较大以及风险较高的应收账款明细账户实施函证程序,选取的应收账款明细账户余额合计为1800万元。相关事项如下:
(1)审计项目组成员要求被询证的甲公司客户将回函直接寄至会计师事务所,但甲公司客户X公司将回函寄至甲公司财务部。审计项目组成员取得了该回函,将其归入审计工作底稿。
(2)对于审计项目组以传真件方式收到的回函,审计项目组成员与被询证方取得了电话联系,确认回函信息,并在审计工作底稿中记录了电话内容与时间、对方姓名与职位,以及实施该程序的审计项目组成员姓名。
(3)审计项目组成员根据甲公司财务人员提供的电子邮箱地址,向甲公司境外客户Y公司发送了电子邮件,询证应收账款余额,并收到了电子邮件回复。Y公司确认余额准确无误。审计项目组成员将电子邮件打印后归入审计工作底稿。。
(4)甲公司客户Z公司的回函确认金额比甲公司账面余额少150万元。甲公司销售部人员解释,甲公司于2019年12月末销售给Z公司的一批产品,在2019年末尚未开具销售发票,Z公司因此未入账。A注册会计师认为该解释合理,未实施其他审计程序。
(5)实施函证的1800万元应收账款余额中,审计项目组未收到回函的余额合计950万元.审计项目组对此实施了替代程序:对其中的500万元查看了期后收款凭证;对没有期后收款记录的450万元.检查了与这些余额相关的销售合同和发票,未发现例外事项。
(6)鉴于对60%应收账款余额实施函证程序未发现错报,A注册会计师推断其余40%的应收账款余额也不存在错报,无须实施进一步审计程序。
要求:针对上述第(1)至(6)项,逐项指出甲公司审计项目组的做法是否恰当。如不恰当.简要说明理由。

进入在线模考

参考答案

暂无

答案解析

(1)不恰当。注册会计师应当对函证的全过程保持控制/收到的询证函回函可靠性不足。
(2)恰当。
(3)不恰当。注册会计师应当核实被询证者的信息/电子回函的可靠性存在风险,注册会计师和回函者要采用一定的程序创造安全环境。
(4)不恰当。函证的差异不能仅以口头解释为证据,注册会计师应实施其他审计程序核实不符事项。
(5)不恰当。获取的销售合同和发票为内部证据/应检查能够证明交易实际发生的证据。
(6)不恰当。选取特定项目的方法不能以样本的测试结果推断至总体。其余40%的应收账款余额仍然可能存在重大错报风险:
你可能感兴趣的试题

1 ABC会计师事务所的A注册会计师负责审计甲公司2020年度财务报表。与收入审计相关的部分事项摘录如下:
(1)由应收账款会计定期向客户寄发对账单,对不符事项进行调查,必要时调整会计记录.编制对账情况汇总报告并交管理层审核。A注册会计师认为该项控制设计有效,实施了控制测试,结果满意。
(2)A注册会计师在对营业收入实施实质性分析程序的过程中,将实际金额与期望值相比较。针对差异额超过确定的可接受差异额的部分金额进行调查证实,结果满意。
(3)A注册会计师通过对甲公司应收账款相关内部控制实施控制测试,测试结果满意,得出内部控制有效的结论。拟相应减少应收账款函证范围。
(4)A注册会计师识别出有关收入确认的舞弊风险,针对未回函的应收账款,检查资产负债表日后收回的货款以及相关销售合同、销售单、客户签收的发运凭证等,结果满意,据此认为未回函应收账款不存在错报。
(5)从乙公司收回的应收账款函证回函中包括限制条款“本信息是从电子数据库中取得.可能不包括被询证方所拥有的全部信息”,A注册会计师认为其属于格式化的免责条款,不影响所确认信息的可靠性。
(6)对于甲公司的应收账款,A注册会计师将其集中在具有类似信用风险特征的应收账款组合中进行减值测试,结果满意。
要求:针对上述第(1)至(6)项,逐项指出A注册会计师的做法是否恰当。如不恰当.简要说明理由。
3 甲公司是ABC会计师事务所的常年审计客户,主要从事煤炭的生产与销售。煤种为高热值优质环保煤,主要用于电力、化工、冶金、建材等行业和生活民用。A注册会计师负责审计甲公司2020年财务报表,确定财务报表整体的重要性为800万元。
资料一:
A注册会计师在审计工作底稿中记录了所了解的甲公司情况及其环境,部分内容摘录如下:
(1)煤炭行业是国民经济基础性行业,行业发展与相关下游行业景气程度有很强相关性。煤炭开采投资连续较大幅度增长.导致产能过剩,加之受宏观经济环境影响,2020年以来煤炭市场价格普遍大幅走低,煤炭价格累计下跌达30%,煤炭企业普遍出现销售困难的情况。
(2)2020年度,受整体经济下行的影响,甲公司应收账款回收困难,2020年甲公司通过向金融机构转让部分应收账款以缓解资金压力:
(3)受煤炭整体经济下行的影响,2020年末导致大量煤炭型存货滞销,造成库存积压负担。
(4)为了应对外部经营环境的不利因素.甲公司于2020年度采取了下列措施以期巩同市场份额和改善经营业绩:将职T基本工资下调5%,并将每月T资发放时间由当月末改为下月初,同时大幅提高了管理层效益T资中与公司当年经营业绩完成情况挂钩部分所占的比重。
(5)2020年3月,甲公司下属房山区乙分厂所处小营镇,整体规划进行搬迁,收到政府从财政预算直接拨付的搬迁补偿款6000万元.用于补偿乙分厂停工损失、搬迁费用及新建厂房。乙分厂于2020年末完成搬迁.于2021年1月1日恢复生产。扣除针对搬迁和重建过程中发生的停工损失.搬迁费用及新建厂房的补偿后,搬迁补偿款结余2000万元。
(6)2019年12月,甲公司聘请DEF评估公司对其拥有的一项煤矿进行评估,并据此计提资产减值准备1000万元。2020年12月.甲公司聘请HIG测量公司对该煤矿储量进行测量,结果表明上年评估的储量偏低。管理层因此冲回资产,减值准备500万元。
资料二:
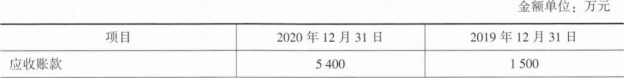
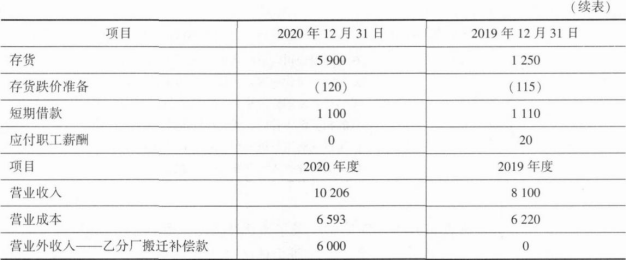
甲公司2020年度部分财务数据摘录如下(其中,2019年度财务数据已经XYZ会计师事务所审计,2020年度财务数据未经审计):
资料三:
A注册会计师在审计工作底稿中记录了审计计划,部分内容摘录如下:
(1)2020年,甲公司使用新的存货管理系统,A注册会计师拟信赖与存货相关的自动化控制和相关人工控制,确定信息系统审计的范围为:了解和评估系统环境和信息技术一般控制,并测试自动化应用控制。
(2)A注册会计师拟在控制测试中使用非统计抽样,对每日发生数次的人工控制,预计无控制偏差确定样本规模25个,如果发现1个偏差,拟追加测试8个样本。
(3)为审计甲公司营业收入项目,项目组成员拟获取甲公司2020年开具的发运凭证(客户签收联),抽取若干样本,追查至对应的营业收入账簿记录。以验证甲公司2020年营业收入发生认定。
(4)2020年末,甲公司有200万元的成品煤由第三方代为保管。因第j方所处地区最近发生特大地震灾害。导致交通堵塞和邮政通信设施中断,故实施存货监盘或函证均不可行。A注册会计师拟了解相关内部控制,检查存货保管协议,仓储单、出入库单据以及相关运输单据。资料四:
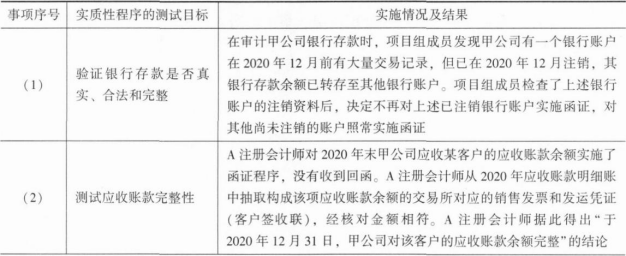
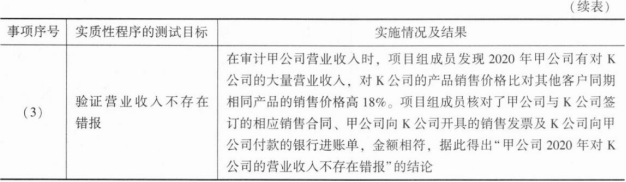
A注册会计师在审计工作底稿中记录了实施实质性程序的情况.部分内容摘录如下:
资料五:
A注册会计师在审计工作底稿中记录了重大事项处理情况,部分内容摘录如下:
(1)在2019年度审计工作中。A注册会计师向甲公司管理层口头通报了识别出的值得管理层关注的内部控制缺陷。2020年度,管理层未采取整改措施。因管理层未发生变化,A注册会计师认为没有必要向管理层通报。
(2)A注册会计师在存货监盘过程中利用了专家的工作。专家T作的结果与管理层的盘点结果差异较大,A注册会计师实施了追加的审计程序。认定专家的结果正确,甲公司对该差异进行了调整,A注册会计师拟出具标准审计报告,并提及专家的工作,同时指明这种提及不减轻注册会计师对审计意见承担的责任。
(3)甲公司管理层在2020年度计提了大额商誉减值准备并在财务报表附注中披露了测试过程,但未披露预计未来现金流量的关键假设和依据。甲公司上述做法并不影响报表金额,同意上述做法。
要求:
(1)针对资料一第(1)至(6)项,结合资料二,假定不考虑其他条件,逐项指出资料一所列事项是否可能表明存在认定层次的重大错报风险。如果认为可能表明存在认定层次的重大错报风险,简要说明理由,并说明该风险主要与哪些财务报表项目(仅限于应收账款、存货、短期借款、应付职工薪酬、营业收入、营业成本、资产减值损失、营业外收入、固定资产报表项目)的哪些认定相关(不考虑税务影响)。
(2)根据资料三,判断审计计划是否存在不当之处,如不恰当,说明理由一
(3)根据资料四,指出实质性审计程序是否存在不当之处.如不恰当,说明理由,并提出改进建议。
(4)根据资料五重大事项处理情况,指出注册会计师的做法是否恰当,如不恰当。说明理由。
找试题 · 找答案 · 找资料 在线模考