简答题
会计
题号 #5865076
甲股份有限公司(以下简称“甲公司”)拟自建一条生产线,与该生产线建造相关的情况如下:(1)20×2年1月2日,甲公司发行公司债券,专门筹集生产线建设资金。该公司债券为3年期分期付息、到期还本债券,面值为3000万元,票面年利率为5%,发行价格为3069.75万元,另在发行过程中支付中介机构佣金150万元,实际募集资金净额为2919.75万元。
(2)甲公司除上述所发行公司债券外,还存在两笔流动资金借款:一笔于20×1年10月1日借入,本金为2000万元,年利率为6%,期限2年【注:到期日20×3年9月30日】;另一笔于20×1年12月113借入,本金为3000万元,年利率为7%,期限18个月【注:到期日20×3年5月31日】。
(3)生产线建造工程于20×2年1月2日开工,采用外包方式进行,预计工期1年。有关建造支出情况如下:20×2年1月2日,支付建造商1000万元;20×2年5月1日,支付建造商1 600万元;20×2年8月1日,支付建造商1 400万元。
(4)20×2年9月1日,生产线建造工程出现人员伤亡事故,被当地安监部门责令停工整改,至20×2年12月底整改完毕。工程于20×3年1月1日恢复建造,当日向建造商支付工程款1 200万元。建造工程于20×3年3月31日完成,并经有关部门验收,试生产出合格产品。为帮助职工正确操作使用新建生产线,甲公司自20×3年3月31日起对一线员工进行培训,至4月30日结束,共发生培训费用120万元。该生产线自20×3年5月1日起实际投入使用。
(5)甲公司将闲置专门借款资金投资固定收益理财产品,月收益率为0.5%。
其他资料:本题中不考虑所得税等相关税费以及其他因素。(P/A,5%,3)=2.7232,(P/A,6%,3)=2.6730,(P/A,7%,3)=2.6243
(P/F,5%,3)=0.8638,(P/F,6%,3)=0.8396,(P/F,7%,3)=0.8163
要求(建议考生学完借款费用,再做此题):
(1)确定甲公司生产线建造工程借款费用的资本化期间,并说明理由。
(2)计算甲公司发行公司债券的实际利率,并对发行债券进行会计处理。
(3)分别计算甲公司20×2年专门借款、一般借款利息应予资本化的金额,并对生产线建造工程进行会计处理。
(4)分别计算甲公司20×3年专门借款、一般借款利息应予资本化的金额,并对生产线建造工程进行会计处理,编制结转固定资产的会计分录。
参考答案
暂无
答案解析
(1)甲公司生产线建造工程借款费用的资本化期间为:20×2年1月2日至20×2年8月31日(9月1日至12月31日期间暂停)、20×3年1月1 E1至20×3年3月31日。
理由:20×2年1月2日资产支出发生、借款费用发生、有关建造活动开始,符合借款费用开始资本化的条件;9月1日至12月31日期间(4个月)因事故停工且超过3个月,应暂停资本化;20×3年3月31日试生产出合格产品,已达到预定可使用状态,应停止借款费用资本化。
(2)3000×5%×(P/A,r,3)+3000×(P/F,r,3)=2919.75当r=6%时:
3000×5%×(P/A,6%,3)+3000×(P/F,6%,3)=3000×5%×2.6730+3000×0.8396=2919.75
计算得出实际利率r=6%。
借:银行存款 2919.75
应付债券——利息调整 80.25
贷:应付债券——面值 3000
(3)
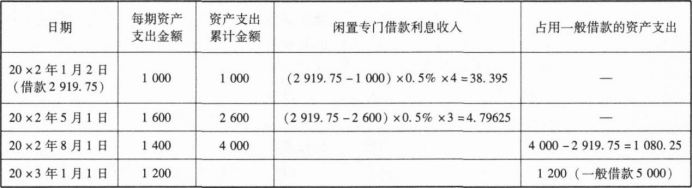
①20×2年专门借款利息资本化金额=2919.75×6%×8/12一(2919.75—1000)×0.5%×4一(2919.75—1000一1 600)×0.5%
②20×2年专门借款利息费用化金额=2919.75×6%×4/12=58.39(万元)
③20×2年一般借款资本化率=(2000×6%+3000×7%)/(2000+3000)=6.6%
④20×2年累计资产支出加权平均数=(1000+1600+1400—2919.75)x(5—4)/
12=90.02(万元)
【提示】非正常停工,在计算一般借款资产支出加权平均数时,应扣除4个月;而在计算一般借款资本化率时,不应扣除4个月。
⑤20×2年一般借款利息资本化金额=90.02×6.6%=5.94(万元)
⑥20×2年一般借款利息总额=2000×6%+3000×7%=330(万元)
⑦20×2年一般借款利息费用化金额=330—5.94=324.06(万元)
账务处理如下:
①生产线资产支出。
借:在建工程 4000
贷:银行存款 4000
②专门借款利息资本化。
借:在建工程 73.60
财务费用 58.39
应收利息 43.19
贷:应付利息 (3000×5%)150
应付债券——利息调整 25.18
【注:20×2年年末摊余成本=2919.75+25.18=2944.93】
③一般借款利息资本化。
借:在建工程 5.94
财务费用 324.06
贷:应付利息(或银行存款) 330
(4)
①20×3年专门借款利息资本化金额=2944.93×6%×3/12=44.17(万元)
②20×3年专门借款利息费用化金额=2944.93×6%×9/12=132.52(万元)
③20×3年一般借款利息资本化率=(2000×6%×3/12+3000×7%×3/12)/(2000×3/12+3000×3/12)=6.6%
④20×3年一般借款资产支出加权平均数=(1080.25+1200)×3/12=570.06(万元)
⑤20×3年一般借款利息资本化金额=570.06×6.6%=37.62(万元)
⑥20×3年一般借款利息总额=2000×6%×9/12+3000×7%×5/12=177.5(万元)
⑦20×3年一般借款利息费用化金额=177.5—37.62=139.88(万元)
账务处理如下:
①发生资产支出。
借:在建工程 1 200
贷:银行存款 1 200
②专门借款利息资本化。
借:在建工程 44.17
财务费用 132.52
贷:应付利息 (3000×5%)150
应付债券——利息调整 26.69
③一般借款利息资本化。
借:在建工程 37.62
财务费用 139.88
贷:应付利息 177.5
④结转在建工程、确认固定资产。
借:固定资产 5361.33
贷:在建工程 5361.33
固定资产=4000+73.60+5.94+1200+44.17+37.62=5361.33(万元)
理由:20×2年1月2日资产支出发生、借款费用发生、有关建造活动开始,符合借款费用开始资本化的条件;9月1日至12月31日期间(4个月)因事故停工且超过3个月,应暂停资本化;20×3年3月31日试生产出合格产品,已达到预定可使用状态,应停止借款费用资本化。
(2)3000×5%×(P/A,r,3)+3000×(P/F,r,3)=2919.75当r=6%时:
3000×5%×(P/A,6%,3)+3000×(P/F,6%,3)=3000×5%×2.6730+3000×0.8396=2919.75
计算得出实际利率r=6%。
借:银行存款 2919.75
应付债券——利息调整 80.25
贷:应付债券——面值 3000
(3)
①20×2年专门借款利息资本化金额=2919.75×6%×8/12一(2919.75—1000)×0.5%×4一(2919.75—1000一1 600)×0.5%
②20×2年专门借款利息费用化金额=2919.75×6%×4/12=58.39(万元)
③20×2年一般借款资本化率=(2000×6%+3000×7%)/(2000+3000)=6.6%
④20×2年累计资产支出加权平均数=(1000+1600+1400—2919.75)x(5—4)/
12=90.02(万元)
【提示】非正常停工,在计算一般借款资产支出加权平均数时,应扣除4个月;而在计算一般借款资本化率时,不应扣除4个月。
⑤20×2年一般借款利息资本化金额=90.02×6.6%=5.94(万元)
⑥20×2年一般借款利息总额=2000×6%+3000×7%=330(万元)
⑦20×2年一般借款利息费用化金额=330—5.94=324.06(万元)
账务处理如下:
①生产线资产支出。
借:在建工程 4000
贷:银行存款 4000
②专门借款利息资本化。
借:在建工程 73.60
财务费用 58.39
应收利息 43.19
贷:应付利息 (3000×5%)150
应付债券——利息调整 25.18
【注:20×2年年末摊余成本=2919.75+25.18=2944.93】
③一般借款利息资本化。
借:在建工程 5.94
财务费用 324.06
贷:应付利息(或银行存款) 330
(4)
①20×3年专门借款利息资本化金额=2944.93×6%×3/12=44.17(万元)
②20×3年专门借款利息费用化金额=2944.93×6%×9/12=132.52(万元)
③20×3年一般借款利息资本化率=(2000×6%×3/12+3000×7%×3/12)/(2000×3/12+3000×3/12)=6.6%
④20×3年一般借款资产支出加权平均数=(1080.25+1200)×3/12=570.06(万元)
⑤20×3年一般借款利息资本化金额=570.06×6.6%=37.62(万元)
⑥20×3年一般借款利息总额=2000×6%×9/12+3000×7%×5/12=177.5(万元)
⑦20×3年一般借款利息费用化金额=177.5—37.62=139.88(万元)
账务处理如下:
①发生资产支出。
借:在建工程 1 200
贷:银行存款 1 200
②专门借款利息资本化。
借:在建工程 44.17
财务费用 132.52
贷:应付利息 (3000×5%)150
应付债券——利息调整 26.69
③一般借款利息资本化。
借:在建工程 37.62
财务费用 139.88
贷:应付利息 177.5
④结转在建工程、确认固定资产。
借:固定资产 5361.33
贷:在建工程 5361.33
固定资产=4000+73.60+5.94+1200+44.17+37.62=5361.33(万元)