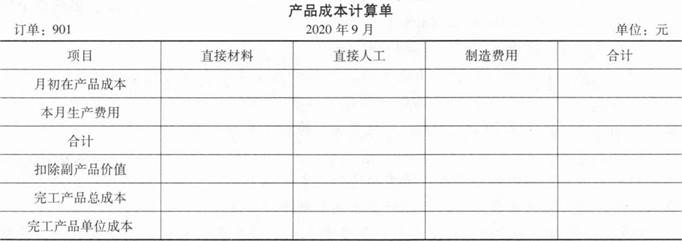
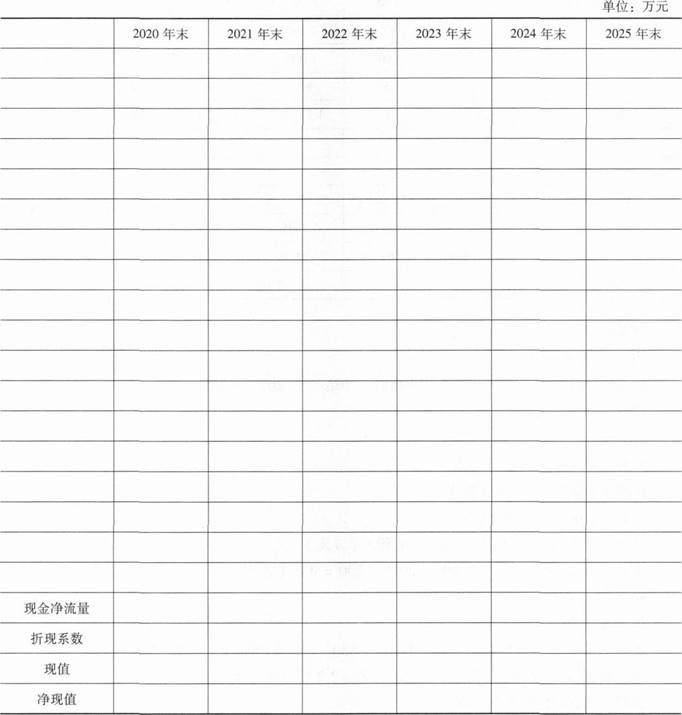
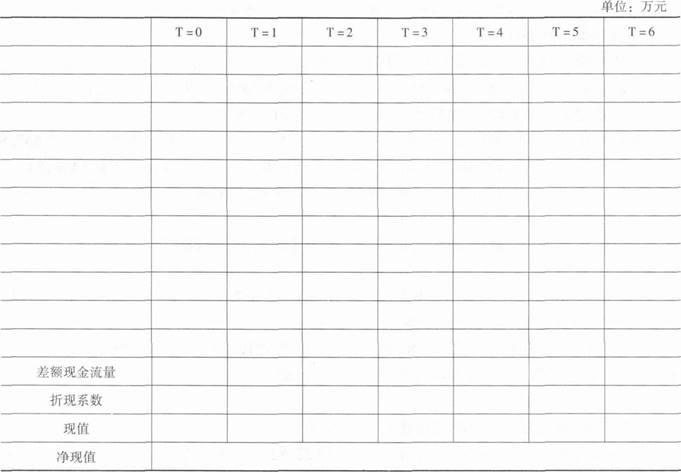
多选题 财务成本管理 题号 #5866271 市场投资分析师在评价上市公司整体业绩时,可以计算的经济增加值指标有( )。 A.基本经济增加值 B.披露的经济增加值 C.特殊的经济增加值 D.真实的经济增加值 收起答案及解析 进入在线模考 参考答案 A,B 答案解析 暂无解析 你可能感兴趣的试题 1 甲公司有一基本生产车间,对外,承接工业性加工服务,按照客户订单组织生产并核算成本。各订单分别领料,直接人工、制造费用分别按实际人工工时、实际机器工时在订单之间分配。原材料各订单开工时一次投入,加工费用随加工进度陆续发生。2020年9月,产品成本相关资料如下: (1)9月初公司承接一新订单,订单编号901,客户订购M产品10000千克,立即开工,月底交付。在加工M产品时,同时产出N副产品。 (2)本月生产费用及工时资料:901订单开工时实际耗用直接材料178000元。801订单(上月承接,未完工,本月继续加工)和901订单生产工人工资154000元,车间制造费用113000元。实际人工工时12320小时,其中:801订单7040小时,901订单5280小时。实际机器工时14125小时,其中:801订单8125小时,901订单6000小时。 (3)本月订单完成情况:截至9月30日,801订单全部未完工;901订单全部完工,加工完成M产品10000千克,同时产出N副产品500千克。M产品市场售价45元/千克。N副产品进一步简装需每千克支付2元,简装后市场售价10.8元/千克。由于副产品价值相对较低,在计算M产品成本时,可将N副产品价值从M产品直接材料中扣除。 要求: (1)什么是副产品?副产品成本分配通常采用何种方法? (2)编制901订单产品成本计算单(结果填入下方表格中,不用列出计算过程)。 (3)在产品是否应进一步深加工的决策中,公司管理者通常需要考虑哪些因素,用何种方法决策?假如公司对N副产品进一步深加工并简装后出售,简装成本仍为每千克2元,市场售价可提高至15元/千克,公司可接受的最高深加工成本是多少? 查看解析 → 2 (本小题8分。) 甲公司是一家中低端护肤品生产企业,为适应市场需求,2020年末拟新建一条高端护肤品生产线,项目期限5年。相关资料如下: (1)新建生产线需要一栋厂房、一套生产设备和一项专利技术。新建厂房成本5000万元,根据税法相关规定,按直线法计提折旧,折旧年限20年,无残值。假设厂房建设周期很短,2020年末即可建成使用,预计5年后变现价值4000万元。生产设备购置成本2000万元,无需安装,根据税法相关规定,按直线法计提折旧,折旧年限5年,无残值,预计5年后变现价值为零。一次性支付专利技术使用费1000万元,可使用5年,根据税法相关规定,专利技术使用费按受益年限平均摊销。 (2)生产线建成后,预计高端护肤品第一年销售收入5000万元,第二年及以后每年销售收入6000万元。付现变动成本占销售收入的20%,付现固定成本每年1000万元。 (3)项目需增加营运资本200万元,于2020年末投入,项目结束时收回。 (4)项目投产后,由于部分原中低端产品客户转而购买高端产品,预计会导致中低端产品销售收入每年流失500万元,同时付现变动成本每年减少200万元。 (5)假设厂房、设备和专利技术使用费相关支出发生在2020年末,各年营业现金流量均发生在当年年末。 (6)项目加权平均资本成本14%。企业所得税税率25%。 要求: (1)计算该项目2020~2025年末的相关现金净流量和净现值(计算过程和结果填入下方表格中)。 (2)计算该项目的动态投资回收期。 (3)分别用净现值法和动态投资回收期法判断该项目是否可行。假设甲公司设定的项目动态投资回收期为3年。 查看解析 → 3 (本小题8分。) 甲公司是一家制造业企业,产品市场需求处于上升阶段。为提高产能,公司拟新建一个生产车间。该车间运营期6年,有两个方案可供选择: 方案一:设备购置。预计购置成本320万元,首年年初支付;设备维护费用每年2万元,年末支付。 方案二:设备租赁。租赁期6年,租赁费每年50万元,年初支付。租赁公司负责设备的维护,不再另外收费。租赁期内不得撤租,租赁期满时租赁资产所有权以60万元转让。 6年后该设备可按85万元出售,但需支付处置费用5万元。根据税法相关规定,设备折旧年限8年,净残值率4%,按直线法计提折旧。税前有担保借款利率8%,企业所得税税率25%。 要求: (1)计算设备租赁相对于购置的差额现金流量及其净现值(计算过程和结果填入下方表格中)。 (2)判断企业应该选择何种方案,简要说明理由。 查看解析 →