不定项选择题
个人理财(中级)
题号 #5872075
在第一种方式下,刘先生提供劳务应预扣预缴税额为()元。
参考答案
B
答案解析
扣缴义务人向居民个人支付劳务报酬所得、稿酬所得、特许权使用费所得,按次或者按月预扣预缴个人所得税,以收入减除费用后的余额为预扣预缴应纳税所得额,每次收入不超过4000元的,减除费用按800元计算;每次收入4000元以上的,减除费用按20%计算。
劳务报酬所得适用20%~40%的超额累进预扣率。
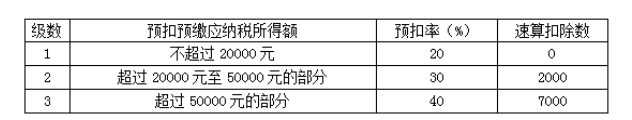
计算公式为:劳务报酬所得应预扣预缴税额=预扣预缴应纳税所得额×预扣率-速算扣除数。
应预扣预缴税额=48000×30%-2000=12400(元)。
劳务报酬所得适用20%~40%的超额累进预扣率。
计算公式为:劳务报酬所得应预扣预缴税额=预扣预缴应纳税所得额×预扣率-速算扣除数。
应预扣预缴税额=48000×30%-2000=12400(元)。
你可能感兴趣的试题
A.107208
A.107208
A.107208
A.107208
B.106560
B.106560
B.106560
B.106560
C.105720
C.105720
C.105720
C.105720
D.99720
D.99720
D.99720
D.99720