多选题 会计
题号 #5873490

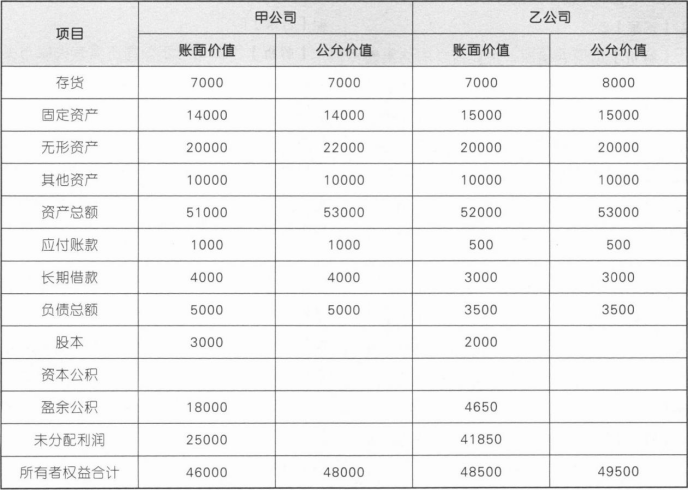
甲公司、乙公司分别为一家小规模上市公司和一家未上市的大型民营企业。甲公司和乙公司的股本金额分别为5000万元和10000万元。为实现资源的优化配置,2018年6月30日,甲公司向乙公司原股东定向增发20000万股本企业普通股取得乙公司全部的10000万股普通股。当日甲公司每股普通股的公允价值为10元,乙公司每股普通股的公允价值为20元。甲公司、乙公司每股普通股的面值均为1元。假定不考虑所得税影响,甲公司和乙公司在合并前不存在任何关联方关系。针对该项业务,下列说法正确的有(   )。

进入在线模考

参考答案

A,C,D

答案解析

选项A正确,选项B错误,本业务属于反向购买,购买方为乙公司,即会计上的母公司为乙公司,会计上的子公司为甲公公司为甲公司;选项C正确,甲公司在该项合并中向乙公司原股东增发了20000万股普通股,合并后乙公司原股东持有甲公司的股权比例为80%(20000/25000×100%),假定乙公司发行本企业普通股在合并后主体享有同样的股权比例,则乙公司应当发行的普通股股数为2500万股(10000/80%—10000),因此乙公司企业合并成本=2500×20=50000(万元);选项D正确,反向购买应由法律上的母公司(即甲公司)编制合并财务报表。
你可能感兴趣的试题

1 甲上市公司2017年1月2日以现金3000万元自乙公司购买其持有的丁公司100%股权,并于当日向丁公司董事会派出成员,主导其财务和生产经营决策。乙公司可辨认净资产公允价值为2800万元,有关资产、负债的公允价值与账面价值相等。股权转让协议约定,乙公司就丁公司在收购完成后的经营业绩向甲公司作出承诺:丁公司2017年、2018年、2019年度经审计扣除非经常性损益后归属于母公司股东的净利润分别不低于2000万元、3000万元和4000万元。如果丁公司未达到承诺业绩,乙公司将在丁公司每一相应年度的审计报告出具后30日内,按丁公司实际实现的净利润与承诺利润的差额,以现金方式对甲公司进行补偿。购买日,甲公司根据丁公司所处市场状况及行业竞争力等情况判断,预计丁公司能够完成承诺期利润。2017年,丁公司实现净利润2200万元。2018年,由于整体宏观经济形势变化,丁公司实现净利润2400万元,且预期2019年该趋势将持续,预计能够实现净利润约2600万元。甲公司和其他两个公司在合并前不存在关联方关系。
要求:
(1)判断甲公司合并丁公司的类型并说明理由。
(2)编制2017年甲公司确认对丁公司长期股权投资的会计分录。
(3)说明甲公司在购买日对丁公司预期实现的利润应进行的会计处理。
(4)计算甲公司取得丁公司在购买日应确认的商誉。
(5)编制2018年年末甲公司与或有对价相关的会计分录。
A.投资方具有控制权的子公司
B.已宣告被清理整顿的原子公司
C.联营企业
D.与其他方共同控制的合营企业
找试题 · 找答案 · 找资料 在线模考