简答题
会计
题号 #5873579
甲建筑公司与其客户签订一项总金额为580万元的固定造价合同,该合同不可撤销。甲公司负责工程的施工及全面管理,客户按照第三方工程监理公司确认的工程完工量,每年与甲公司结算一次;该工程已于2018年2月开工,预计2021年6月完工;预计可能发生的工程总成本为550万元。到2019年底,由于材料价格上涨等因素,甲公司将预计工程总成本调整为600万元。2020年末根据工程最新情况将预计工程总成本调整为610万元。假定该建造工程整体构成单项履约义务,并属于在某一时段内履行的履约义务,该公司采用成本法确定履约进度,不考虑其他相关因素。按照合同约定,工程质保金30万元需等到客户于2022年底保证期结束且未发生重大质量问题方能收款。上述价款均为不含税价款,不考虑相关税费的影响。该合同的其他有关资料如表所示。(单位:万元)
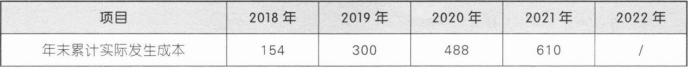
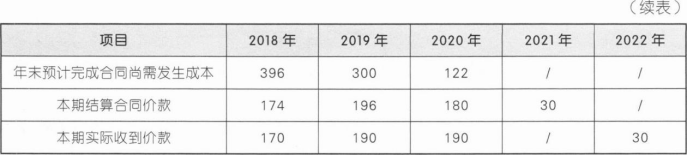
要求:
(1)编制甲公司2018年相关会计分录。
(2)编制甲公司2019年相关会计分录。
参考答案
暂无
答案解析
(1)2018年账务处理如下:
①实际发生合同成本。
借:合同履约成本1 54
贷:原材料、应付职工薪酬等1 54
②确认计量当年的收入并结转成本。
履约进度=154+(154+396)=28%
合同收入=580×28%=162.4(万元)
借:合同结算——收入结转1 62.4
贷:主营业务收入1 62.4
借:主营业务成本1 54
贷:合同履约成本1 54
③结算合同价款。
借:应收账款174
贷:合同结算——价款结算1 74
④实际收到合同价款。
借:银行存款1 70
贷:应收账款170
(2)2019年的账务处理如下:
①实际发生合同成本。
借:合同履约成本1 46
贷:原材料、应付职工薪酬等1 46
②确认计量当年的收入并结转成本,同时,确认合同预计损失。
履约进度=300÷(300+300)=50%
合同收入=580×50%—162.4=127.6(万元)
借:合同结算——收入结转1 27.6
贷:主营业务收入1 27.6
借:主营业务成本1 46
贷:合同履约成本1 46
借:主营业务成本/营业外支出1 0
贷:预计负债1 0
合同预计损失=(300+300—580)×(1—50%)=10(万元)
【注】在2019年底,由于该合同预计总成本(600万元)大于合同总收入(580万元),预计发生损失总额为20万元,由于其中20万元×50%=10万元已经反映在损益中,因此应将剩余的、为完成工程将发生的预计损失10万元确认为当期损失。根据《企业会计准则第1 3号——或有事项》的相关规定,待执行合同变成亏损合同的,该亏损合同产生的义务满足相关条件的,则应当对亏损合同确认预计负债。因此,为完成工程将发生的预计损失10万元应当确认为预计负债。
③结算合同价款。
借:应收账款196
贷:合同结算——价款结算1 96
④实际收到合同价款。
借:银行存款1 90
贷:应收账款190
①实际发生合同成本。
借:合同履约成本1 54
贷:原材料、应付职工薪酬等1 54
②确认计量当年的收入并结转成本。
履约进度=154+(154+396)=28%
合同收入=580×28%=162.4(万元)
借:合同结算——收入结转1 62.4
贷:主营业务收入1 62.4
借:主营业务成本1 54
贷:合同履约成本1 54
③结算合同价款。
借:应收账款174
贷:合同结算——价款结算1 74
④实际收到合同价款。
借:银行存款1 70
贷:应收账款170
(2)2019年的账务处理如下:
①实际发生合同成本。
借:合同履约成本1 46
贷:原材料、应付职工薪酬等1 46
②确认计量当年的收入并结转成本,同时,确认合同预计损失。
履约进度=300÷(300+300)=50%
合同收入=580×50%—162.4=127.6(万元)
借:合同结算——收入结转1 27.6
贷:主营业务收入1 27.6
借:主营业务成本1 46
贷:合同履约成本1 46
借:主营业务成本/营业外支出1 0
贷:预计负债1 0
合同预计损失=(300+300—580)×(1—50%)=10(万元)
【注】在2019年底,由于该合同预计总成本(600万元)大于合同总收入(580万元),预计发生损失总额为20万元,由于其中20万元×50%=10万元已经反映在损益中,因此应将剩余的、为完成工程将发生的预计损失10万元确认为当期损失。根据《企业会计准则第1 3号——或有事项》的相关规定,待执行合同变成亏损合同的,该亏损合同产生的义务满足相关条件的,则应当对亏损合同确认预计负债。因此,为完成工程将发生的预计损失10万元应当确认为预计负债。
③结算合同价款。
借:应收账款196
贷:合同结算——价款结算1 96
④实际收到合同价款。
借:银行存款1 90
贷:应收账款190