简答题
财务成本管理
题号 #5876653
甲公司是一家钢铁制造企业,2020年年末管理用财务报表数据如下:净经营资产为2000万元,净财务杠杆为1。营业收入5000万元,税后经营净利率为10%,营业净利率为8.8%。假定税后经营净利率保持不变,净经营资产与营业收入有着稳定的百分比关系,不变的营业净利率能够涵盖利息费用的增加,无可动用的金融资产。甲公司2021年实行固定股利支付率政策,股利支付率为60%,以当前的资本结构(净负债/股东权益)作为目标资本结构。预计的借款利息率不变,假定公司年末净负债代表全年净负债水平,利息费用根据年末净负债和预计借款利率计算。甲公司预计2021年及以后年度的销售增长率为10%。甲公司所得税税率为25%。注:涉及资产负债表的项目使用期末数计算。
要求:
(1)计算甲公司2020年的权益净利率、税前借款利率和2021年的外部融资额。
(2)预计甲公司2021年的实体现金流量、债务现金流量和股权现金流量。
参考答案
暂无
答案解析
(1)①2020年末所有者权益=2000×1/2=1000(万元),2020年净利润=5000×8.8%=440(万元),2020年权益净利率=440/1000=44%,
②2020年税后经营净利润=5000×10%=500(万元),2020年末净负债=2000×1/2=1000(万元),2020年税后利息费用=500—440=60(万元),2020年税后借款利率=60/1000=6%,2020年税前借款利率=6%/(1—25%)=8%,
③外部融资额=2000×10%一5000×(1+10%)×8.8%×(1—60%)=6.4(万元)。
(2)2021年实体现金流量=5000×(1+10%)×10%一2000×10%=350(万元),2021年债务现金流量=60×(1+10%)一2000×1/2×10%=一34(万元),2021年股权现金流量=350-(-34)=384(万元)。
②2020年税后经营净利润=5000×10%=500(万元),2020年末净负债=2000×1/2=1000(万元),2020年税后利息费用=500—440=60(万元),2020年税后借款利率=60/1000=6%,2020年税前借款利率=6%/(1—25%)=8%,
③外部融资额=2000×10%一5000×(1+10%)×8.8%×(1—60%)=6.4(万元)。
(2)2021年实体现金流量=5000×(1+10%)×10%一2000×10%=350(万元),2021年债务现金流量=60×(1+10%)一2000×1/2×10%=一34(万元),2021年股权现金流量=350-(-34)=384(万元)。
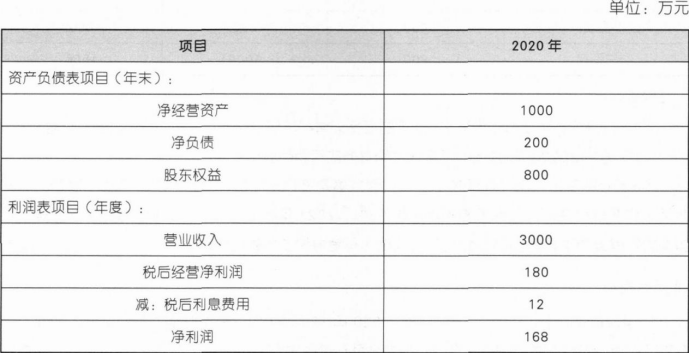 为了与行业情况进行比较,乙公司收集了以下2020年的行业平均财务比率数据
 要求:
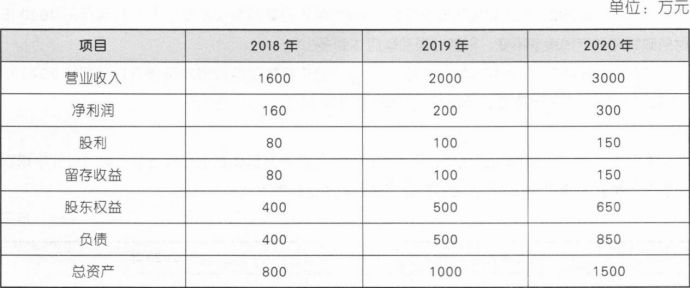 要求: