简答题
财务成本管理
题号 #5876863
某企业有一旧设备,工程技术人员提出更新要求,有关数据如下: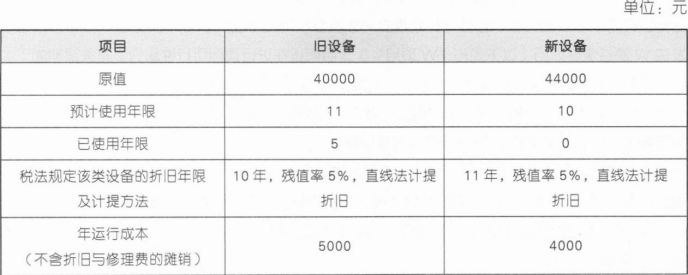
 假设该企业要求的必要报酬率为10%,适用的所得税税率为25%。
要求:
通过计算分析判断应否实施更换设备的方案。
参考答案
暂无
答案解析
(1)继续使用旧设备的平均年成本:
设备年折旧额=40000×(1—5%)/10=3800(元),
设备年折旧抵税额=3800×25%=950(元),
设备目前的账面价值=40000—3800×5=21000(元),
设备变现损失=21000—10000=11000(元),
丧失设备变现现金流量=10000+11000×25%=12750(元),
每年税后运行成本=5000×(1—25%)=3750(元),
大修理费用每年(后4年)摊销额=20000/4=5000(元),
大修理费用每年(后4年)摊销抵税额=5000×25%=1250(元),
设备最终残值变现收入=0(元),
设备最终残值变现损失抵税=(40000×5%一0)×25%=500(元)。
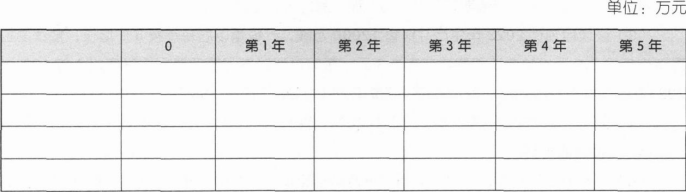
继续使用旧设备的现金流量如下表所示:
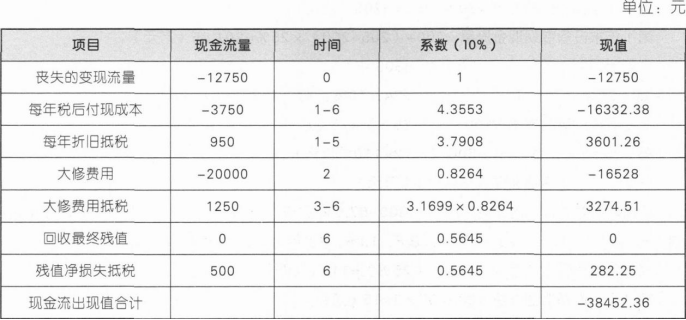
继续使用旧设备的平均年成本=38452.36÷(P/A,10%,6)=8828.87(元)。
(2)使用新设备的平均年成本:
设备年折旧额=44000×(1—5%)/11=3800(元),
设备年折旧抵税额=3800×25%=950(元),
每年税后运行成本=4000×(1—25%)=3000(元),
第10年末设备账面价值=44000—3800×10=6000(元),
设备最终残值变现收入=2000(元),
设备最终残值变现损失抵税=(6000—2000)×25%=1000(元)。
使用新设备的现金流量如下表所示:
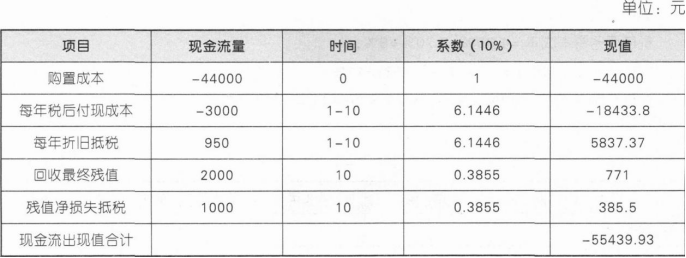
使用新设备的平均年成本=55439.93÷(P/A,10%,10)=9022.54(元)。
因为更换新设备的平均年成本高于继续使用旧设备的平均年成本,故应继续使用旧设备。
设备年折旧额=40000×(1—5%)/10=3800(元),
设备年折旧抵税额=3800×25%=950(元),
设备目前的账面价值=40000—3800×5=21000(元),
设备变现损失=21000—10000=11000(元),
丧失设备变现现金流量=10000+11000×25%=12750(元),
每年税后运行成本=5000×(1—25%)=3750(元),
大修理费用每年(后4年)摊销额=20000/4=5000(元),
大修理费用每年(后4年)摊销抵税额=5000×25%=1250(元),
设备最终残值变现收入=0(元),
设备最终残值变现损失抵税=(40000×5%一0)×25%=500(元)。
继续使用旧设备的现金流量如下表所示:
继续使用旧设备的平均年成本=38452.36÷(P/A,10%,6)=8828.87(元)。
(2)使用新设备的平均年成本:
设备年折旧额=44000×(1—5%)/11=3800(元),
设备年折旧抵税额=3800×25%=950(元),
每年税后运行成本=4000×(1—25%)=3000(元),
第10年末设备账面价值=44000—3800×10=6000(元),
设备最终残值变现收入=2000(元),
设备最终残值变现损失抵税=(6000—2000)×25%=1000(元)。
使用新设备的现金流量如下表所示:
使用新设备的平均年成本=55439.93÷(P/A,10%,10)=9022.54(元)。
因为更换新设备的平均年成本高于继续使用旧设备的平均年成本,故应继续使用旧设备。
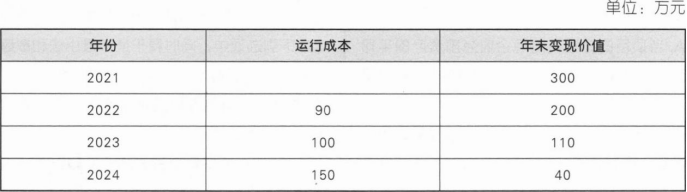 甲公司加权平均资本成本为10%,企业所得税税率25%,假设运行成本均发生在年末。
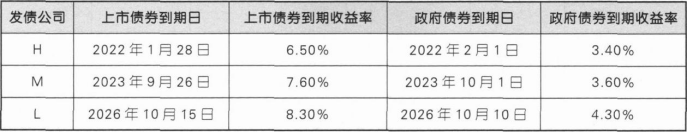 (8)权益资本成本利用风险调整模型进行估计,权益资本成本相对其税后债务资本成本的风险溢价为5%。
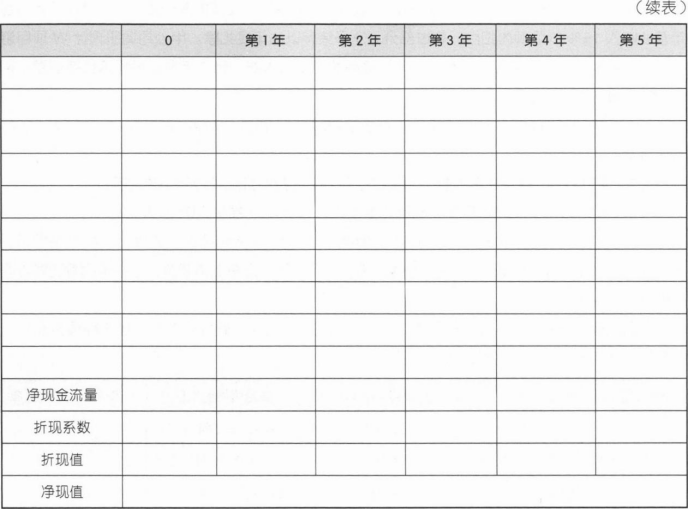 (3)以项目目前的净现值为基准,假设W项目各年接待游客人次下降10%,用敏感程度法计算净现值对接待游客人次的敏感系数。
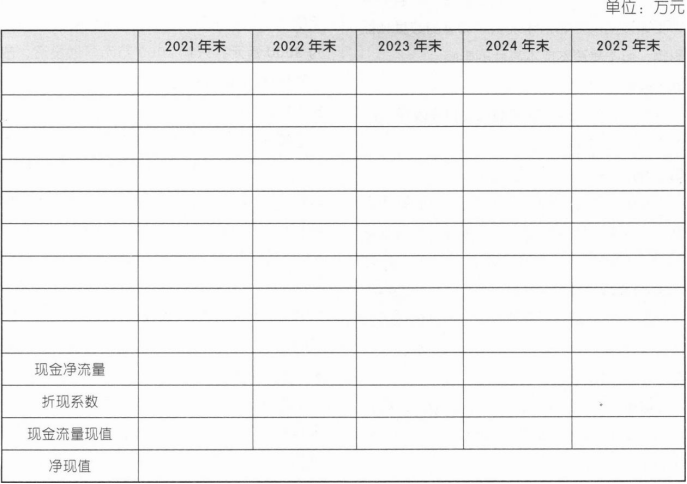 (3)假设其他条件不变,利用最大最小法计算生产线可接受的最高购置价格。