简答题
财务成本管理
题号 #5876933
甲公司是一家制造业企业,信用级别为A级,目前没有上市债券。为投资新产品项目,公司拟通过发行面值1000元的5年期债券进行筹资,公司采用风险调整法估计拟发行债券的税前债务资本成本,并以此确定该债券的票面利率。2019年1月1日,公司收集了当时上市交易的3种A级公司债券及与这些上市债券到期日接近的政府债券的相关信息。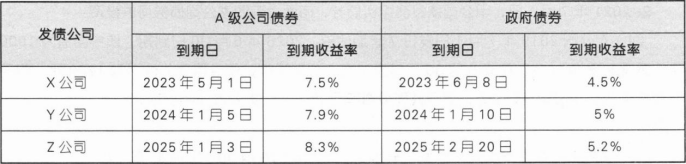 2019年7月1日,甲公司发行该债券,该债券每年6月30日付息一次,2024年6月30日到期,发行当天,等风险投资市场报酬率为10%。
要求:
(1)计算2019年1月1日A级公司债券的平均信用风险补偿率,并确定甲公司拟发行债券的票面利率;
(2)计算2019年7月1日甲公司债券的发行价格;
(3)2021年7月1日,A投资人在二级市场上以970元购买了甲公司债券,并计划持有至到期,投资当天,等风险投资市场报酬率为9%,计算A投资人的到期收益率,并据此判断该债券价格是否合理。
参考答案
暂无
答案解析
(1)平均信用风险补偿率=[(7.5%一4.5%)+(7.9%一5%)+(8.3%一5.2%)]/3=3%,政府债券的市场回报率为2024年1月10日到期的政府债券的到期收益率,即5%,票面利率=5%+3%=8%。
(2)发行价格=1000×8%×(P/A,10%,5)+1000×(P/F,10%,5)=924.16(元)。
(3)设到期收益率为R,则1000×8%×(P/A,R,3)+1000×(P/F,R,3)=970,
R=9%时,1000×8%×(P/A,9%,3)+1000×(P/F,9%,3)=974.70,
R=10%时,1000×8%×(P/A,10%,3)+1000×(P/F,10%,3)=950.25,
利用内插法,解得R=9%+(970—974.70)/(950.25—974.70)×(10%一9%)=9.19%。
债券的到期收益率高于等风险投资市场报酬率9%,该债券购买价格合理。
(2)发行价格=1000×8%×(P/A,10%,5)+1000×(P/F,10%,5)=924.16(元)。
(3)设到期收益率为R,则1000×8%×(P/A,R,3)+1000×(P/F,R,3)=970,
R=9%时,1000×8%×(P/A,9%,3)+1000×(P/F,9%,3)=974.70,
R=10%时,1000×8%×(P/A,10%,3)+1000×(P/F,10%,3)=950.25,
利用内插法,解得R=9%+(970—974.70)/(950.25—974.70)×(10%一9%)=9.19%。
债券的到期收益率高于等风险投资市场报酬率9%,该债券购买价格合理。
你可能感兴趣的试题
A.该投资策略为抛补性看涨期权
A.该投资策略为抛补性看涨期权
B.该投资策略锁定了最低净收入和最高净损益
B.该投资策略锁定了最低净收入和最高净损益
C.该投资策略最低净损益为15元
C.该投资策略最低净损益为15元
D.当股票价格大于执行价格时,乙公司不会执行该期权
D.当股票价格大于执行价格时,乙公司不会执行该期权
A.14
A.14
B.-12
B.-12
C.2
C.2
D.18
D.18